
資金繰り表とは?会社のお金を3か月先まで見える化
【経営数字の見える化シリーズ|第9回】
「売上はあるのに、なぜか会社にお金が残らない」
「今月の支払いは大丈夫だけど、来月も大丈夫かな?」
「税金や借入金の返済が重なる月が少し不安…」
このように感じたことはありませんか?
会社のお金を考えるとき、今、通帳にいくらあるかを見るだけでは十分ではありません。
大切なのは、3か月後、6か月後に会社へいくらお金が残るのかを先に確認することです。
そのために使うのが、資金繰り表です。
資金繰り表を作っておくと、「今は大丈夫だけれど、3か月後にはお金が少なくなりそう」ということに、実際に資金が不足する前に気づけます。
この記事では、資金繰り表とは何か、なぜ必要なのか、何を書けばよいのか、どこを見ればよいのかを、数字が苦手な方にもわかるようにやさしく解説します。
後半では、架空の会社「株式会社あわらベーカリー」を使って、3か月先のお金を実際に確認してみましょう。
この記事でわかること
・資金繰り表とは何か
・黒字なのにお金が残らない理由
・資金繰り表に何を書けばいいのか
・何か月先まで確認すればいいのか
・経営者が見るべきポイント
・資金不足が見えたときにできること
・3か月先のお金を予測する方法
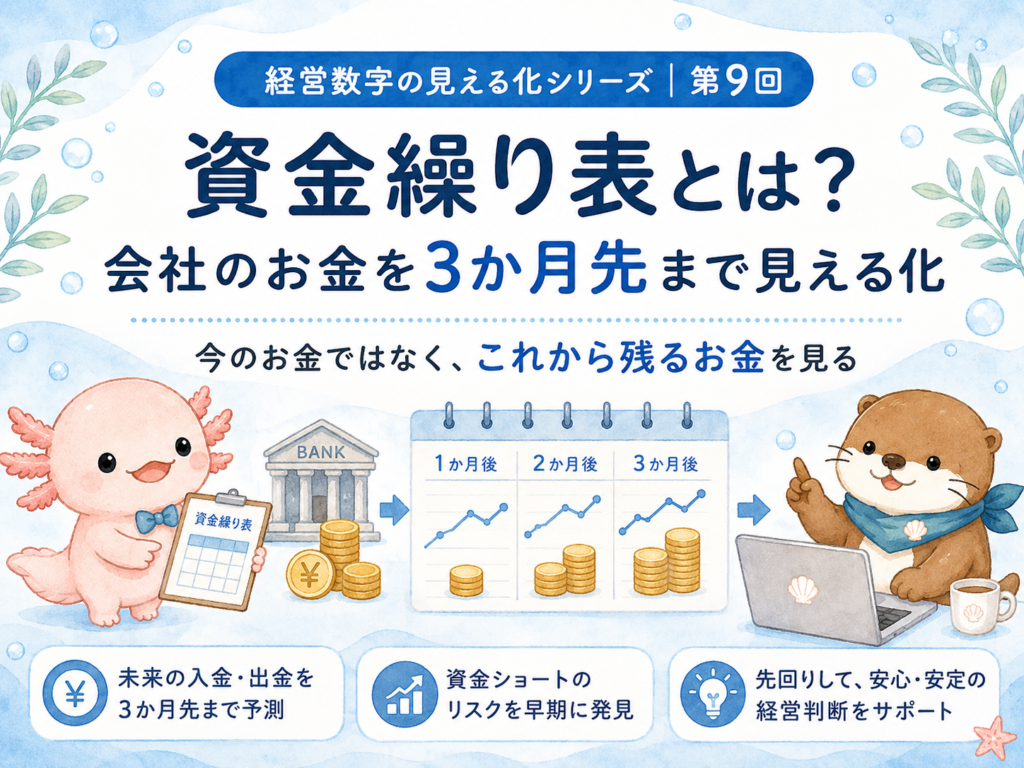
資金繰り表とは、これから会社に入ってくるお金と、出ていくお金を月ごとに予測する表です。
難しく考える必要はありません。
資金繰り表 = 「未来の通帳残高」を先に見るための表
今の預金残高が300万円あっても、来月に税金や借入金の返済、大きな仕入れが重なれば、お金は大きく減ることがあります。
「今いくらあるか」ではなく、「これからいくら残るか」を確認することが、資金繰りの基本です。
1 資金繰り表とは?
資金繰り表は、会社のお金の出入りを月ごとに整理する表です。
基本的には、次の流れで考えます。
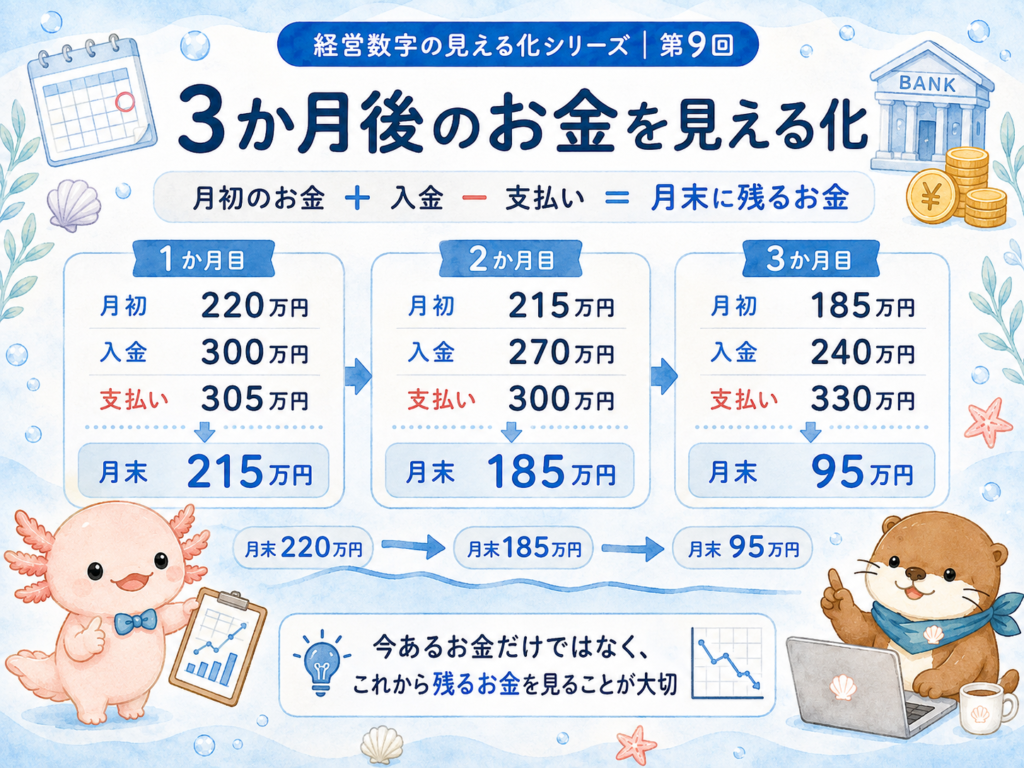
月初のお金 + 今月入るお金 − 今月出るお金 = 月末に残るお金
たとえば、月の初めに200万円あり、その月に300万円入金され、250万円支払う予定なら、月末には250万円残る計算です。
つまり資金繰り表を見ると、会社のお金が「いつ入って」「いつ出て」「最後にいくら残るのか」がわかります。
決算書がこれまでの経営成績を見る資料だとすれば、資金繰り表はこれからのお金を見るための資料です。
日本政策金融公庫でも、資金繰り計画を作成するための「資金繰り表」や簡易版、記入例が用意されています。
難しい経営分析をする前に、まずは「来月・再来月にいくら残るか」を把握するだけでも、経営判断はしやすくなります。
特にこんな会社は資金繰り表を作ってみよう
資金繰り表は、資金が苦しい会社だけが作るものではありません。
たとえば、売上が急に増えている会社も注意が必要です。売上を増やすために先に仕入や人件費が必要になり、売上代金の入金が後になると、「忙しくなったのにお金が減る」ことがあります。
また、新しい従業員を採用する、設備を購入する、新店舗を出す、大きな案件を受注するといった場合も、将来の支払いが増えます。
資金繰り表を作っておきたいタイミング
・売上が増えているのに現金が増えない
・新しく人を採用する予定がある
・設備投資や店舗出店を考えている
・借入金の返済がある
・税金や賞与など大きな支払いが控えている
・今後の通帳残高を聞かれても答えられない
資金に余裕があるうちから作っておくと、投資や採用を「できるか・できないか」ではなく、「いつなら無理なくできるか」という視点で考えられるようになります。
日本政策金融公庫では、資金繰り計画を作成するための資金繰り表・簡易版・記入例が公開されています。初めて作る場合は、こうした公的なひな形を参考にする方法もあります。
2 なぜ「黒字なのにお金がない」が起こるの?
「決算書では利益が出ているのに、なぜ通帳にはお金がないの?」
これは、経営者の方が感じやすい疑問の一つです。
理由は、利益と現金は同じではないからです。
たとえば、100万円の商品を販売して売上が計上されても、お客様からの入金が2か月後なら、今月100万円が会社に入るわけではありません。
一方で、給与、家賃、仕入代金などは先に支払うことがあります。
さらに、設備を購入したり、在庫を増やしたり、借入金を返済したりすると、会社の現金は減ります。
借入金返済も要注意
借入金の元本返済は、損益計算書上の経費にはなりません。しかし、通帳からは実際にお金が出ていきます。そのため、利益が出ていても返済後にお金が少なくなることがあります。
だからこそ、利益だけを見るのではなく、実際のお金の動きを別に確認する必要があるのです。
3 資金繰り表には何を書けばいい?
資金繰り表というと、「難しいExcelを作らないといけないのでは?」と思うかもしれません。
最初から細かく作る必要はありません。まずは次の4つを整理してみましょう。
① 月初のお金
月のスタート時点で、会社の現金預金がいくらあるかを入れます。
② 入ってくるお金
売上代金の入金、売掛金の回収、借入金など、実際に入金される月に記入します。
③ 出ていくお金
仕入、人件費、社会保険料、家賃、経費、税金、借入金返済などです。
④ 月末に残るお金
月初残高に入金を足し、支払いを引いた金額です。翌月のスタートになります。
税金も忘れずに入れておこう
資金繰りでは、税金も「将来出ていくお金」として入れておきます。
通常月は問題がなくても、税金の支払月に一気に預金が減ることがあります。
そのため、「○月に税金40万円予定」というように、わかる範囲で先に入れておきましょう。
今回は資金繰りにテーマを絞るため、税額の計算方法そのものは深掘りしません。
4 資金繰り表は何か月先まで作ればいい?
まずは、3か月先まで確認してみましょう。
慣れてきたら、6か月先まで見るのがおすすめです。
1か月先だけでは、税金、賞与、設備投資、繁忙期の大量仕入れなどが見えないことがあります。
見るべきなのは「今月払えるか」だけではありません
3か月後、6か月後も会社にお金が残るかを見ることで、設備投資や採用、借入などの判断もしやすくなります。
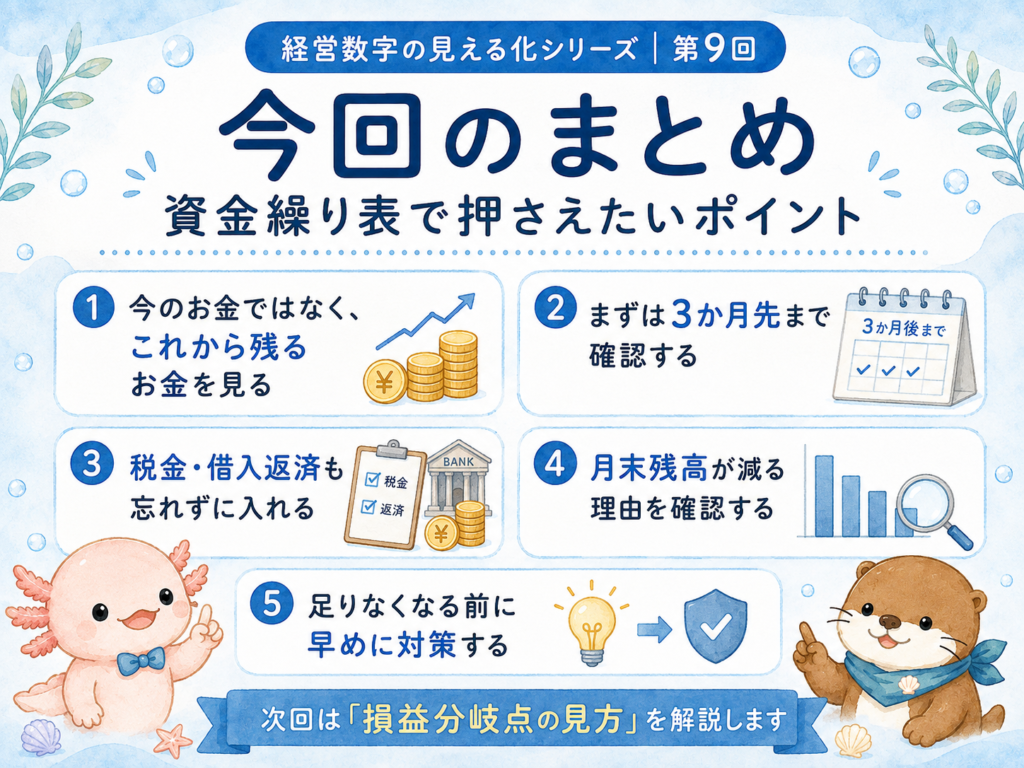
5 経営者が資金繰り表で見る5つのポイント
① 月末残高が減り続けていないか
毎月少しずつ預金が減っている場合は、原因を確認します。
② 入金は予定どおりか
売上があっても、売掛金の回収が遅ければ会社のお金は増えません。
③ 税金を入れ忘れていないか
税金の支払月と予定額を早めに入れておきます。
④ 借入金返済を入れているか
利益が出ていても、毎月の返済額が大きければ現金は増えにくくなります。
⑤ 大きな支出が予定されていないか
賞与、設備投資、修理、大量仕入れなども先に入れておきます。
資金繰り表では、月末残高を見るだけではなく、「なぜ増えたのか」「なぜ減ったのか」まで確認することが大切です。
6 お金が足りなくなりそうだと分かったらどうする?
資金繰り表を作る本当の目的は、「お金が足りない」と確認することではありません。
一番の目的は、お金が足りなくなる前に気づくことです。
3か月後に資金不足になりそうだとわかった場合は、次のような対策を検討できます。
・売掛金の回収を早められないか
・仕入の時期や量を調整できないか
・不要な支出を見直せないか
・設備投資の時期を変更できないか
・借入が必要か
・金融機関へ早めに相談する必要がないか
実際に支払いができなくなってから気づくのと、3か月前に気づくのでは、取れる対策が大きく変わります。
7 具体例|あわらベーカリーの3か月先のお金を確認
ここからは、架空の会社「株式会社あわらベーカリー」を使って確認してみましょう。
本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。
第5期末の現金預金は、220万円でした。
220万円だけを見ると、「まだ大丈夫そう」と感じるかもしれません。
では、3か月先まで見てみます。
1か月目
月初:220万円
入金:300万円
通常支払:255万円
返済:20万円
その他:30万円
月末:215万円
2か月目
月初:215万円
入金:270万円
通常支払:280万円
返済:20万円
月末:185万円
3か月目
月初:185万円
入金:240万円
通常支払:270万円
返済:20万円
税金等:40万円
月末:95万円
8 この数字から何がわかる?
最初は220万円あった現金預金が、
220万円 → 215万円 → 185万円 → 95万円
まで減ることがわかりました。
今の通帳だけを見ていれば、「220万円あるから大丈夫」と思っていたかもしれません。
しかし、3か月先まで見ることで、「今は大丈夫だけれど、3か月後は注意した方がいい」と早めに気づけます。
ここから、入金が減る理由、仕入の増加、粗利益率、人件費、税金、設備投資などを確認します。
これが、数字を経営に使うということです。
9 資金繰り表は毎月更新しよう
資金繰り表は、一度作ったら終わりではありません。
毎月、予定と実績を比較することが大切です。
たとえば、「300万円入金予定だったけれど実際は280万円だった」「仕入が予定より20万円増えた」ということがあります。
予定と実績にズレが出たら、翌月以降の数字を修正します。
毎月続けるうちに、「この時期は仕入が増える」「この月は税金で現金が減る」といった自社のお金のクセも見えてきます。資金繰り表は、単なる計算表ではなく、経営の予定を立てるための道具として使うことができます。
これを繰り返すことで、少しずつ会社のお金の動きを予測しやすくなります。
10 あなたの会社は大丈夫?資金繰りチェック
□ 来月の入金予定額がわからない
□ 来月の支払予定額がわからない
□ 毎月の借入金返済額を把握していない
□ 税金の支払月や予定額を把握していない
□ 賞与や設備投資を資金繰りに入れていない
□ 3か月後の現金預金を予測できない
□ 売掛金の入金時期を把握していない
□ 予定と実績を比較していない
特に、「3か月後、会社にいくらお金が残っている予定ですか?」と聞かれて答えられない場合は、一度資金繰り表を作ってみることをおすすめします。
11 よくある質問
黒字の会社でも資金繰り表は必要ですか?
はい。黒字でも、売掛金、在庫、設備投資、借入金返済などによって現金が不足することがあります。
利益と資金繰りは別に確認することが大切です。
資金繰り表は何か月先まで作ればいいですか?
まずは3か月先までで大丈夫です。慣れてきたら6か月先まで確認すると、税金や賞与、設備投資なども含めて判断しやすくなります。
資金不足が見えたら、いつ相談すればいいですか?
できるだけ早い段階がおすすめです。
「来月支払えない」となってからではなく、3か月後、6か月後に不足しそうだとわかった段階で対策を考えることが大切です。
12 まとめ|今のお金ではなく「3か月後のお金」を見よう
資金繰り表とは、これから入ってくるお金と、出ていくお金を予測する表です。
経営で大切なのは、今の通帳残高を見ることだけではありません。
3か月後、6か月後に会社へいくらお金が残るのかを確認することです。
・現在の現金預金
・売上代金の入金
・仕入や人件費などの支払い
・税金
・借入金返済
・月末に残るお金
資金繰り表を作る一番の目的は、資金不足を早めに発見することです。
早く気づけば、できる対策も増えます。
「今払えるから大丈夫」ではなく、「3か月後も会社にお金が残っているか?」という視点を持ってみましょう。
次回、第10回は、「損益分岐点とは?いくら売れば利益が出る?」をテーマに、経営者様向けにやさしく解説します。
ご相談について
佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が会社の状態を早めに確認できる環境づくりをサポートしています。
「売上はあるのに、なぜお金が残らないのかわからない」
「3か月後の資金が心配」
「借入や設備投資をする前に資金繰りを確認したい」
「自社の資金繰り表を一緒に作ってほしい」
このようなお悩みがある方は、お気軽にご相談ください。
あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
決算書・数字の見える化一覧
決算書・数字の見える化
損益分岐点とは?いくら売れば利益が出るかをやさしく解説
【経営数字の見える化シリーズ|第10回】 「毎月、いくら売れば赤字にならないの?」 「売上目標を決めたいけれど、何を基準
決算書・数字の見える化
借入金はどれくらいなら大丈夫?返済と会社に残るお金の見方を税理士がやさしく解説
【経営数字の見える化シリーズ|第8回】 「借入金が増えてきたけれど、このままで大丈夫なのかな」 「銀行から借りられると言
決算書・数字の見える化
人件費率とは?計算方法・適正な考え方・改善方法を経営者向けに解説
【経営数字の見える化シリーズ|第7回】 「売上は増えているのに、人件費も増えて利益が残らない」 「従業員を増やしたいけれ
