
損益分岐点とは?いくら売れば利益が出るかをやさしく解説
【経営数字の見える化シリーズ|第10回】
「毎月、いくら売れば赤字にならないの?」
「売上目標を決めたいけれど、何を基準にすればいいかわからない」
「売上は増えているのに、なかなか利益が残らない」
このように感じたことはありませんか?
経営では、ただ「売上を増やそう」と考えるだけではなく、最低でもいくら売れば赤字にならないのかを知っておくことが大切です。
その目安になるのが、損益分岐点です。
損益分岐点がわかると、「今月はあといくら売れば赤字を抜けられるのか」「利益を300万円残すには、どれくらいの売上が必要なのか」といった判断がしやすくなります。
この記事では、損益分岐点とは何か、固定費・変動費とは何か、どう計算するのかを、数字が苦手な経営者様にもわかるようにやさしく解説します。
後半では、これまでのシリーズで登場してきた架空の会社「株式会社あわらベーカリー」の数字を使って、実際に損益分岐点を計算してみます。
この記事でわかること
・損益分岐点とは何か
・いくら売れば赤字にならないのか
・固定費と変動費の違い
・損益分岐点売上高の計算方法
・売上目標への使い方
・損益分岐点を下げる方法
・経営者が毎月確認したいポイント
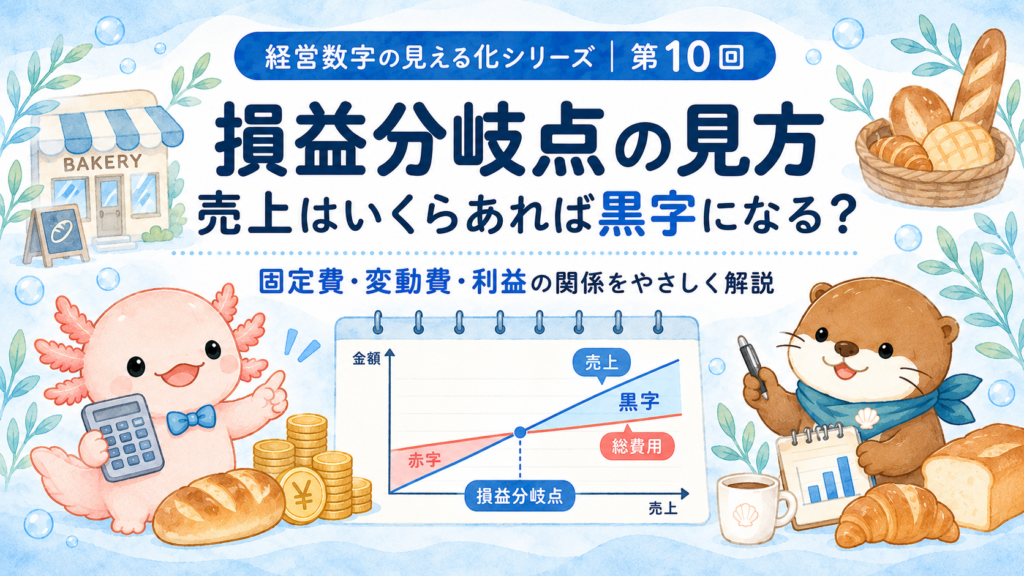
損益分岐点とは、「利益がちょうど0円になる売上高」のことです。
売上が損益分岐点より少ない → 赤字
売上が損益分岐点と同じ → 利益0円
売上が損益分岐点より多い → 利益が出る
つまり損益分岐点を知ると、「最低限いくら売れば赤字にならないか」が見えるようになります。
売上目標を感覚だけで決めるのではなく、会社の費用から逆算できるようになるのが大きなメリットです。
1 損益分岐点とは?
損益分岐点とは、売上高と費用がちょうど同じになり、利益が0円になるポイントです。
たとえば、あるお店の損益分岐点が月300万円だったとします。
月売上250万円
損益分岐点を下回っているため、赤字になる可能性があります。
月売上300万円
費用をちょうどまかなえる水準で、利益はおおむね0円です。
月売上350万円
損益分岐点を上回った部分から、利益が生まれやすくなります。
もちろん実際の利益は、売上の中身や費用の増減によって変わります。
それでも、「赤字と黒字の境目」を知るだけで、売上目標はかなり立てやすくなります。
2 なぜ損益分岐点を知る必要があるの?
損益分岐点を知る一番の理由は、必要な売上を感覚ではなく数字で考えられるようになるからです。
たとえば、売上目標を「今年は去年より10%増やそう」と決めるだけでは、その売上で本当に必要な利益が残るかはわかりません。
損益分岐点がわかれば、次のような経営判断に使えます。
・最低でも必要な月商を知る
・今月あといくら売れば黒字になるか確認する
・人を1人採用しても大丈夫か考える
・家賃の高い店舗へ移転しても大丈夫か考える
・値上げや原価改善の効果を見る
・目標利益から必要な売上を逆算する
「売上が多いか少ないか」だけではなく、自社の費用をまかなうために必要な売上はいくらかという視点を持つことが大切です。
3 損益分岐点を計算する前に「固定費」と「変動費」を知ろう
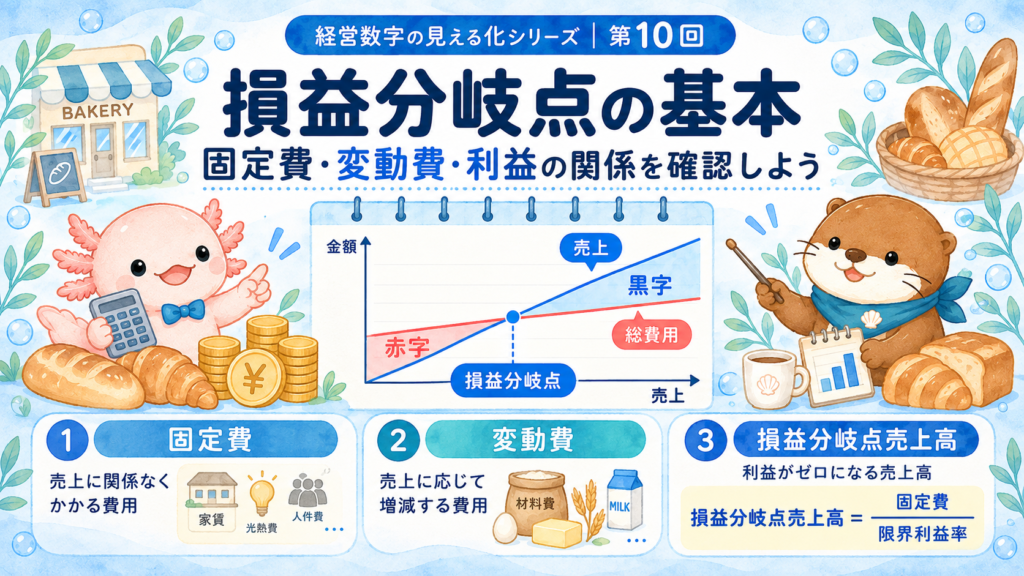
固定費とは?
固定費は、売上が増えたり減ったりしても、すぐには大きく変わらない費用です。
・店舗や事務所の家賃
・正社員の給与
・リース料
・減価償却費
・毎月定額のシステム利用料など
変動費とは?
変動費は、売上や販売数量が増えると一緒に増えやすい費用です。
・商品の仕入代金
・パンやお菓子の材料費
・販売量に応じて増える包装資材
・売上に連動する販売手数料など
実際には、「この費用は必ず固定費」「必ず変動費」と機械的に分けられないものもあります。
まずは、売上が増えたとき一緒に増える費用かどうかで考えてみましょう。
4 損益分岐点売上高の計算方法
損益分岐点売上高は、次の式で計算します。
限界利益とは、売上から変動費を引いたあとに残る金額です。
限界利益率は、売上のうち何%が固定費や利益に使える金額として残るかを表します。
5 具体例|株式会社あわらベーカリーの損益分岐点
ここからは、架空の会社「株式会社あわらベーカリー」で確認してみましょう。
本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。
売上高
3,600万円
粗利益率
56%
営業利益
200万円
今回は説明をわかりやすくするため、売上原価はすべて変動費、それ以外の営業費用はすべて固定費と仮定します。
粗利益率56%なので、売上原価率は44%です。
3,600万円 × 44% = 1,584万円
今回は、この1,584万円を変動費として扱います。
限界利益は、
3,600万円 − 1,584万円 = 2,016万円
限界利益率は、
営業利益が200万円なので、固定費は、
2,016万円 − 200万円 = 1,816万円
これを損益分岐点の式に当てはめます。
1,816万円 ÷ 56%
= 約3,243万円
つまり、年間約3,243万円売り上げると、利益がほぼ0円になる計算です。
月平均では、
約270万円/月
※これは説明用の簡易計算です。実務では、人件費・運賃・決済手数料なども実態に応じて固定費・変動費に分けます。そのため、粗利益率と限界利益率が必ず同じになるわけではありません。
6 損益分岐点が高いときはどうすればいい?
価格を適正に見直し、1件あたりに残る利益を増やします。
仕入先、材料、廃棄などを見直します。
家賃、システム、保険、外注費などを確認します。
同じ売上でも、利益率が高ければ会社に残る利益は増えます。
7 目標利益から必要な売上を逆算する
年間300万円の営業利益を目標にすると、
(1,816万円 + 300万円)÷ 56%
= 約3,779万円
このように、欲しい利益から売上目標を逆算できます。
8 損益分岐点は毎月どう使えばいい?
・売上は損益分岐点を超えているか
・原価率や粗利益率は変わっていないか
・固定費は増えていないか
・目標利益に対して売上は足りているか
9 損益分岐点だけを見ればいいわけではありません
黒字でも、お金が足りなくなることがあります。
損益分岐点 → いくら売れば利益が出るか
資金繰り表 → 会社にいくらお金が残るか
第9回で解説した資金繰り表と一緒に確認することで、より実際の経営判断に使いやすくなります。
10 あなたの会社は大丈夫?損益分岐点チェック
□ 毎月いくら売れば赤字にならないか知らない
□ 固定費が毎月いくらあるかわからない
□ 原価率・粗利益率を把握していない
□ 売上目標を前年対比だけで決めている
□ 人を採用した場合の必要売上を計算していない
□ 目標利益から必要売上を逆算したことがない
11 よくある質問
損益分岐点が低いほど良いのですか?
一般的には、少ない売上で費用をまかなえるため、利益を出しやすくなります。ただし、必要な設備や人材への投資まで削る必要はありません。
粗利益率と限界利益率は同じですか?
必ずしも同じではありません。粗利益は「売上高-売上原価」、限界利益は「売上高-変動費」で計算します。
個人事業主でも使えますか?
はい。法人だけでなく個人事業主でも、売上目標を考えるうえで活用できます。
12 まとめ|「いくら売ればいい?」を数字で答えられるようにしよう
損益分岐点とは、利益がちょうど0円になる売上高です。
・固定費はいくらか
・変動費はいくらか
・赤字にならない売上はいくらか
・目標利益にはいくら売上が必要か
売上目標を「なんとなく」で決めるのではなく、自社の費用と利益から逆算することが大切です。
経営数字の見える化シリーズは今回で第10回
ここまで、決算書の読み方、損益計算書、貸借対照表、3期比較、粗利益率、人件費率、借入金、資金繰り、そして損益分岐点まで見てきました。
数字を見て、原因を考え、次の行動を決める。
決算書を、税金を計算するためだけではなく、経営に使える資料にしていきましょう。
ご相談について
佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が自社の数字を経営に使えるようサポートしています。
「毎月いくら売ればいいのかわからない」
「売上はあるのに利益が残らない」
「人を採用したいけれど、どれくらい売上が必要?」
「自社の損益分岐点を一緒に計算してほしい」
このようなお悩みがある方は、お気軽にご相談ください。
あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
決算書・数字の見える化一覧
決算書・数字の見える化
資金繰り表とは?会社のお金を3か月先まで見える化
【経営数字の見える化シリーズ|第9回】 「売上はあるのに、なぜか会社にお金が残らない」 「今月の支払いは大丈夫だけど、来
決算書・数字の見える化
借入金はどれくらいなら大丈夫?返済と会社に残るお金の見方を税理士がやさしく解説
【経営数字の見える化シリーズ|第8回】 「借入金が増えてきたけれど、このままで大丈夫なのかな」 「銀行から借りられると言
決算書・数字の見える化
人件費率とは?計算方法・適正な考え方・改善方法を経営者向けに解説
【経営数字の見える化シリーズ|第7回】 「売上は増えているのに、人件費も増えて利益が残らない」 「従業員を増やしたいけれ
