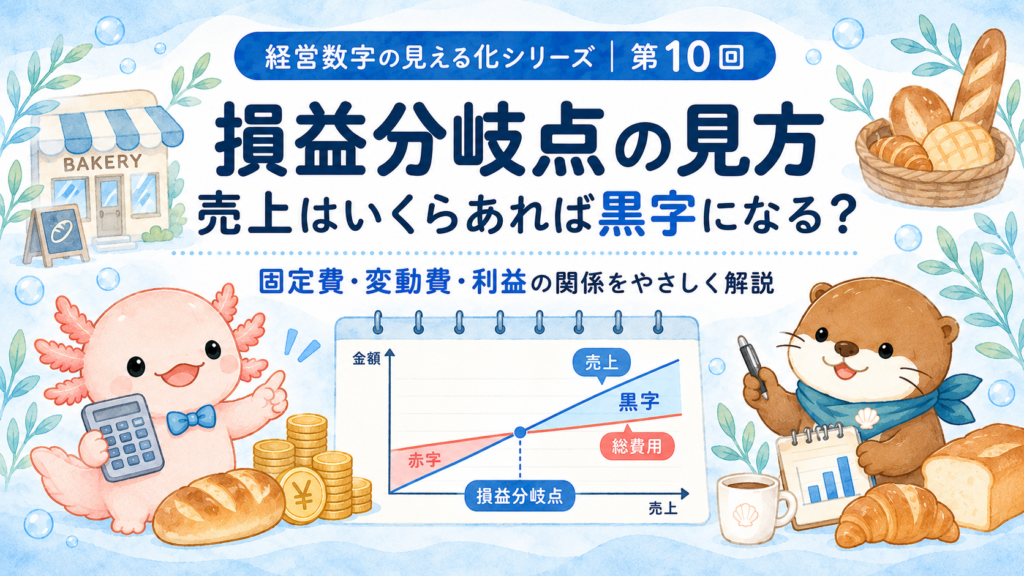
損益分岐点とは?いくら売れば利益が出るかをやさしく解説

【経営数字の見える化シリーズ|第10回】
「毎月、いくら売れば赤字にならないの?」

「売上目標を決めたいけれど、何を基準にすればいいかわからない」

「売上は増えているのに、なかなか利益が残らない」

このように感じたことはありませんか?

経営では、ただ「売上を増やそう」と考えるだけではなく、最低でもいくら売れば赤字にならないのかを知っておくことが大切です。

その目安になるのが、損益分岐点です。

損益分岐点がわかると、「今月はあといくら売れば赤字を抜けられるのか」「利益を300万円残すには、どれくらいの売上が必要なのか」といった判断がしやすくなります。

この記事では、損益分岐点とは何か、固定費・変動費とは何か、どう計算するのかを、数字が苦手な経営者様にもわかるようにやさしく解説します。

後半では、これまでのシリーズで登場してきた架空の会社「株式会社あわらベーカリー」の数字を使って、実際に損益分岐点を計算してみます。

この記事でわかること

・損益分岐点とは何か

・いくら売れば赤字にならないのか

・固定費と変動費の違い

・損益分岐点売上高の計算方法

・売上目標への使い方

・損益分岐点を下げる方法

・経営者が毎月確認したいポイント

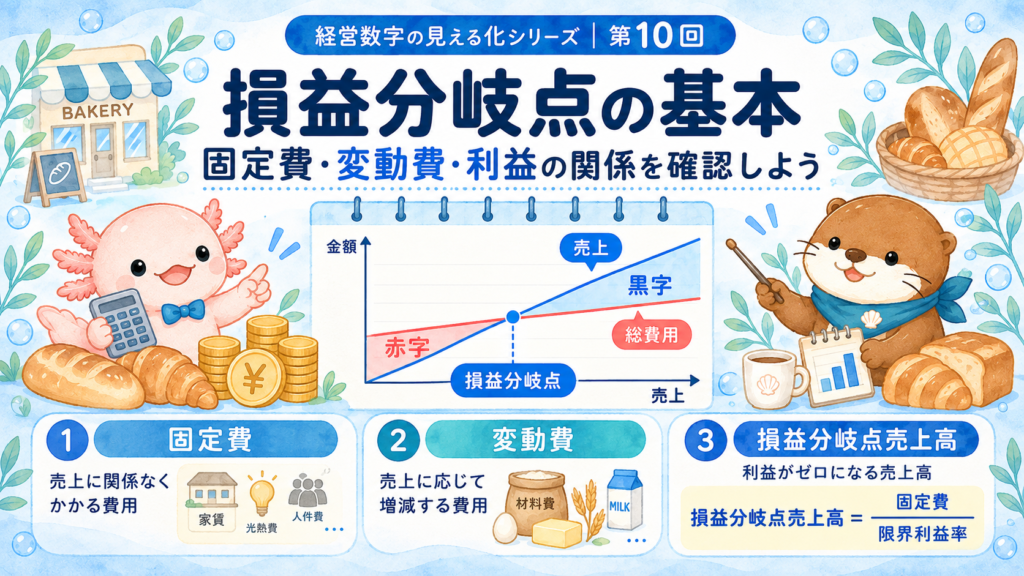
損益分岐点とは、「利益がちょうど0円になる売上高」のことです。

売上が損益分岐点より少ない → 赤字

売上が損益分岐点と同じ → 利益0円

売上が損益分岐点より多い → 利益が出る

つまり損益分岐点を知ると、「最低限いくら売れば赤字にならないか」が見えるようになります。

売上目標を感覚だけで決めるのではなく、会社の費用から逆算できるようになるのが大きなメリットです。

1 損益分岐点とは?

損益分岐点とは、売上高と費用がちょうど同じになり、利益が0円になるポイントです。

たとえば、あるお店の損益分岐点が月300万円だったとします。

月売上250万円

損益分岐点を下回っているため、赤字になる可能性があります。

月売上300万円

費用をちょうどまかなえる水準で、利益はおおむね0円です。

月売上350万円

損益分岐点を上回った部分から、利益が生まれやすくなります。

もちろん実際の利益は、売上の中身や費用の増減によって変わります。

それでも、「赤字と黒字の境目」を知るだけで、売上目標はかなり立てやすくなります。

2 なぜ損益分岐点を知る必要があるの?

損益分岐点を知る一番の理由は、必要な売上を感覚ではなく数字で考えられるようになるからです。

たとえば、売上目標を「今年は去年より10%増やそう」と決めるだけでは、その売上で本当に必要な利益が残るかはわかりません。

損益分岐点がわかれば、次のような経営判断に使えます。

・最低でも必要な月商を知る

・今月あといくら売れば黒字になるか確認する

・人を1人採用しても大丈夫か考える

・家賃の高い店舗へ移転しても大丈夫か考える

・値上げや原価改善の効果を見る

・目標利益から必要な売上を逆算する

「売上が多いか少ないか」だけではなく、自社の費用をまかなうために必要な売上はいくらかという視点を持つことが大切です。

3 損益分岐点を計算する前に「固定費」と「変動費」を知ろう

固定費とは?

固定費は、売上が増えたり減ったりしても、すぐには大きく変わらない費用です。

・店舗や事務所の家賃

・正社員の給与

・リース料

・減価償却費

・毎月定額のシステム利用料など

変動費とは?

変動費は、売上や販売数量が増えると一緒に増えやすい費用です。

・商品の仕入代金

・パンやお菓子の材料費

・販売量に応じて増える包装資材

・売上に連動する販売手数料など

実際には、「この費用は必ず固定費」「必ず変動費」と機械的に分けられないものもあります。

まずは、売上が増えたとき一緒に増える費用かどうかで考えてみましょう。
4 損益分岐点売上高の計算方法

損益分岐点売上高は、次の式で計算します。

損益分岐点売上高 = 固定費 ÷ 限界利益率

限界利益とは、売上から変動費を引いたあとに残る金額です。

限界利益 = 売上高 − 変動費

限界利益率は、売上のうち何%が固定費や利益に使える金額として残るかを表します。

限界利益率 = 限界利益 ÷ 売上高

5 具体例|株式会社あわらベーカリーの損益分岐点

ここからは、架空の会社「株式会社あわらベーカリー」で確認してみましょう。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

売上高

3,600万円

粗利益率

56%

営業利益

200万円

今回は説明をわかりやすくするため、売上原価はすべて変動費、それ以外の営業費用はすべて固定費と仮定します。

粗利益率56%なので、売上原価率は44%です。

3,600万円 × 44% = 1,584万円

今回は、この1,584万円を変動費として扱います。

限界利益は、

3,600万円 − 1,584万円 = 2,016万円

限界利益率は、

2,016万円 ÷ 3,600万円 = 56%

営業利益が200万円なので、固定費は、

2,016万円 − 200万円 = 1,816万円

これを損益分岐点の式に当てはめます。

1,816万円 ÷ 56%

= 約3,243万円

つまり、年間約3,243万円売り上げると、利益がほぼ0円になる計算です。

月平均では、

約270万円/月

※これは説明用の簡易計算です。実務では、人件費・運賃・決済手数料なども実態に応じて固定費・変動費に分けます。そのため、粗利益率と限界利益率が必ず同じになるわけではありません。

6 損益分岐点が高いときはどうすればいい?

① 販売価格を見直す

価格を適正に見直し、1件あたりに残る利益を増やします。

② 原価を見直す

仕入先、材料、廃棄などを見直します。

③ 固定費を見直す

家賃、システム、保険、外注費などを確認します。

④ 利益率の高い売上を増やす

同じ売上でも、利益率が高ければ会社に残る利益は増えます。

7 目標利益から必要な売上を逆算する

目標売上高 =(固定費 + 目標利益)÷ 限界利益率

年間300万円の営業利益を目標にすると、

(1,816万円 + 300万円)÷ 56%

= 約3,779万円

このように、欲しい利益から売上目標を逆算できます。

8 損益分岐点は毎月どう使えばいい?

・売上は損益分岐点を超えているか

・原価率や粗利益率は変わっていないか

・固定費は増えていないか

・目標利益に対して売上は足りているか

9 損益分岐点だけを見ればいいわけではありません

黒字でも、お金が足りなくなることがあります。

損益分岐点 → いくら売れば利益が出るか

資金繰り表 → 会社にいくらお金が残るか

第9回で解説した資金繰り表と一緒に確認することで、より実際の経営判断に使いやすくなります。

10 あなたの会社は大丈夫?損益分岐点チェック

□ 毎月いくら売れば赤字にならないか知らない

□ 固定費が毎月いくらあるかわからない

□ 原価率・粗利益率を把握していない

□ 売上目標を前年対比だけで決めている

□ 人を採用した場合の必要売上を計算していない

□ 目標利益から必要売上を逆算したことがない

11 よくある質問

損益分岐点が低いほど良いのですか?

一般的には、少ない売上で費用をまかなえるため、利益を出しやすくなります。ただし、必要な設備や人材への投資まで削る必要はありません。

粗利益率と限界利益率は同じですか?

必ずしも同じではありません。粗利益は「売上高-売上原価」、限界利益は「売上高-変動費」で計算します。

個人事業主でも使えますか?

はい。法人だけでなく個人事業主でも、売上目標を考えるうえで活用できます。

12 まとめ|「いくら売ればいい?」を数字で答えられるようにしよう

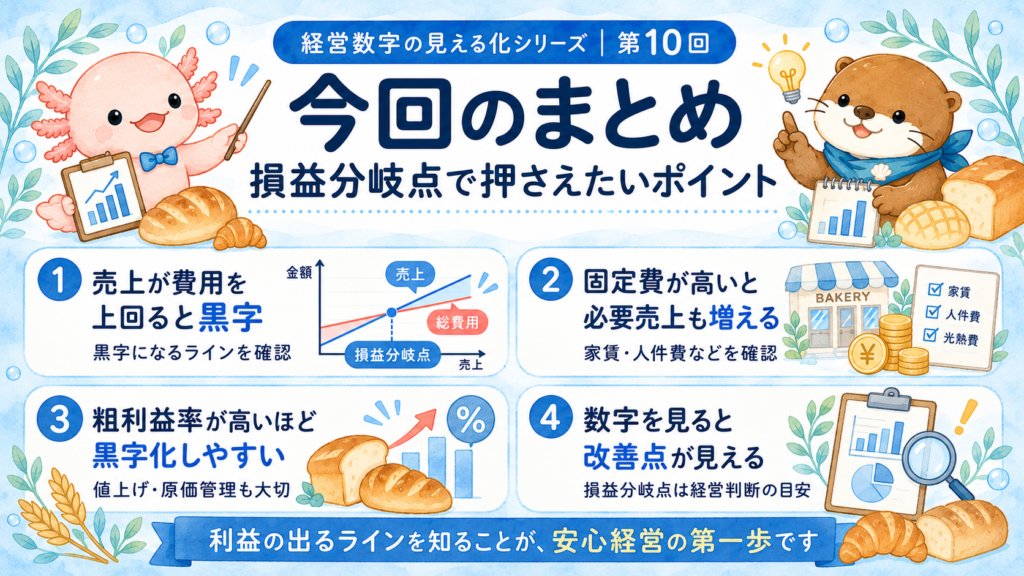
損益分岐点とは、利益がちょうど0円になる売上高です。

・固定費はいくらか

・変動費はいくらか

・赤字にならない売上はいくらか

・目標利益にはいくら売上が必要か

売上目標を「なんとなく」で決めるのではなく、自社の費用と利益から逆算することが大切です。
経営数字の見える化シリーズは今回で第10回

ここまで、決算書の読み方、損益計算書、貸借対照表、3期比較、粗利益率、人件費率、借入金、資金繰り、そして損益分岐点まで見てきました。

数字を見て、原因を考え、次の行動を決める。

決算書を、税金を計算するためだけではなく、経営に使える資料にしていきましょう。

ご相談について

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が自社の数字を経営に使えるようサポートしています。

「毎月いくら売ればいいのかわからない」

「売上はあるのに利益が残らない」

「人を採用したいけれど、どれくらい売上が必要?」

「自社の損益分岐点を一緒に計算してほしい」

このようなお悩みがある方は、お気軽にご相談ください。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
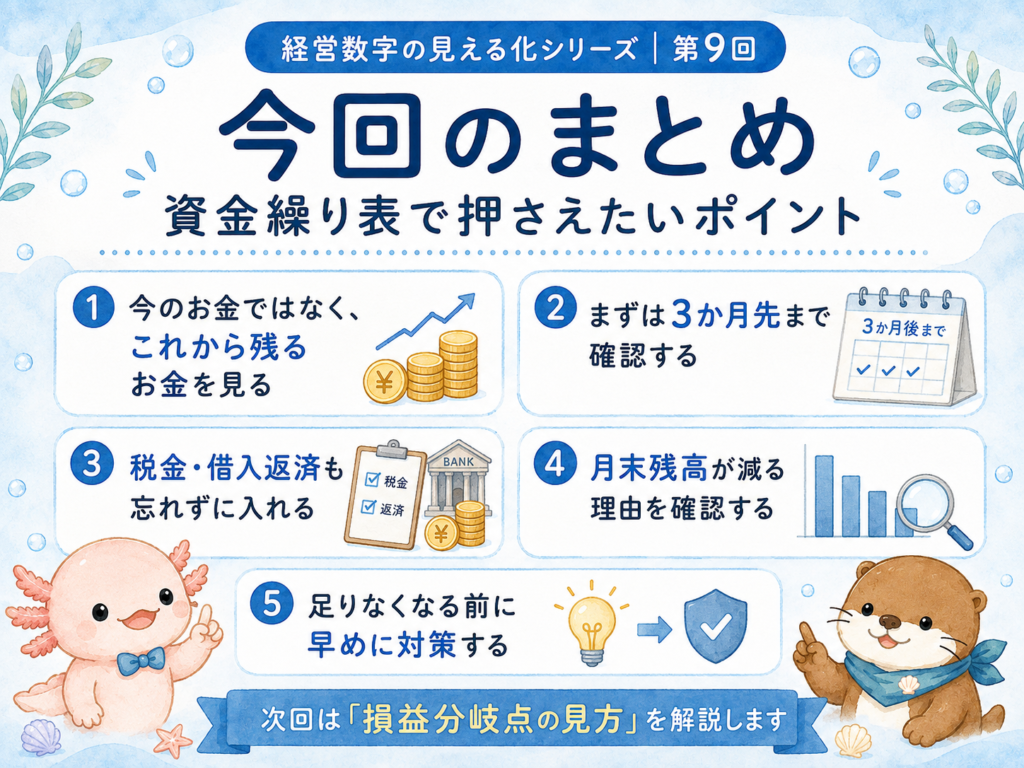
資金繰り表とは?会社のお金を3か月先まで見える化

【経営数字の見える化シリーズ|第9回】

「売上はあるのに、なぜか会社にお金が残らない」

「今月の支払いは大丈夫だけど、来月も大丈夫かな?」

「税金や借入金の返済が重なる月が少し不安…」

このように感じたことはありませんか?

会社のお金を考えるとき、今、通帳にいくらあるかを見るだけでは十分ではありません。

大切なのは、3か月後、6か月後に会社へいくらお金が残るのかを先に確認することです。

そのために使うのが、資金繰り表です。

資金繰り表を作っておくと、「今は大丈夫だけれど、3か月後にはお金が少なくなりそう」ということに、実際に資金が不足する前に気づけます。

この記事では、資金繰り表とは何か、なぜ必要なのか、何を書けばよいのか、どこを見ればよいのかを、数字が苦手な方にもわかるようにやさしく解説します。

後半では、架空の会社「株式会社あわらベーカリー」を使って、3か月先のお金を実際に確認してみましょう。

この記事でわかること

・資金繰り表とは何か

・黒字なのにお金が残らない理由

・資金繰り表に何を書けばいいのか

・何か月先まで確認すればいいのか

・経営者が見るべきポイント

・資金不足が見えたときにできること

・3か月先のお金を予測する方法

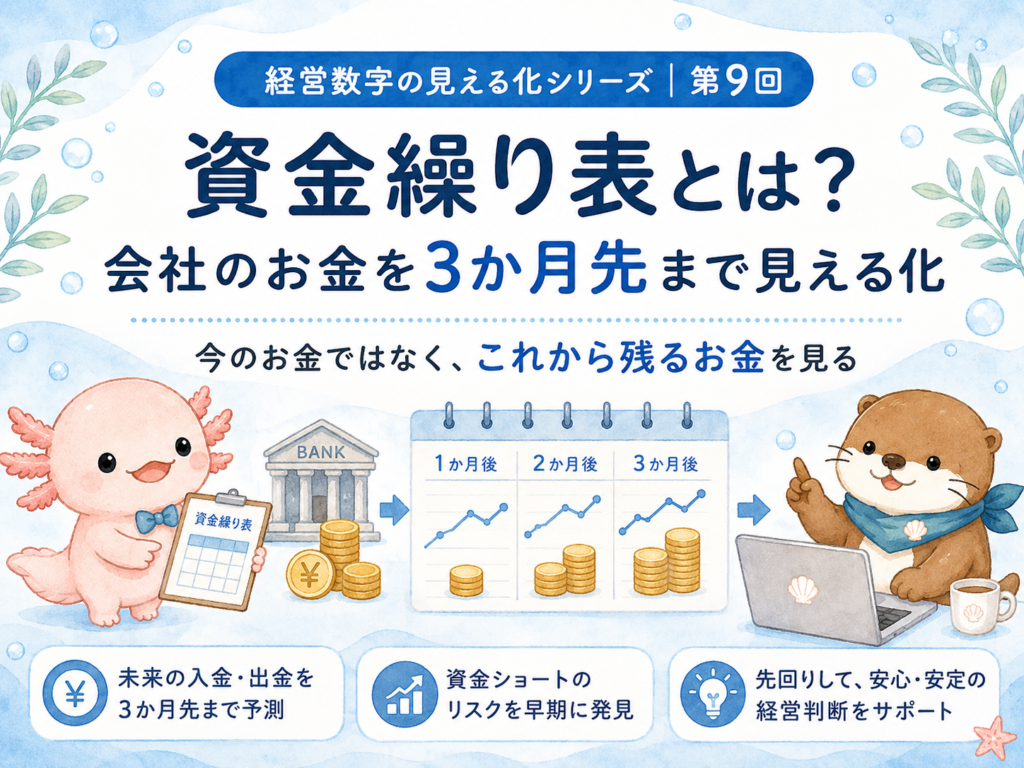
資金繰り表とは、これから会社に入ってくるお金と、出ていくお金を月ごとに予測する表です。

難しく考える必要はありません。

資金繰り表 = 「未来の通帳残高」を先に見るための表

今の預金残高が300万円あっても、来月に税金や借入金の返済、大きな仕入れが重なれば、お金は大きく減ることがあります。

「今いくらあるか」ではなく、「これからいくら残るか」を確認することが、資金繰りの基本です。

1 資金繰り表とは?

資金繰り表は、会社のお金の出入りを月ごとに整理する表です。

基本的には、次の流れで考えます。

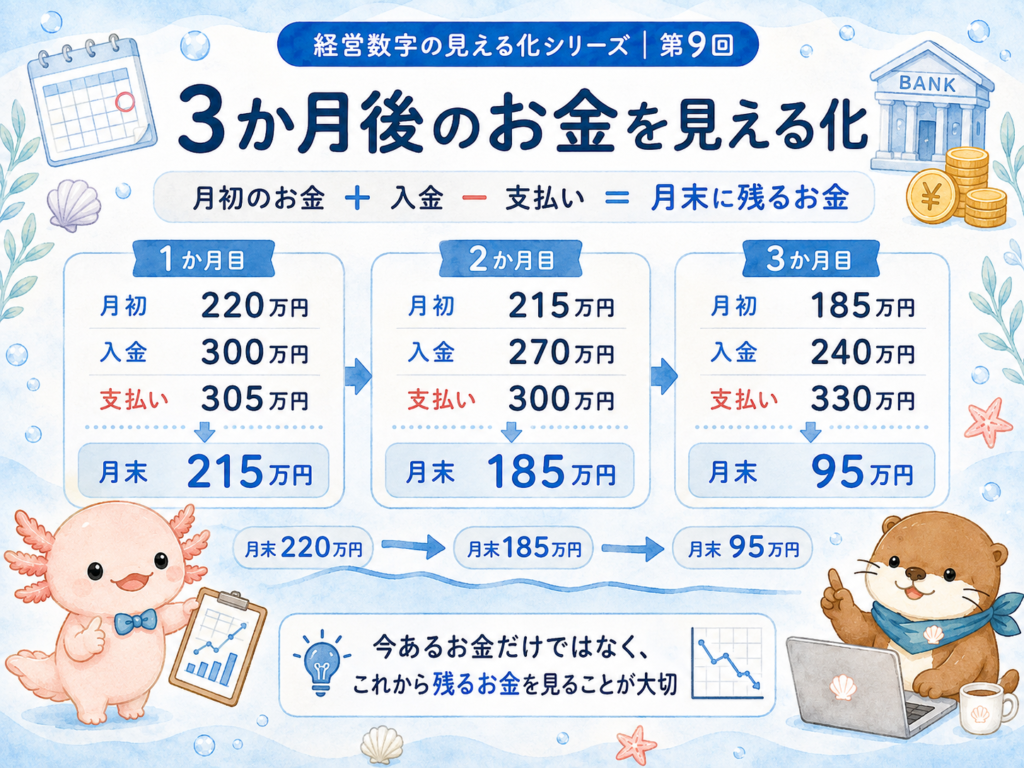
月初のお金 + 今月入るお金 − 今月出るお金 = 月末に残るお金

たとえば、月の初めに200万円あり、その月に300万円入金され、250万円支払う予定なら、月末には250万円残る計算です。

つまり資金繰り表を見ると、会社のお金が「いつ入って」「いつ出て」「最後にいくら残るのか」がわかります。

決算書がこれまでの経営成績を見る資料だとすれば、資金繰り表はこれからのお金を見るための資料です。

日本政策金融公庫でも、資金繰り計画を作成するための「資金繰り表」や簡易版、記入例が用意されています。

難しい経営分析をする前に、まずは「来月・再来月にいくら残るか」を把握するだけでも、経営判断はしやすくなります。

特にこんな会社は資金繰り表を作ってみよう

資金繰り表は、資金が苦しい会社だけが作るものではありません。

たとえば、売上が急に増えている会社も注意が必要です。売上を増やすために先に仕入や人件費が必要になり、売上代金の入金が後になると、「忙しくなったのにお金が減る」ことがあります。

また、新しい従業員を採用する、設備を購入する、新店舗を出す、大きな案件を受注するといった場合も、将来の支払いが増えます。

資金繰り表を作っておきたいタイミング

・売上が増えているのに現金が増えない

・新しく人を採用する予定がある

・設備投資や店舗出店を考えている

・借入金の返済がある

・税金や賞与など大きな支払いが控えている

・今後の通帳残高を聞かれても答えられない

資金に余裕があるうちから作っておくと、投資や採用を「できるか・できないか」ではなく、「いつなら無理なくできるか」という視点で考えられるようになります。

日本政策金融公庫では、資金繰り計画を作成するための資金繰り表・簡易版・記入例が公開されています。初めて作る場合は、こうした公的なひな形を参考にする方法もあります。

2 なぜ「黒字なのにお金がない」が起こるの?

「決算書では利益が出ているのに、なぜ通帳にはお金がないの?」

これは、経営者の方が感じやすい疑問の一つです。

理由は、利益と現金は同じではないからです。

たとえば、100万円の商品を販売して売上が計上されても、お客様からの入金が2か月後なら、今月100万円が会社に入るわけではありません。

一方で、給与、家賃、仕入代金などは先に支払うことがあります。

さらに、設備を購入したり、在庫を増やしたり、借入金を返済したりすると、会社の現金は減ります。

借入金返済も要注意

借入金の元本返済は、損益計算書上の経費にはなりません。しかし、通帳からは実際にお金が出ていきます。そのため、利益が出ていても返済後にお金が少なくなることがあります。

だからこそ、利益だけを見るのではなく、実際のお金の動きを別に確認する必要があるのです。

3 資金繰り表には何を書けばいい?

資金繰り表というと、「難しいExcelを作らないといけないのでは?」と思うかもしれません。

最初から細かく作る必要はありません。まずは次の4つを整理してみましょう。

① 月初のお金

月のスタート時点で、会社の現金預金がいくらあるかを入れます。

② 入ってくるお金

売上代金の入金、売掛金の回収、借入金など、実際に入金される月に記入します。

③ 出ていくお金

仕入、人件費、社会保険料、家賃、経費、税金、借入金返済などです。

④ 月末に残るお金

月初残高に入金を足し、支払いを引いた金額です。翌月のスタートになります。

税金も忘れずに入れておこう

資金繰りでは、税金も「将来出ていくお金」として入れておきます。

通常月は問題がなくても、税金の支払月に一気に預金が減ることがあります。

そのため、「○月に税金40万円予定」というように、わかる範囲で先に入れておきましょう。

今回は資金繰りにテーマを絞るため、税額の計算方法そのものは深掘りしません。

4 資金繰り表は何か月先まで作ればいい?

まずは、3か月先まで確認してみましょう。

慣れてきたら、6か月先まで見るのがおすすめです。

1か月先だけでは、税金、賞与、設備投資、繁忙期の大量仕入れなどが見えないことがあります。

見るべきなのは「今月払えるか」だけではありません

3か月後、6か月後も会社にお金が残るかを見ることで、設備投資や採用、借入などの判断もしやすくなります。

5 経営者が資金繰り表で見る5つのポイント

① 月末残高が減り続けていないか
毎月少しずつ預金が減っている場合は、原因を確認します。

② 入金は予定どおりか
売上があっても、売掛金の回収が遅ければ会社のお金は増えません。

③ 税金を入れ忘れていないか
税金の支払月と予定額を早めに入れておきます。

④ 借入金返済を入れているか
利益が出ていても、毎月の返済額が大きければ現金は増えにくくなります。

⑤ 大きな支出が予定されていないか
賞与、設備投資、修理、大量仕入れなども先に入れておきます。

資金繰り表では、月末残高を見るだけではなく、「なぜ増えたのか」「なぜ減ったのか」まで確認することが大切です。

6 お金が足りなくなりそうだと分かったらどうする?

資金繰り表を作る本当の目的は、「お金が足りない」と確認することではありません。

一番の目的は、お金が足りなくなる前に気づくことです。

3か月後に資金不足になりそうだとわかった場合は、次のような対策を検討できます。

・売掛金の回収を早められないか

・仕入の時期や量を調整できないか

・不要な支出を見直せないか

・設備投資の時期を変更できないか

・借入が必要か

・金融機関へ早めに相談する必要がないか

実際に支払いができなくなってから気づくのと、3か月前に気づくのでは、取れる対策が大きく変わります。

7 具体例|あわらベーカリーの3か月先のお金を確認

ここからは、架空の会社「株式会社あわらベーカリー」を使って確認してみましょう。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

第5期末の現金預金は、220万円でした。

220万円だけを見ると、「まだ大丈夫そう」と感じるかもしれません。

では、3か月先まで見てみます。

1か月目

月初:220万円

入金:300万円

通常支払:255万円

返済:20万円

その他:30万円

月末:215万円

2か月目

月初:215万円

入金:270万円

通常支払:280万円

返済:20万円

月末:185万円

3か月目

月初:185万円

入金:240万円

通常支払:270万円

返済:20万円

税金等:40万円

月末:95万円

8 この数字から何がわかる?

最初は220万円あった現金預金が、

220万円 → 215万円 → 185万円 → 95万円

まで減ることがわかりました。

今の通帳だけを見ていれば、「220万円あるから大丈夫」と思っていたかもしれません。

しかし、3か月先まで見ることで、「今は大丈夫だけれど、3か月後は注意した方がいい」と早めに気づけます。

ここから、入金が減る理由、仕入の増加、粗利益率、人件費、税金、設備投資などを確認します。

これが、数字を経営に使うということです。

9 資金繰り表は毎月更新しよう

資金繰り表は、一度作ったら終わりではありません。

毎月、予定と実績を比較することが大切です。

たとえば、「300万円入金予定だったけれど実際は280万円だった」「仕入が予定より20万円増えた」ということがあります。

予定と実績にズレが出たら、翌月以降の数字を修正します。

毎月続けるうちに、「この時期は仕入が増える」「この月は税金で現金が減る」といった自社のお金のクセも見えてきます。資金繰り表は、単なる計算表ではなく、経営の予定を立てるための道具として使うことができます。

これを繰り返すことで、少しずつ会社のお金の動きを予測しやすくなります。

10 あなたの会社は大丈夫?資金繰りチェック

□ 来月の入金予定額がわからない

□ 来月の支払予定額がわからない

□ 毎月の借入金返済額を把握していない

□ 税金の支払月や予定額を把握していない

□ 賞与や設備投資を資金繰りに入れていない

□ 3か月後の現金預金を予測できない

□ 売掛金の入金時期を把握していない

□ 予定と実績を比較していない

特に、「3か月後、会社にいくらお金が残っている予定ですか?」と聞かれて答えられない場合は、一度資金繰り表を作ってみることをおすすめします。

11 よくある質問

黒字の会社でも資金繰り表は必要ですか?

はい。黒字でも、売掛金、在庫、設備投資、借入金返済などによって現金が不足することがあります。

利益と資金繰りは別に確認することが大切です。

資金繰り表は何か月先まで作ればいいですか?

まずは3か月先までで大丈夫です。慣れてきたら6か月先まで確認すると、税金や賞与、設備投資なども含めて判断しやすくなります。

資金不足が見えたら、いつ相談すればいいですか?

できるだけ早い段階がおすすめです。

「来月支払えない」となってからではなく、3か月後、6か月後に不足しそうだとわかった段階で対策を考えることが大切です。

12 まとめ|今のお金ではなく「3か月後のお金」を見よう

資金繰り表とは、これから入ってくるお金と、出ていくお金を予測する表です。

経営で大切なのは、今の通帳残高を見ることだけではありません。

3か月後、6か月後に会社へいくらお金が残るのかを確認することです。

・現在の現金預金

・売上代金の入金

・仕入や人件費などの支払い

・税金

・借入金返済

・月末に残るお金

資金繰り表を作る一番の目的は、資金不足を早めに発見することです。

早く気づけば、できる対策も増えます。

「今払えるから大丈夫」ではなく、「3か月後も会社にお金が残っているか?」という視点を持ってみましょう。

次回、第10回は、「損益分岐点とは?いくら売れば利益が出る?」をテーマに、経営者様向けにやさしく解説します。

<

ご相談について

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が会社の状態を早めに確認できる環境づくりをサポートしています。

「売上はあるのに、なぜお金が残らないのかわからない」

「3か月後の資金が心配」

「借入や設備投資をする前に資金繰りを確認したい」

「自社の資金繰り表を一緒に作ってほしい」

このようなお悩みがある方は、お気軽にご相談ください。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
借入金はどれくらいなら大丈夫?返済と会社に残るお金の見方を税理士がやさしく解説

【経営数字の見える化シリーズ|第8回】

「借入金が増えてきたけれど、このままで大丈夫なのかな」

「銀行から借りられると言われたけれど、本当に借りても大丈夫?」

「利益は出ているはずなのに、毎月返済するとお金が残らない」

このように感じたことはありませんか?

会社を経営していると、設備投資や仕入れ、人材採用、新店舗の出店など、まとまったお金が必要になることがあります。

そんなときに活用されるのが、金融機関からの借入です。

しかし、借入金があること自体が悪いわけではありません。

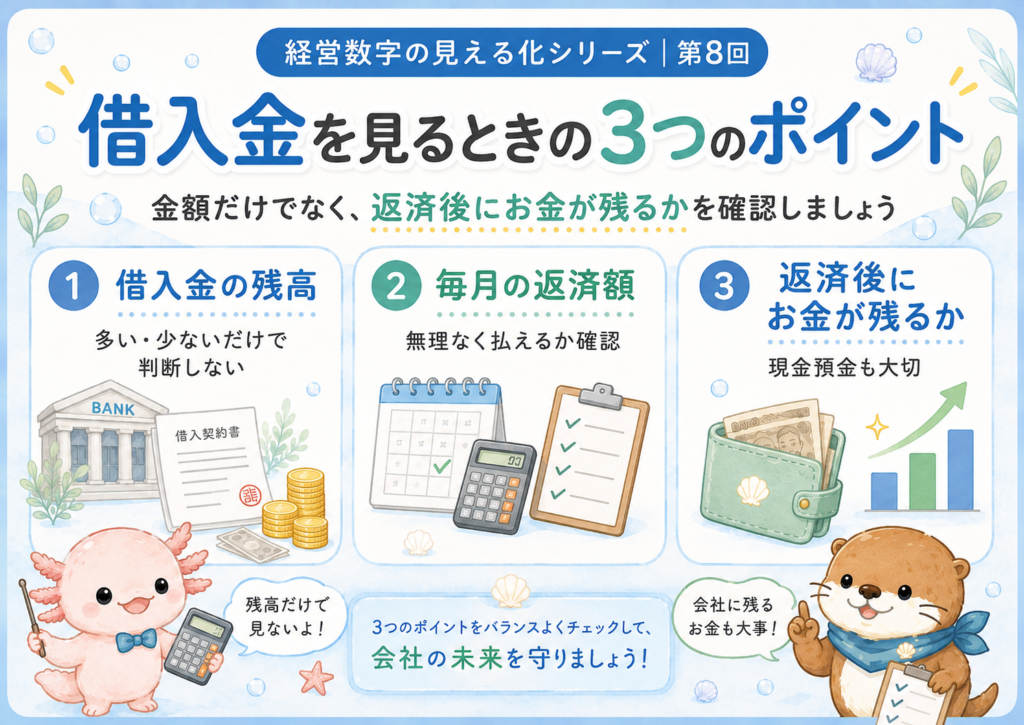
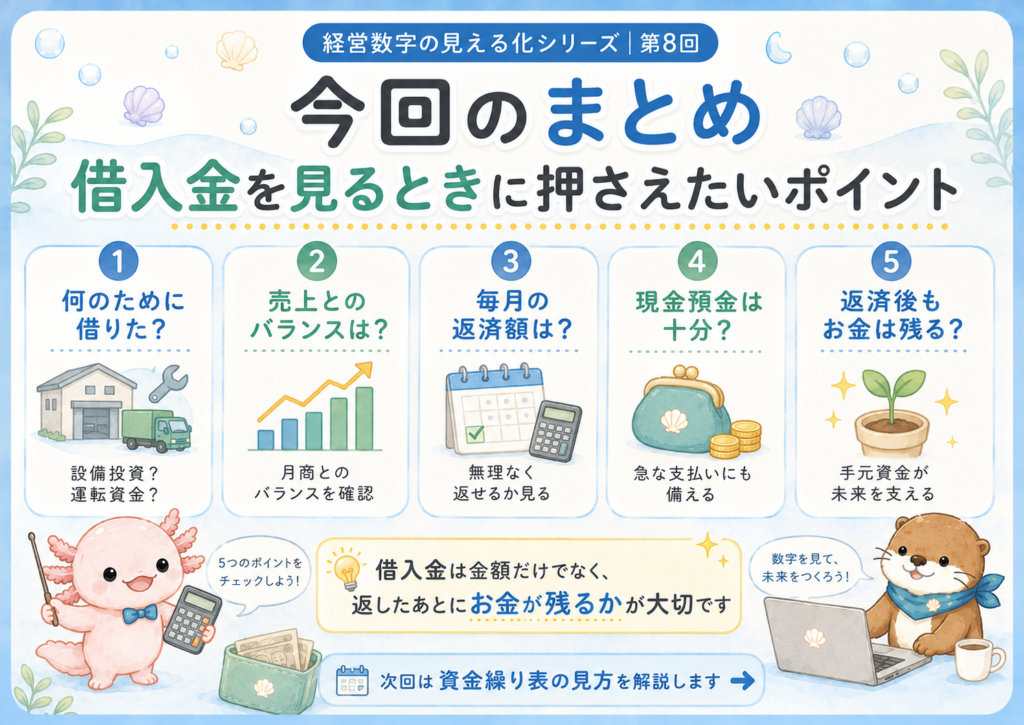
大切なのは、「いくら借りているか」ではなく、「何のために借りて、無理なく返せて、返したあとも会社にお金が残るか」を見ることです。

この記事では、借入金はいくらまでなら大丈夫なのか、返済で確認したいこと、会社にお金を残すための考え方を、経営者様向けにやさしく解説します。

後半では、架空の会社「株式会社あわらベーカリー」の数字を使って、具体的に確認していきます。

この記事でわかること

・借入金はいくらまでなら大丈夫なのか

・借入金を金額だけで判断してはいけない理由

・毎月の返済で確認したいこと

・利益が出ていてもお金が減る理由

・売上規模と借入金のバランスを見る方法

・借入前に確認したいポイント

・借入後に毎月確認したい数字

先に結論

借入金に「○万円までなら大丈夫」という一律の答えはありません。

同じ1,000万円の借入金でも、会社の売上規模や利益、毎月の返済額、現金預金によって負担の大きさは違います。

借入金を見るときに大切なこと

・何のために借りたのか

・毎月いくら返済するのか

・返済したあとも会社にお金が残るか

・借入によって売上や利益が増えるのか

借入金は、「金額」だけではなく、「返済後にお金が残るか」まで確認することが大切です。

1 借入金は悪いものではありません

借入金という言葉を聞くと、「できるだけ借りない方がいい」と思う方もいるかもしれません。

しかし、会社経営では、借入を上手に活用することで成長につながる場合があります。

・新しい機械を購入する

・店舗を増やす

・新しい従業員を採用する

・大量の仕入れが必要になる

・新規事業を始める

手元資金だけでこれらを行うと、会社のお金が大きく減ってしまうことがあります。

そこで、必要な資金の一部を借入で調達し、手元のお金を残しながら事業を進める方法があります。

借りないことが正解なのではなく、返せる範囲で目的を持って借りることが大切です。

2 借入金を見るときは「何のために借りたか」を確認する

借入金が増えたときに、最初に確認したいのは借入の目的です。

設備投資のための借入

新しい機械を購入し、製造量を増やす、作業時間を短縮する、新しい商品を作るための借入です。

この場合は、設備投資によって今後の売上や利益が増えるかを確認します。

運転資金のための借入

仕入れ、人件費、家賃など、日々の事業を運営するためのお金です。

大切なのは、借りたお金が何に使われ、その結果、会社がどう良くなるのかを説明できることです。

3 借入金を見るときに確認したい5つの数字

① 売上高

会社の売上規模を確認します。同じ借入額でも、売上規模によって負担感は変わります。

② 利益

本業から返済のためのお金を生み出せているかを確認します。

③ 現金預金

利益があっても現金がなければ返済はできません。手元資金も重要です。

④ 毎月・年間の返済額

借入残高だけでなく、毎月いくら返すのかを確認します。

⑤ 借入金残高

現在いくら借入金が残っているのかを、他の数字と一緒に確認します。

4 「売上規模に対して借入金は多い?」を確認する方法

借入金の金額だけでは、多いか少ないか判断しにくいですよね。

そこで、売上規模とのバランスを見るために、借入金が1か月分の売上の何か月分あるかを確認する方法があります。

この指標を「借入金月商倍率」といいます。

借入金月商倍率 = 借入金残高 ÷ 1か月の平均売上

たとえば、年間売上高が3,600万円、借入金が600万円の場合。

計算例

1か月の平均売上:3,600万円 ÷ 12 = 300万円

600万円 ÷ 300万円 = 2.0か月分

何か月なら大丈夫?

ここで「2か月なら安全なの?」と思いますよね。

しかし、○か月以下なら安全、と一律には判断できません。

会社の利益率や現金預金、返済期間によっても状況は変わります。

前年・前々年と比較し、借入金が増えた理由や、借入後に売上・利益が増えているかを確認することが大切です。

5 利益が出ているのに「返済が苦しい」のはなぜ?

「決算書では利益が出ているのに、なぜ銀行返済をするとお金が残らないの?」

その理由は、利益とお金は同じではないからです。

売上が計上されてもまだ入金されていない場合や、設備投資、在庫の増加、借入返済などによって会社のお金は減ります。

ここが大切

「利益が出ているから大丈夫」ではなく、返済したあとに現金が残るかまで確認しましょう。

6 借入金で注意したい5つのサイン

6-1 借入金が増えているのに利益が増えていない

設備投資などのために借入をしたのであれば、その投資によって売上や利益が増えているか確認します。

6-2 毎月返済すると現金預金が減る

返済後に毎月のお金が減り続けている場合は注意が必要です。

6-3 返済のために新しい借入をしている

設備投資や成長のためではなく、「今月の返済をするために借りる」という状態が続く場合は、資金繰り全体を見直しましょう。

6-4 売掛金や在庫が増えている

売上が増えても、売掛金の回収前や在庫のままでは、現金は会社に戻ってきません。

6-5 利息負担が増えている

借入金には利息がかかります。借入額、金利、返済期間、毎月返済額まで確認しましょう。

7 借入する前に確認したいこと

「金融機関から借りられる」ことと、「会社が無理なく返せる」ことは同じではありません。

・何のために借りるのか

・必要額はいくらか

・毎月の返済額はいくらか

・年間返済額はいくらか

・借入後も現金預金を確保できるか

・投資によって売上や利益はいくら増える予定か

・計画より売上が少なかった場合でも返済できるか

特に設備投資では、「設備を買えるか」ではなく、「設備を買ったあとも経営を続けられるか」まで確認することが重要です。

8 借入後は「資金繰り表」で確認する

借入金がある会社にぜひ作っていただきたいのが、資金繰り表です。

資金繰り表では、月ごとに売上代金の入金、仕入・人件費・税金・設備投資・借入・返済などを整理します。

これにより、3か月後、6か月後に会社にいくらお金が残る予定なのかを確認できます。

9 具体例|株式会社あわらベーカリーの場合

ここからは、架空の会社「株式会社あわらベーカリー」の数字を使って確認してみましょう。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

9-1 3期分の数字

第3期

売上高:24,000,000円

営業利益:1,160,000円

現金預金:1,800,000円

借入金:5,100,000円

純資産:2,600,000円

第4期

売上高:30,000,000円

営業利益:2,000,000円

現金預金:2,500,000円

借入金:3,980,000円

純資産:3,870,000円

第5期

売上高:36,000,000円

営業利益:2,000,000円

現金預金:2,200,000円

借入金:6,130,000円

純資産:5,060,000円

9-2 売上規模と借入金を比べてみる

第3期

5,100,000円 ÷ 2,000,000円

約2.6か月

第4期

3,980,000円 ÷ 2,500,000円

約1.6か月

第5期

6,130,000円 ÷ 3,000,000円

約2.0か月

第4期までは借入金の負担が小さくなっていましたが、第5期に再び増えています。

9-3 第5期は「なぜ借入金が増えたのか」を確認する

第4期から第5期にかけて、借入金は398万円から613万円へ増えています。

しかし、借入金が増えたからといって、すぐに悪い状態とは判断しません。

たとえば、新しい製造設備を購入したのであれば、将来の売上を増やすための投資かもしれません。

9-4 現金預金も一緒に見る

第4期から第5期では、現金預金が250万円から220万円へ減っています。

一方で、借入金は増えています。

さらに、営業利益は200万円から200万円で増えていません。

ここから、「売上は増えているけれど、利益やお金が十分に増えていない」可能性が見えてきます。

9-5 純資産は増えている

一方、純資産は260万円、387万円、506万円と毎年増えています。

このように、借入金だけで会社を判断しないことが重要です。

売上・利益・現金預金・借入金・純資産を一緒に見ることで、会社の状態がよりわかりやすくなります。

10 あなたの会社は大丈夫?借入金チェックリスト

□ 現在の借入金残高を把握していない

□ 毎月の返済額を把握していない

□ 年間でいくら返済しているかわからない

□ 借入した理由を説明できない

□ 借入後の売上や利益を確認していない

□ 利益は出ているのに現金預金が減っている

□ 返済すると毎月ほとんどお金が残らない

□ 売掛金や在庫が増えている

□ 半年後の現金残高を予測していない

□ 設備投資前に資金繰りを確認していない

11 よくある質問

借入金は少ない方がいいですか?

必ずしもそうとは限りません。必要な設備投資や成長投資をすべて自己資金で行うことで、かえって会社の現金が少なくなる場合もあります。

借入できる金額なら借りても大丈夫ですか?

「借りられる金額」と「無理なく返せる金額」は同じではありません。毎月の返済額、利益、現金預金、今後の投資予定などを確認して判断することが大切です。

利益が出ていれば借入金は返せますか?

利益が出ていても、現金が不足する場合があります。返済可能かどうかは、資金繰りまで確認しましょう。

設備投資で借入する前に何を見ればいいですか?

設備投資額、借入額、毎月返済額、現在の現金預金、投資後の売上予測、投資後の利益予測を確認しましょう。

12 まとめ|借入金は「返したあとにお金が残るか」まで確認しよう

借入金は、会社の成長を支える大切な資金調達手段です。

借入金があること自体が問題なのではありません。

・何のために借りたのか

・現在いくら残っているか

・毎月いくら返済しているか

・年間でいくら返済するのか

・利益はいくら出ているか

・返済後に現金が残るか

「借入金はいくらまでなら大丈夫?」という質問に対する答えは、会社によって違います。

だからこそ、借入金の金額だけではなく、売上・利益・返済額・会社に残るお金を一緒に見ることが大切です。

次回は、「資金繰り表って何?会社のお金を先読みする方法」について、経営者様向けにやさしく解説します。

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が会社の状態を早めに確認できる環境づくりをサポートしています。

「借入しても大丈夫か確認したい」

「毎月返済しているのに、なぜお金が残らないのかわからない」

「設備投資をする前に、会社のお金を確認したい」

「金融機関へ相談する前に数字を整理したい」

このようなお悩みがある方は、お気軽にご相談ください。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
人件費率とは?計算方法・適正な考え方・改善方法を経営者向けに解説

【経営数字の見える化シリーズ|第7回】

「売上は増えているのに、人件費も増えて利益が残らない」

「従業員を増やしたいけれど、本当に採用して大丈夫なのかわからない」

「自社の人件費は高いのか、低いのか判断できない」

このようなお悩みはありませんか?

人件費は、会社を運営するうえで欠かせない経費です。

従業員を採用することで、売上の増加やサービスの向上、経営者の負担軽減につながることがあります。

一方で、売上や粗利益に対して人件費が大きくなりすぎると、会社に利益が残りにくくなります。

そこで確認したいのが、人件費率です。

この記事では、人件費率の計算方法や見方、適正な考え方、人件費率が高くなる原因、改善方法を経営者様向けにわかりやすく解説します。

後半では、架空の会社「株式会社あわらベーカリー」の数字を使って、人件費率の変化を具体的に確認します。

この記事でわかること

・人件費率の意味と計算方法

・売上高人件費率と労働分配率の違い

・人件費率が高くなる主な原因

・人件費を一律に削減してはいけない理由

・人件費率を改善するための具体的な方法

・従業員を採用する前に確認したい数字

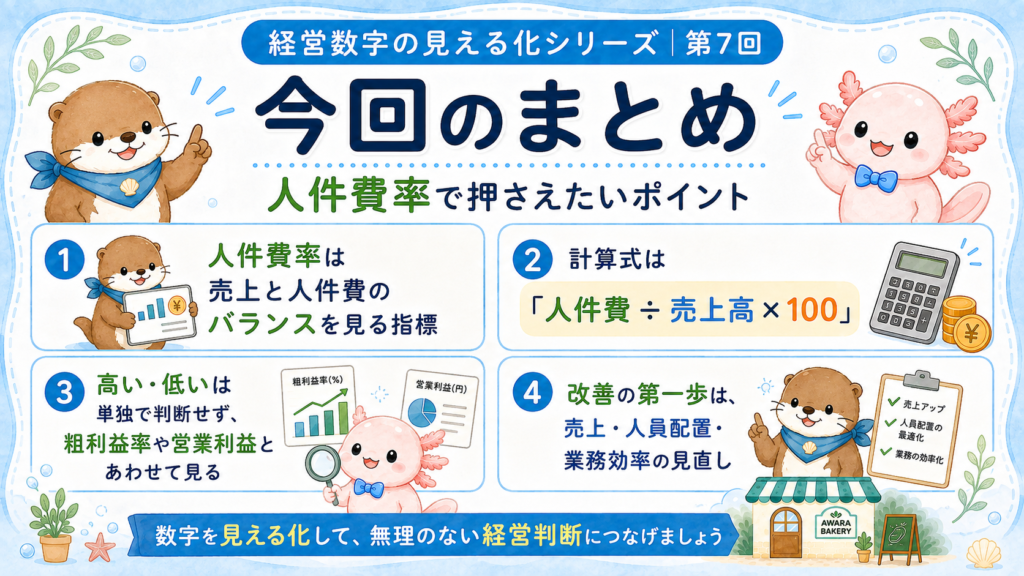
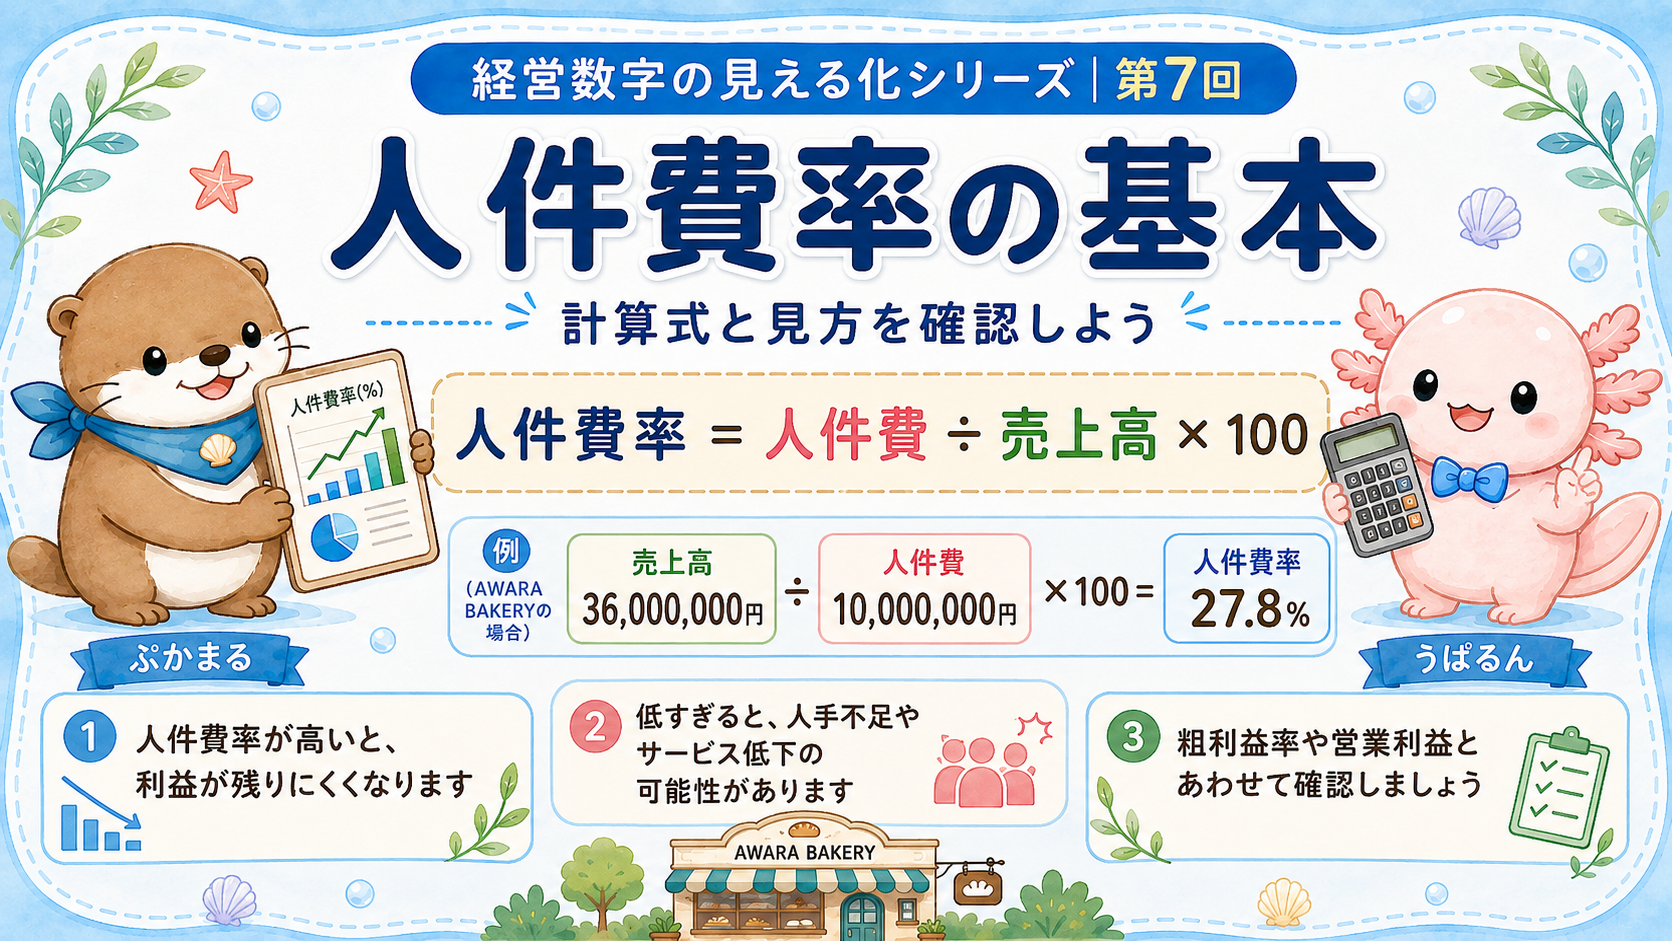
人件費率とは、売上高や粗利益に対して、人件費がどれくらいかかっているかを見る割合です。

売上高人件費率 = 人件費 ÷ 売上高 × 100
粗利益に対する人件費率 = 人件費 ÷ 売上総利益 × 100

ただし、適正な人件費率は、業種、事業内容、従業員数、会社の成長段階によって異なります。

人件費率が高いからといって、すぐに給与や従業員数を減らせばよいわけではありません。

大切なのは、人件費の増加が売上や利益につながっているか、従業員一人あたりの生産性が上がっているかを確認することです。

1 人件費率とは

1-1 人件費に含まれるもの

人件費というと、従業員へ支払う給与だけをイメージする方も多いかもしれません。

しかし、会社が負担する人件費には、一般的に次のようなものが含まれます。

・給料手当

・賞与

・役員報酬

・法定福利費

・福利厚生費

・退職金

・通勤手当

・採用費や教育費

人件費率を計算するときは、何を人件費に含めるかを毎回統一することが大切です。

ある月は給与だけ、別の月は法定福利費まで含めるという計算方法では、正しく比較できません。

毎月同じ基準で計算し、前年同月や計画と比べましょう。

1-2 売上高人件費率の計算方法

売上高人件費率は、売上高に対して人件費がどれくらいかかっているかを見る割合です。

売上高人件費率 = 人件費 ÷ 売上高 × 100

たとえば、1か月の売上高が300万円、人件費が90万円の場合は、次のようになります。

計算例

90万円 ÷ 300万円 × 100 = 30%

この場合、売上高の30%が人件費として使われていることになります。

計算しやすく、毎月の推移を確認しやすいことが特徴です。

ただし、原価の高い業種と低い業種では、同じ人件費率でも意味が異なります。

そのため、売上高人件費率だけでなく、粗利益との関係も確認する必要があります。

1-3 労働分配率の考え方

労働分配率は、会社が生み出した付加価値のうち、どれくらいを人件費として従業員へ分配しているかを見る割合です。

労働分配率 = 人件費 ÷ 付加価値額 × 100

付加価値額の計算方法には複数ありますが、中小企業の経営管理では、わかりやすく粗利益を使って確認することがあります。

人件費 ÷ 売上総利益 × 100

たとえば、売上総利益が180万円、人件費が90万円の場合は、次のようになります。

計算例

90万円 ÷ 180万円 × 100 = 50%

売上高人件費率は売上高に対する割合ですが、労働分配率は会社が生み出した利益の源泉に対する割合です。

人件費の負担を確認するときは、粗利益との関係を見る方が、実際の経営状態を把握しやすい場合があります。

2 人件費率を確認する理由

2-1 売上が増えても利益が残らない原因を確認できる

売上が増えると、仕事量も増えることがあります。

その結果、従業員の採用、勤務時間の増加、残業、外注の利用などにより、人件費も増えます。

人件費の増加以上に売上や粗利益が増えていれば、会社の成長につながっている可能性があります。

一方で、売上や粗利益の増加よりも人件費の増加が大きければ、利益は残りにくくなります。

「人件費が増えた」という金額だけを見るのではなく、売上高や粗利益に対する割合で確認することが大切です。

2-2 採用してよいか判断する材料になる

従業員を一人採用すると、毎月の給与だけでなく、社会保険料や交通費、備品、採用費、教育費なども発生します。

そのため、月給だけを見て採用できるか判断するのは危険です。

採用前に確認したいこと

・採用後の年間人件費

・採用により増やせる売上や粗利益

・教育にかかる期間

・人件費を支払える現金預金

・売上が計画どおり増えなかった場合の資金繰り

採用によってすぐに売上が増えるとは限りません。

入社後、仕事を覚えて生産性が上がるまでの期間も考慮する必要があります。

2-3 人員配置や業務効率を見直せる

人件費率が高くなっている場合、従業員の給与が高すぎるとは限りません。

次のような原因も考えられます。

・仕事量に対して人員が多い

・手作業や二重入力が多い

・担当者に仕事が偏っている

・忙しい時間帯と人員配置が合っていない

・利益につながりにくい業務に時間を使っている

・教育不足により作業時間が長くなっている

人件費を減らす前に、業務の流れや人員配置を見直すことが大切です。

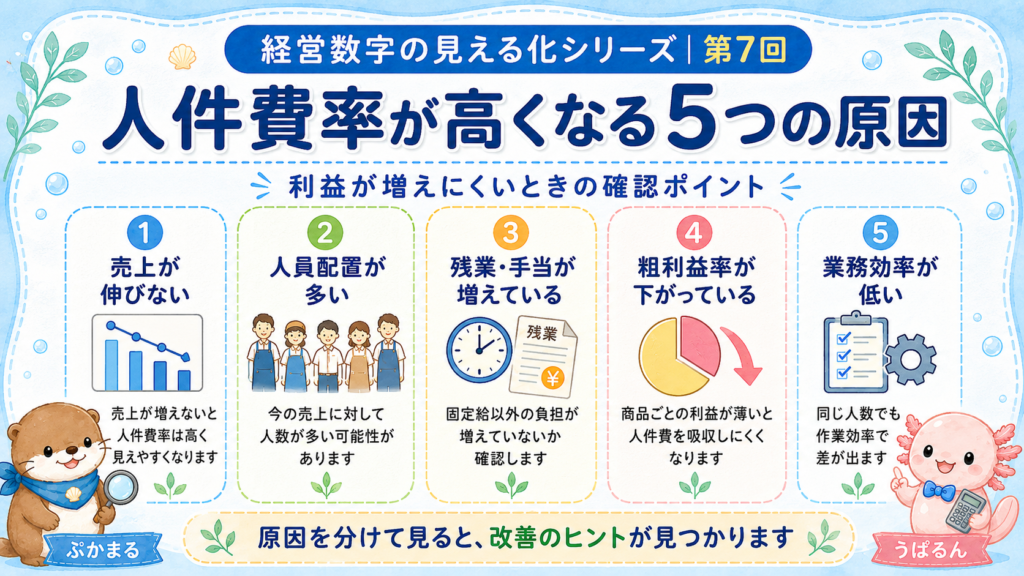
3 人件費率が高くなる主な5つの原因

3-1 売上や粗利益が減っている

人件費の金額が変わっていなくても、売上や粗利益が減ると人件費率は上がります。

たとえば、人件費が毎月100万円で変わらなくても、売上高が400万円から300万円へ減れば、売上高人件費率は上昇します。

人件費率が上がったときは、最初に人件費だけでなく、売上高や粗利益が減っていないか確認しましょう。

3-2 売上の増加以上に人件費が増えている

事業拡大を見込んで先に人を採用した場合、一時的に人件費率が上がることがあります。

これは必ずしも悪い状態ではありません。

ただし、一定期間が経過しても売上や粗利益が増えなければ、採用計画や人員配置を見直す必要があります。

採用後に確認したいこと

・担当できる業務が増えたか

・経営者の作業時間が減ったか

・対応できる顧客数が増えたか

・残業や外注費が減ったか

・売上や粗利益が増えたか

3-3 残業や休日出勤が増えている

売上が増える繁忙期には、残業代や休日出勤手当が増えることがあります。

一時的な増加であれば問題にならない場合もあります。

しかし、毎月残業が続いている場合は、人員不足、業務の属人化、作業工程の無駄などが隠れている可能性があります。

単純に残業時間を減らすだけでなく、なぜ残業が発生しているのかを確認することが重要です。

3-4 業務が非効率になっている

紙資料からの転記、複数のExcelへの二重入力、承認の待ち時間、同じ内容の確認作業などが多いと、売上に直接つながらない時間が増えます。

人件費率を改善するためには、従業員に無理をさせるのではなく、業務そのものを効率化することが大切です。

・クラウド会計を導入する

・請求書や経費精算をデジタル化する

・定型業務を自動化する

・業務マニュアルを作成する

・重複している作業をなくす

3-5 利益率の低い仕事が増えている

売上は増えていても、手間がかかる割に利益が少ない仕事が増えると、人件費率は高くなります。

たとえば、次のような場合です。

・低価格の仕事が増えた

・追加対応を無料で行っている

・少額の注文に時間がかかっている

・利益率の低い商品が増えた

・顧客ごとの対応時間に差がある

売上高だけではなく、商品別・サービス別・顧客別に、粗利益と作業時間を確認しましょう。

4 人件費率を改善するための方法

4-1 人件費を一律に削減しない

人件費率が高いからといって、すぐに給与や従業員数を減らすのはおすすめできません。

人件費を減らすことで、従業員の負担が増えたり、サービスの品質が下がったりする可能性があります。

さらに、退職者が増える、採用が難しくなる、売上が減るといった影響も考えられます。

改善するときは、まず人件費の金額ではなく、売上や粗利益に対して人件費がどのように変化しているかを確認しましょう。

4-2 粗利益を増やす

人件費率を改善する方法は、人件費を減らすことだけではありません。

粗利益を増やすことでも改善できます。

・販売価格を見直す

・利益率の高い商品を増やす

・利益率の低い仕事を見直す

・値引きのルールを決める

・仕入価格を見直す

・追加サービスを有料化する

売上を増やすだけでなく、どれくらい粗利益が残るかを確認することが大切です。

4-3 業務を見える化する

人件費率を改善するには、誰が、どの業務に、どれくらい時間を使っているかを把握します。

正確な時間管理が難しい場合は、まず1週間だけ記録してみる方法もあります。

・顧客対応

・製造や作業

・移動

・入力や集計

・確認作業

・会議

・手待ち時間

業務別に分けてみると、改善できる作業が見つかりやすくなります。

4-4 ITやクラウドサービスを活用する

毎月繰り返す定型業務は、ITやクラウドサービスを活用することで作業時間を減らせる場合があります。

・会計ソフトと銀行口座を連携する

・請求書をオンラインで発行する

・経費精算をクラウド化する

・勤怠管理をデジタル化する

・予約や問い合わせ対応を自動化する

新しいシステムを導入する際は、導入費用だけでなく、削減できる時間と人件費も確認しましょう。

4-5 毎月の推移を確認する

人件費率は、決算時だけでなく、毎月確認することが大切です。

毎月並べたい数字

・売上高

・売上総利益

・人件費

・売上高人件費率

・粗利益に対する人件費率

・営業利益

前年同月や予算と比較することで、変化の原因に早く気づけます。

5 決算書の具体例|株式会社あわらベーカリーの場合

ここからは、架空の会社「株式会社あわらベーカリー」の数字を使って、人件費率の変化を確認します。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

5-1 3期分の売上高・粗利益・人件費

株式会社あわらベーカリーの数字は、次のとおりです。

第3期

売上高:24,000,000円

売上総利益:14,400,000円

給料手当:3,000,000円

法定福利費:600,000円

人件費合計:3,600,000円

第4期

売上高:30,000,000円

売上総利益:17,400,000円

給料手当:4,200,000円

法定福利費:800,000円

人件費合計:5,000,000円

第5期

売上高:36,000,000円

売上総利益:20,160,000円

給料手当:5,400,000円

法定福利費:1,000,000円

人件費合計:6,400,000円

5-2 売上高人件費率を確認する

第3期

3,600,000円 ÷ 24,000,000円

15.0%

第4期

5,000,000円 ÷ 30,000,000円

約16.7%

第5期

6,400,000円 ÷ 36,000,000円

約17.8%

売上高は毎年増えていますが、売上高人件費率も15.0%から約17.8%へ上昇しています。

つまり、売上高の増加以上に、人件費の負担が大きくなっていることがわかります。

5-3 粗利益に対する人件費率を確認する

第3期

3,600,000円 ÷ 14,400,000円

25.0%

第4期

5,000,000円 ÷ 17,400,000円

約28.7%

第5期

6,400,000円 ÷ 20,160,000円

約31.7%

粗利益に対する人件費率も、25.0%から約31.7%へ上昇しています。

粗利益の金額は増えていますが、それ以上に人件費が増えている状態です。

5-4 数字から何を確認するか

人件費率が上がったからといって、採用が失敗だったとは限りません。

新しい従業員が仕事を覚える途中であれば、一時的に人件費率が高くなることもあります。

あわらベーカリーで確認したいこと

・従業員を増やしたことで製造量が増えたか

・経営者の作業時間が減ったか

・営業時間や販売機会が増えたか

・残業や外注費が減ったか

・新しい設備と人員を十分に活用できているか

・店舗販売と卸販売のどちらに人手がかかっているか

・商品別の粗利益と作業時間が合っているか

数字の増減だけで判断せず、その背景を確認することが大切です。

6 自社の人件費を確認するチェックリスト

次の項目で、当てはまるものがないか確認してみましょう。

□ 売上は増えているが、営業利益が増えていない

□ 人を増やしたが、売上や粗利益が増えていない

□ 毎月の人件費率を計算していない

□ 残業や休日出勤が増えている

□ 経営者や一部の従業員に仕事が偏っている

□ 手作業や二重入力が多い

□ 利益の少ない仕事に時間がかかっている

□ 採用前に資金繰りを確認していない

□ 商品別・顧客別の作業時間を把握していない

□ 人件費の増加理由を説明できない

複数当てはまる場合は、人件費の削減を考える前に、売上・粗利益・業務時間・人員配置を整理してみましょう。

7 まとめ|人件費率は会社の成長と一緒に確認しよう

人件費率は、売上高や粗利益に対して、人件費がどれくらいかかっているかを見る割合です。

売上高人件費率 = 人件費 ÷ 売上高 × 100
粗利益に対する人件費率 = 人件費 ÷ 売上総利益 × 100

適正な人件費率は、業種や事業内容、会社の成長段階によって異なります。

そのため、他社の数字だけで判断するのではなく、自社の過去の数字や計画と比較することが大切です。

また、人件費率が高いからといって、人件費を一律に削減するのではなく、粗利益を増やす、業務を効率化する、人員配置を見直すといった方法を検討しましょう。

人件費は、単なる経費ではありません。

適切に使うことで、売上の増加、サービスの向上、経営者の負担軽減、会社の成長につながる大切な投資です。

次回は、借入金の見方と返済負担を確認する方法について詳しく解説します。

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が会社の状態を早めに確認できる環境づくりをサポートしています。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
「従業員を採用しても大丈夫か確認したい」

「人件費が利益を圧迫していないか見てほしい」

「毎月確認すべき数字を整理したい」

このようなお悩みがある方は、お気軽にご相談ください。

粗利益率とは?計算方法・見方・改善方法を経営者向けにわかりやすく解説

【経営数字の見える化シリーズ|第6回】

「売上は増えているのに、思ったほど利益が残らない」

「原材料費が上がっているけれど、どのくらい影響しているのかわからない」

「値上げをした方がよいのか、判断できない」

このようなお悩みはありませんか?

売上高は、会社の成長を確認するための大切な数字です。

しかし、売上高だけを見ても、商品やサービスからどれくらい利益が残っているかまではわかりません。

そこで確認したいのが、粗利益率です。

粗利益率を見ることで、原材料費や仕入価格の上昇、販売価格の見直し不足、利益率の低い商品の増加などに早く気づきやすくなります。

この記事では、粗利益率の計算方法・見方・改善方法を、経営者様向けにわかりやすく解説します。

後半では、架空の会社「株式会社あわらベーカリー」の数字を使って、粗利益率の変化を具体的に確認します。

この記事でわかること

・粗利益と粗利益率の違い

・粗利益率の計算方法

・粗利益率が下がる主な原因

・粗利益率を改善するための具体策

・粗利益率を見るときの注意点

粗利益率は、売上高に対して売上総利益がどれくらい残っているかを見る割合です。

粗利益率 = 売上総利益 ÷ 売上高 × 100

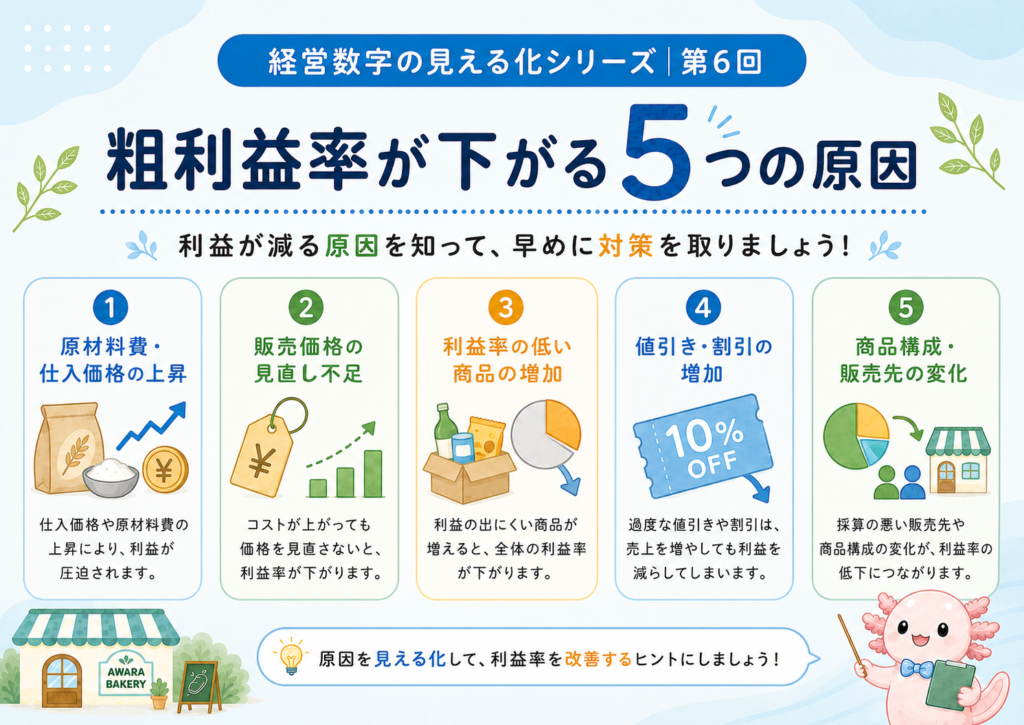
粗利益率が下がっている場合は、主に次のような原因が考えられます。

1.原材料費や仕入価格の上昇
2.販売価格の見直し不足
3.利益率の低い商品の増加
4.値引きや割引の増加
5.商品構成や販売先の変化

粗利益率は、金額だけでは見えにくい利益の変化に気づくための重要な数字です。

1 粗利益率とは

1-1 粗利益とは

粗利益とは、売上高から売上原価を差し引いた利益です。

決算書では「売上総利益」と表示されることが多く、一般的には「粗利益」や「粗利」と呼ばれます。

売上総利益 = 売上高 − 売上原価

たとえば、1,000円の商品を販売し、その商品の材料費や仕入価格が400円だった場合、売上総利益は600円です。

販売価格

1,000円

売上原価

400円

売上総利益

600円

この600円から、人件費、家賃、水道光熱費、広告宣伝費などの経費を支払います。

つまり、粗利益は、会社を運営するための経費を支払い、最終的な利益を残すための原資になります。

1-2 粗利益率とは

粗利益率は、売上高に対して売上総利益がどれくらい残っているかを見る割合です。

粗利益率 = 売上総利益 ÷ 売上高 × 100

先ほどの例では、売上総利益600円を売上高1,000円で割るため、粗利益率は60%です。

計算例

600円 ÷ 1,000円 × 100 = 60%

粗利益率が60%ということは、売上高1,000円に対して、売上原価を差し引いた後に600円が残っているということです。

2 経営者が粗利益率を確認する理由

2-1 売上高だけでは利益の状態がわからない

売上高が増えていると、会社が順調に成長しているように見えます。

しかし、売上高が増えても、売上原価がそれ以上に増えていれば、利益は思ったほど残りません。

売上高と売上総利益の金額だけでなく、粗利益率も確認することで、売上に対して利益が残る割合の変化に気づけます。

2-2 原材料費や仕入価格の影響が見えやすい

原材料費や仕入価格が上がると、販売価格を変えない限り、商品1つあたりに残る利益は減ります。

粗利益率を毎月確認していれば、原価の上昇が利益に与えている影響を早めに把握できます。

2-3 販売価格を見直す判断材料になる

値上げを検討するときに、「他社も値上げしているから」「原材料費が上がったから」という理由だけで判断すると、必要な値上げ幅がわかりにくいことがあります。

現在の原価と目標とする粗利益率を確認することで、販売価格を考えるための材料になります。

2-4 商品別・販売先別の採算を確認できる

会社全体の粗利益率だけでなく、商品別・サービス別・販売先別に粗利益率を確認すると、どこで利益が出ているのかが見えやすくなります。

売上高が大きい商品が、必ずしも利益を多く残しているとは限りません。

利益率の低い商品や取引が増えていないかを確認することが大切です。

3 粗利益率が下がる主な5つの原因

3-1 原材料費や仕入価格が上がっている

粗利益率が下がる代表的な原因が、原材料費や仕入価格の上昇です。

販売価格を変えずに原価だけが上がれば、商品1つあたりに残る利益は減ります。

原価の変化は、会社全体だけでなく、主力商品ごとに確認すると原因を特定しやすくなります。

3-2 販売価格の見直しが追いついていない

原価が上がっているのに販売価格を据え置いていると、粗利益率は下がります。

値上げは慎重な判断が必要ですが、価格を変えないことで、売るほど忙しくなり、利益が残りにくくなる場合もあります。

3-3 利益率の低い商品や取引が増えている

利益率の高い商品と低い商品がある場合、利益率の低い商品の販売割合が増えると、会社全体の粗利益率は下がります。

店舗販売から卸販売が増えた場合や、販売手数料の高い販売方法が増えた場合にも、粗利益率が変化することがあります。

3-4 値引きや割引が増えている

値引きや割引を行うと、販売数が増える場合があります。

しかし、原価が変わらないまま販売価格だけが下がるため、粗利益率は低下します。

値引きを行う場合は、販売数の増加によって、粗利益の総額がどれくらい増えるかまで確認することが大切です。

3-5 商品構成や販売先が変わっている

会社全体の粗利益率が下がった場合でも、すべての商品の利益率が下がっているとは限りません。

利益率の低い商品の売上割合が増えたことで、会社全体の粗利益率が下がる場合があります。

商品別・販売先別・販売方法別に分けて確認すると、変化の原因が見つかりやすくなります。

4 粗利益率を改善するための6つの方法

4-1 商品ごとの原価を確認する

まずは、商品ごとの販売価格と原価を整理します。

確認したい項目

・販売価格

・材料費や仕入価格

・包装費

・販売手数料

・商品1つあたりの粗利益

・商品ごとの粗利益率

すべての商品を一度に確認するのが難しい場合は、売上高の大きい商品や主力商品から始めましょう。

4-2 販売価格を見直す

原価が上がっている場合は、販売価格の見直しも検討します。

すべての商品を一律に値上げするのではなく、利益率が低い商品、付加価値を伝えやすい商品、需要が安定している商品から検討する方法もあります。

4-3 利益率の低い商品や取引を見直す

売上高は大きくても、粗利益がほとんど残らない商品や取引があるかもしれません。

すぐにやめるのではなく、価格、注文数量、配送費、提供方法などを見直せないか検討します。

4-4 値引きのルールを決める

その場の判断で値引きを繰り返すと、知らないうちに粗利益率が下がることがあります。

値引きできる金額、対象商品、期間、最低注文数などのルールを決めておくと、利益を守りやすくなります。

4-5 高付加価値の商品やサービスを増やす

単純な値上げだけでなく、品質、利便性、専門性、対応の丁寧さなど、お客様にとっての価値を高める方法もあります。

利益率の高い商品やサービスの販売割合が増えると、会社全体の粗利益率も改善しやすくなります。

4-6 毎月の粗利益率を確認する

決算が終わってから粗利益率の低下に気づくのではなく、毎月確認することが大切です。

前年同月や計画と比較することで、原価の上昇や商品構成の変化に早く気づけます。

5 決算書の具体例|株式会社あわらベーカリーの場合

ここからは、架空の会社「株式会社あわらベーカリー」の数字を使って、粗利益率の変化を具体的に確認します。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

5-1 3期分の売上高と売上総利益

株式会社あわらベーカリーの売上高と売上総利益は、次のように推移しています。

第3期

売上高:24,000,000円

売上総利益:14,400,000円

粗利益率:60.0%

第4期

売上高:30,000,000円

売上総利益:17,400,000円

粗利益率:58.0%

第5期

売上高:36,000,000円

売上総利益:20,160,000円

粗利益率:56.0%

売上高は、第3期の2,400万円から第5期の3,600万円まで増えています。

売上総利益の金額も、1,440万円から2,016万円まで増えています。

金額だけを見ると、順調に利益が増えているように見えます。

しかし、粗利益率は60.0%から56.0%へ、毎年2ポイントずつ下がっています。

つまり、売上高や売上総利益の金額は増えているものの、売上に対して利益が残る割合は低下している状態です。

5-2 粗利益率が下がった原因を考える

株式会社あわらベーカリーでは、次のような変化があった可能性があります。

・小麦粉やバターなどの材料費が上がった

・販売価格の見直しが追いついていない

・店舗販売より利益率の低い卸販売が増えた

・値引き販売やイベント販売が増えた

・利益率の低い商品の販売割合が増えた

会社全体の粗利益率だけでは、どの原因が影響しているかまではわかりません。

商品別・販売先別・販売方法別に数字を分けて確認することで、改善すべき部分が見えやすくなります。

5-3 あわらベーカリーが確認したいこと

・主力商品ごとの販売価格と原価

・店舗販売と卸販売の粗利益率

・値上げが必要な商品

・値引きや廃棄による影響

・仕入先や材料の見直し余地

・毎月の粗利益率の推移

原因を把握したうえで、販売価格、商品構成、仕入先、販売方法などを見直すことが大切です。

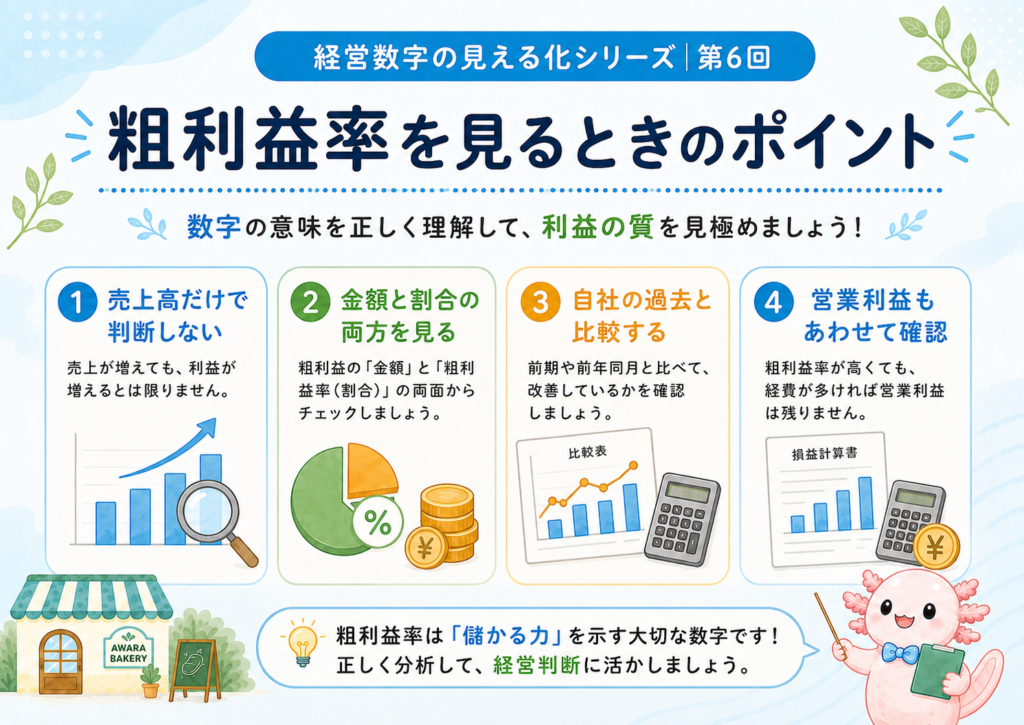
6 粗利益率を見るときの注意点

6-1 業種によって粗利益率は異なる

粗利益率は、業種や商品、サービスの内容によって大きく異なります。

他社の粗利益率と単純に比べて、高いから良い、低いから悪いと判断することはできません。

6-2 自社の過去の数字と比較する

まずは、自社の前年同月、前期、前々期と比較しましょう。

自社の中で粗利益率が下がっている場合は、原価、販売価格、商品構成などに変化がないか確認します。

6-3 金額と割合の両方を見る

粗利益率が下がっていても、売上高が大きく増えたことで、売上総利益の金額が増えている場合があります。

反対に、粗利益率が高くても、売上高が少なければ、必要な経費を支払うための利益が不足する場合があります。

売上総利益の金額と粗利益率の両方を確認しましょう。

6-4 営業利益もあわせて確認する

粗利益率が改善しても、人件費や家賃などの経費が増えれば、営業利益は増えないことがあります。

粗利益率だけで判断せず、営業利益や営業利益率もあわせて確認することが大切です。

7 まとめ|粗利益率を毎月確認しよう

粗利益率は、売上高に対して売上総利益がどれくらい残っているかを見る割合です。

粗利益率 = 売上総利益 ÷ 売上高 × 100

粗利益率が下がっているときは、原材料費や仕入価格、販売価格、商品構成、値引きなどを確認しましょう。

大切なのは、決算が終わってから確認するのではなく、毎月の数字を早めに確認することです。

売上総利益の金額と粗利益率の両方を確認し、変化の原因を把握することで、価格や商品構成の見直しなど、次の対応を早く行えます。

次回は、人件費率の見方と適正な考え方について詳しく解説します。

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が会社の状態を早めに確認できる環境づくりをサポートしています。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
粗利益率や販売価格、会社の利益についてお悩みの方は、お気軽にご相談ください。

売上が増えても利益が増えない5つの理由|経営者が確認したい数字と改善策

【経営数字の見える化シリーズ|第5回】

「売上は去年より増えているのに、利益が思ったほど増えていない」

「以前より忙しくなっているのに、会社にお金が残らない」

「売上を増やせば、利益も自然に増えると思っていた」

このように感じていませんか?

売上が増えることは、会社にとって良い変化のひとつです。

しかし、売上が増えたからといって、利益も同じように増えるとは限りません。

原材料費や仕入価格、人件費などが売上以上に増えていれば、売上が伸びても利益は残りにくくなります。

この記事では、売上が増えても利益が増えない主な原因と、経営者様が確認したい数字、利益を残すための改善方法をわかりやすく解説します。

この記事でわかること

  • ・売上が増えても利益が増えない主な原因
  • ・決算書で最初に確認したい数字
  • ・利益を残すための具体的な改善方法
  • ・売上・原価・経費を確認する順番
  • ・実際の数字を使った分析の考え方

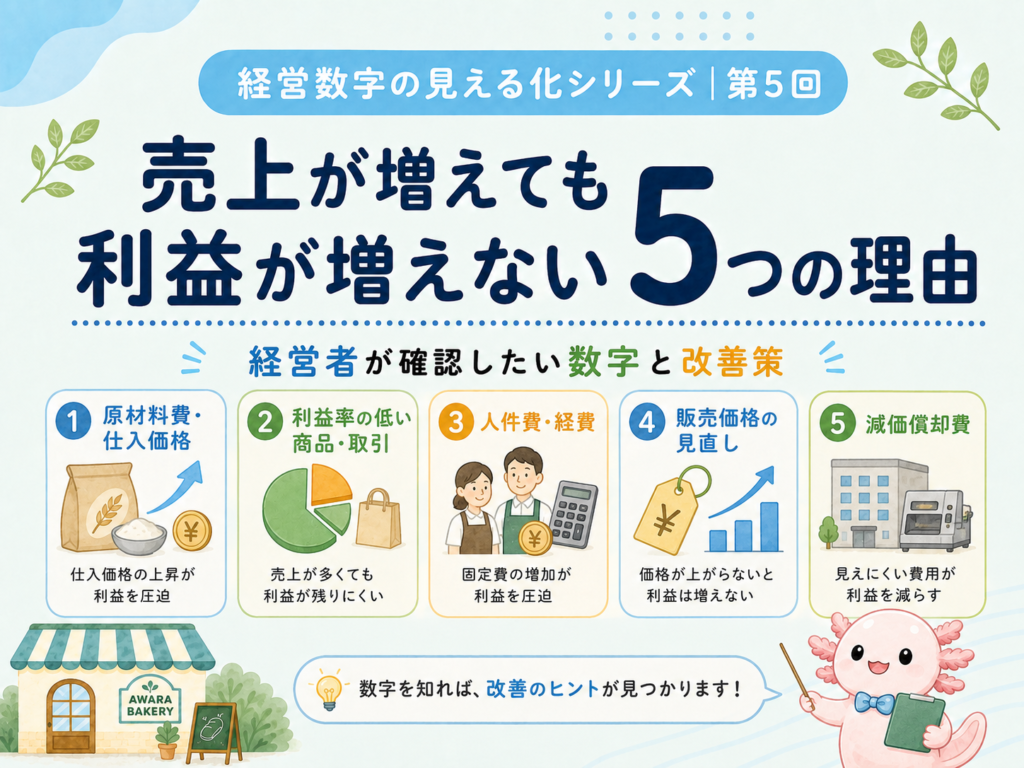
売上が増えても利益が増えない主な理由は、次の5つです。

1.原材料費や仕入価格が上がっている

2.利益率の低い商品や取引が増えている

3.人件費やその他の経費が増えている

4.販売価格の見直しが追いついていない

5.設備投資により減価償却費が増えている

利益の基本的な考え方は、次のとおりです。

売上 − 原価や経費 = 利益

売上が増えても、原価や経費が同じか、それ以上に増えれば利益は増えません。

大切なのは、売上高だけを見るのではなく、増えた売上からどれくらい利益が残っているかを確認することです。

1 売上が増えても利益が増えない主な5つの理由

1-1 原材料費や仕入価格が上がっている

売上が増えても利益が増えない理由のひとつが、原材料費や仕入価格の上昇です。

商品を作るための材料や、販売する商品の仕入価格が上がると、同じ価格で販売していても、1つの商品から残る利益は少なくなります。

たとえば、300円で販売している商品の材料費が100円から130円に上がったとします。

※表は横にスクロールできます

項目 値上がり前 値上がり後
販売価格 300円 300円
材料費 100円 130円
販売価格から材料費を引いた金額 200円 170円

販売価格が変わらなければ、1個あたりに残る金額は30円少なくなります。

販売数が増えて売上が伸びていても、1個あたりに残る利益が減っていれば、会社全体の利益は思ったほど増えません。

確認したいポイント

  • ・仕入単価がどれくらい上がったか
  • ・商品ごとの原価がどれくらい増えたか
  • ・販売価格に反映できているか
  • ・代わりに使える材料や仕入先があるか
  • ・内容量や提供方法を見直せないか

1-2 利益率の低い商品や取引が増えている

売上が増えているときは、何の売上が増えたのかを確認する必要があります。

同じ売上金額でも、商品や販売先によって残る利益は異なります。

たとえば、直接お客様に販売する場合と、他社へ卸売りする場合では、販売価格や手数料が異なることがあります。

利益率の低い商品や卸販売が増えると、会社全体の売上は増えても、利益は増えにくくなります。

売上の内訳として確認したい項目

  • ・商品別の売上高
  • ・商品別の原価
  • ・商品別の粗利益
  • ・販売先別の売上高
  • ・店舗・卸・ネットなど販売方法別の利益

売上の大きい商品が、必ずしも利益の大きい商品とは限りません。

売上額だけでなく、商品や取引ごとにどれくらい利益が残っているかを見ることが大切です。

1-3 人件費やその他の経費が増えている

売上が増えると、仕事量も増えることがあります。

その結果、従業員を増やしたり、勤務時間を長くしたりすることで、人件費が増える場合があります。

また、事業が広がることで、次のような経費も増えやすくなります。

  • ・水道光熱費
  • ・配送費
  • ・広告宣伝費
  • ・消耗品費
  • ・支払手数料
  • ・外注費
  • ・車両費

これらの経費が売上の増加以上に増えると、利益は残りにくくなります。

人件費や広告費を増やすこと自体が悪いわけではありません。

大切なのは、その経費が売上や利益の増加につながっているかを確認することです。

1-4 販売価格の見直しが追いついていない

原価が上がっているのに販売価格を据え置いていると、利益率は下がります。

値上げをすると、お客様が離れるのではないかと心配する経営者様も多いと思います。

しかし、原価が上がっているのに価格を見直さなければ、売れても利益は残りにくくなります。

  • ・利益率の低い商品から価格を見直す
  • ・内容量や提供方法を見直す
  • ・高付加価値の商品を増やす
  • ・セット販売を取り入れる
  • ・原材料や仕入先を見直す
  • ・配送費や手数料を別に設定する

1-5 設備投資により減価償却費が増えている

新しい機械や設備を購入すると、減価償却費が増えることがあります。

減価償却費とは、設備の購入金額を使用する期間に分けて経費にするものです。

設備を導入すると、作業効率や生産量が上がることがありますが、導入直後は利益が増えにくいこともあります。

設備投資後に確認したいこと

  • ・製造量が増えたか
  • ・作業時間が短くなったか
  • ・人件費の増加を抑えられたか
  • ・売上や利益につながっているか
  • ・借入金の返済に無理がないか

2 売上が増えても利益が増えないときに確認したい数字

2-1 売上高だけで判断しない

売上高は大切な数字ですが、それだけでは利益の状態まではわかりません。

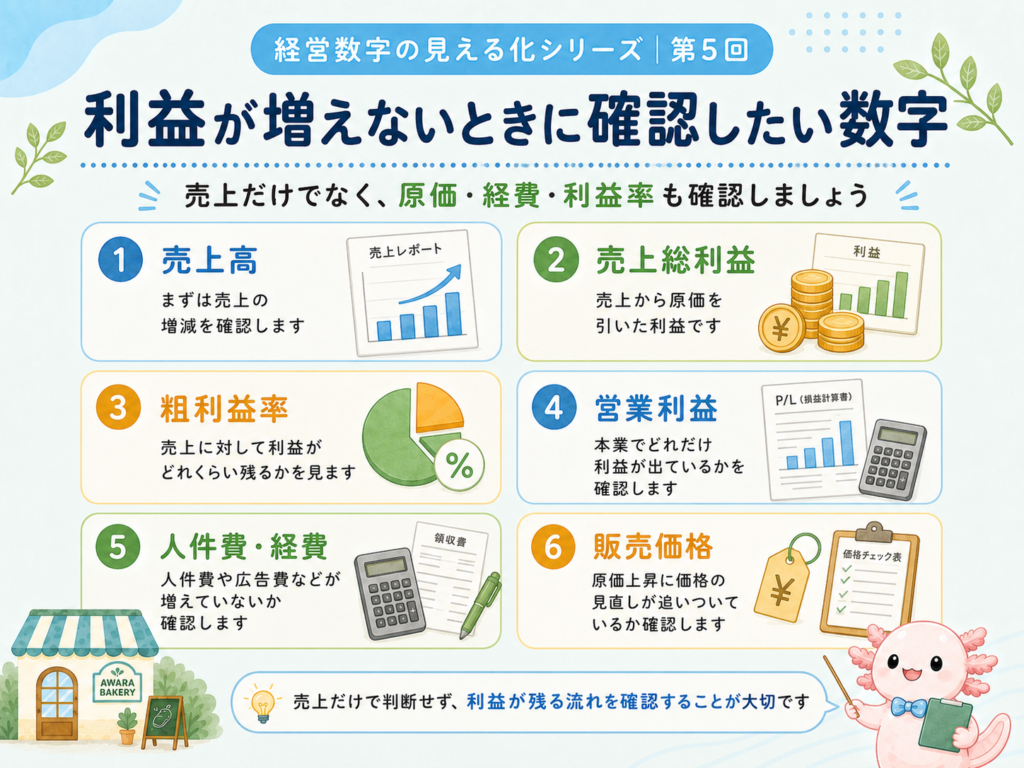
売上が増えたときは、次の数字もあわせて確認しましょう。

  • ・売上高
  • ・売上原価
  • ・売上総利益
  • ・粗利益率
  • ・人件費
  • ・営業利益
  • ・現金預金

売上高の増加額と、原価や経費の増加額を比べることで、利益が増えない原因を探しやすくなります。

2-2 売上総利益と粗利益率を確認する

売上が増えても利益が増えないときは、まず売上総利益と粗利益率を確認します。

売上総利益 = 売上高 − 売上原価
粗利益率 = 売上総利益 ÷ 売上高 × 100

売上総利益の金額が増えていても、粗利益率が下がっている場合は、売上に対して利益が残りにくくなっている状態です。

2-3 営業利益と営業利益率を確認する

営業利益は、本業でどれだけ利益を出せたかを見る数字です。

営業利益 = 売上総利益 − 販売費及び一般管理費
営業利益率 = 営業利益 ÷ 売上高 × 100

売上が増えているのに営業利益率が下がっている場合は、人件費やその他の経費が増えている可能性があります。

2-4 人件費や経費の増加を確認する

次に、人件費や主要な経費を前年と比較します。

  • ・給料手当
  • ・法定福利費
  • ・地代家賃
  • ・水道光熱費
  • ・広告宣伝費
  • ・外注費
  • ・減価償却費
  • ・その他経費

単に増えたかどうかを見るのではなく、なぜ増えたのか、その増加が売上や利益につながっているかを確認しましょう。

2-5 商品別・販売先別の利益を確認する

会社全体の損益計算書だけでは、どの商品や取引から利益が出ているかまではわからないことがあります。

そのため、可能であれば商品別・販売先別に数字を分けて確認します。

※表は横にスクロールできます

商品・販売方法 売上高 原価 粗利益
商品A
商品B
卸販売
店舗販売

正確な数字をすぐに出すことが難しい場合は、概算から始めても構いません。

まずは、どの商品や取引が利益につながっているのかを把握することが大切です。

3 売上を利益につなげるための改善方法

3-1 商品ごとの原価と利益を確認する

最初に行いたいのが、商品ごとの原価と利益の確認です。

  • ・販売価格
  • ・材料費・仕入価格
  • ・包装費
  • ・販売手数料
  • ・1個あたりの粗利益
  • ・粗利益率

すべての商品を一度に確認するのが難しい場合は、売上の大きい商品や主力商品から始めましょう。

3-2 販売価格を見直す

原価が上がっている場合は、販売価格の見直しも必要です。

ただし、すべての商品を一律に見直すのではなく、利益率の低い商品や付加価値を伝えやすい商品から検討する方法もあります。

3-3 利益率の低い商品や取引を見直す

売上は大きいものの、利益がほとんど残らない商品や取引があるかもしれません。

  • ・販売価格を変更する
  • ・最低注文数を設定する
  • ・配送費を別途請求する
  • ・商品内容や提供方法を変更する
  • ・利益率の高い商品と組み合わせる

3-4 経費を一律に削減しない

利益を増やすために、すべての経費を減らそうと考える場合があります。

しかし、売上や将来の成長につながる経費まで減らすと、かえって会社の成長を止めてしまう可能性があります。

経費を4つに分けて確認しましょう

  • ・売上や利益につながっている経費
  • ・会社の運営に必要な経費
  • ・見直しができる経費
  • ・効果が確認できない経費

3-5 毎月の数字を早めに確認する

決算が終わってから原因を確認するのではなく、毎月の数字を早めに確認することが大切です。

  • ・売上高
  • ・売上原価
  • ・売上総利益
  • ・粗利益率
  • ・人件費
  • ・営業利益
  • ・現金預金

前年同月や計画と比較することで、粗利益率の低下や経費の増加に早く気づけます。

4 決算書の具体例|株式会社あわらベーカリーの場合

ここからは、架空の会社「株式会社あわらベーカリー」の数字を使って、売上が増えても利益が増えなかった理由を具体的に確認します。

本記事では、決算書の見方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

4-1 売上高は増えている

株式会社あわらベーカリーの売上高は、次のように推移しています。

※表は横にスクロールできます

項目 第3期 第4期 第5期
売上高 24,000,000円 30,000,000円 36,000,000円

第3期から第5期までで、売上高は12,000,000円増えています。

第4期から第5期だけでも、6,000,000円増えています。

4-2 粗利益率は少しずつ下がっている

売上総利益と粗利益率は、次のように推移しています。

※表は横にスクロールできます

項目 第3期 第4期 第5期
売上総利益 14,400,000円 17,400,000円 20,160,000円
粗利益率 60.0% 58.0% 56.0%

売上総利益の金額は毎年増えていますが、粗利益率は60.0%から56.0%へ下がっています。

4-3 人件費と減価償却費が増えている

主な経費は、次のように推移しています。

※表は横にスクロールできます

項目 第3期 第4期 第5期
給料手当 3,000,000円 4,200,000円 5,400,000円
法定福利費 600,000円 800,000円 1,000,000円
水道光熱費 960,000円 1,200,000円 1,440,000円
減価償却費 800,000円 900,000円 1,400,000円
その他経費 2,000,000円 2,300,000円 2,800,000円

4-4 売上が増えても営業利益が増えなかった理由

営業利益は、次のように推移しています。

※表は横にスクロールできます

項目 第3期 第4期 第5期
営業利益 1,160,000円 2,000,000円 2,000,000円

営業利益が増えなかった主な理由

1.粗利益率が58.0%から56.0%へ下がった

2.給料手当や法定福利費などの人件費が増えた

3.設備投資によって減価償却費が増えた

4-5 あわらベーカリーが今後確認したいこと

  • ・商品ごとの粗利益率
  • ・店舗販売と卸販売の利益率の違い
  • ・値上げが必要な商品
  • ・人員増加による売上と利益への効果
  • ・新しい設備による製造量や作業時間の変化
  • ・毎月の粗利益率と営業利益

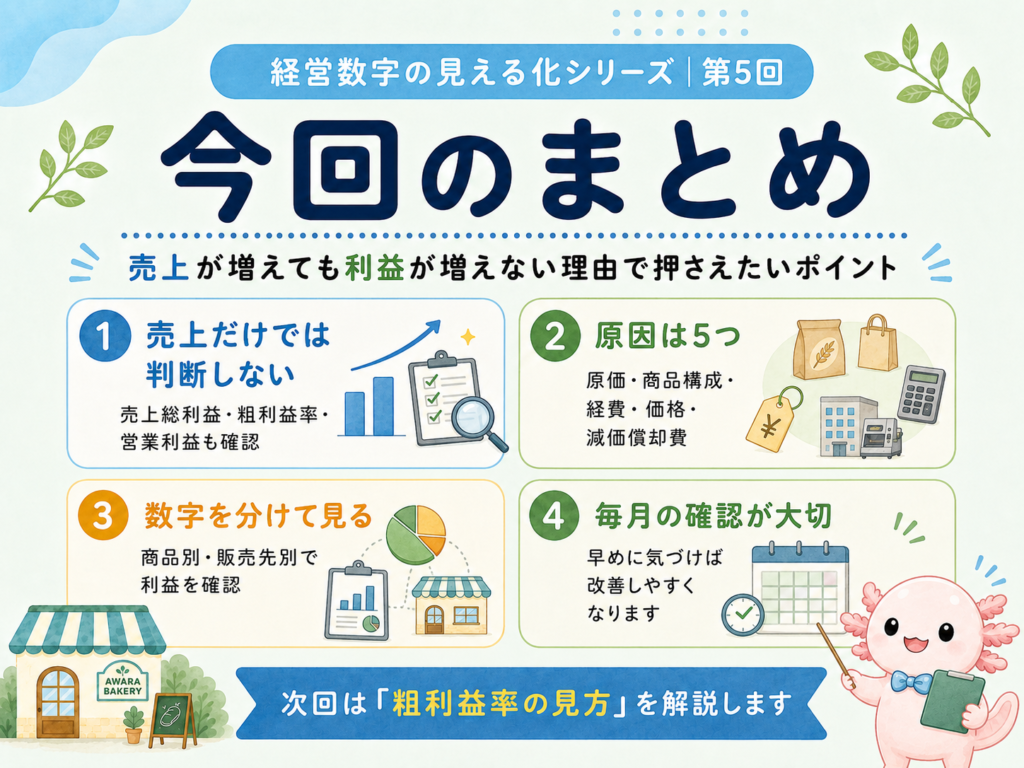
5 まとめ|売上ではなく利益が残る仕組みをつくろう

売上が増えても利益が増えない主な理由は、次の5つです。

  • ・原材料費や仕入価格が上がっている
  • ・利益率の低い商品や取引が増えている
  • ・人件費やその他の経費が増えている
  • ・販売価格の見直しが追いついていない
  • ・設備投資により減価償却費が増えている

売上高だけを見ていると、会社が順調に成長しているように見えることがあります。

しかし、会社に利益を残すためには、売上総利益・粗利益率・営業利益・人件費などをあわせて確認することが大切です。

また、会社全体の数字だけでなく、商品別・販売先別に利益を見ることで、どの商品や取引が利益につながっているかが見えやすくなります。

売上を増やすことに加えて、増えた売上から利益が残る仕組みを整えていきましょう。

次回は、株式会社あわらベーカリーの数字を使いながら、粗利益率の見方と改善方法について詳しく解説します。

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が会社の状態を早めに確認できる環境づくりをサポートしています。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
会社の利益や資金繰りについてお悩みの方は、お気軽にご相談ください。

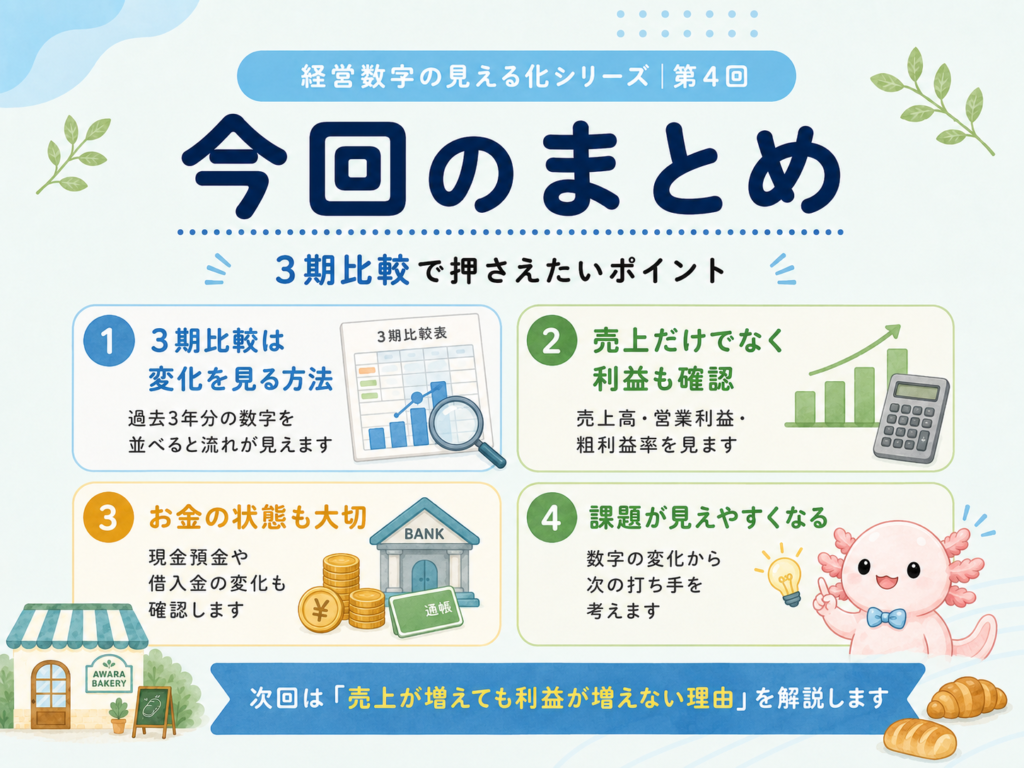
3期比較の見方を経営者向けに解説!売上・利益・お金の変化を確認しよう

【経営数字の見える化シリーズ|第4回】

「売上は増えているけれど、会社の状態は本当に良くなっているのだろうか」

「利益は出ているのに、なぜお金が増えていないのだろう」

「今年の決算書だけを見ても、経営が良くなったのか判断できない」

このように感じたことはありませんか?

会社の数字は、1年分だけを見るよりも、過去の数字と並べて比較することで、変化や課題が見えやすくなります。

たとえば、当期の売上高が3,600万円だったとしても、その数字だけでは、前年より増えたのか、利益につながったのか、会社にお金が残ったのかまでは判断できません。

そこで役立つのが、前々期・前期・当期の3年分を並べて見る3期比較です。

この記事では、経営者様が3期比較で確認したい数字と、数字の変化から経営課題を見つける方法を、架空の会社「株式会社あわらベーカリー」の事例を使ってわかりやすく解説します。

この記事でわかること

・3期比較を行う目的

・経営者が確認したい主な数字

・売上・利益・お金を一緒に見る理由

・数字の変化から経営課題を見つける方法

・具体的な決算書の見方

3期比較では、売上高だけを見るのではなく、営業利益・粗利益率・現金預金・借入金・純資産まであわせて確認することが大切です。

複数の数字を組み合わせて見ることで、会社が本当に成長しているのか、見えにくい課題がないかを確認できます。

1 3期比較とは

3期比較とは、当期だけでなく、前期・前々期を含めた3年分の数字を並べて確認する方法です。

1年分の決算書だけでは、その年の結果はわかっても、数字が良くなっているのか、悪くなっているのか、たまたまなのかまでは判断しにくいことがあります。

たとえば、当期の売上高が3,600万円だった場合、その数字だけでは順調なのかどうかはわかりません。

前々期が2,400万円、前期が3,000万円、当期が3,600万円であれば、売上は毎年増えていることがわかります。

さらに、営業利益や現金預金も一緒に比較することで、売上の増加が利益やお金につながっているかまで確認できます。

3期比較で確認できること

・売上や利益が増えているか

・利益率が下がっていないか

・現金預金が増えているか

・借入金が増えすぎていないか

・会社の財務体質が改善しているか

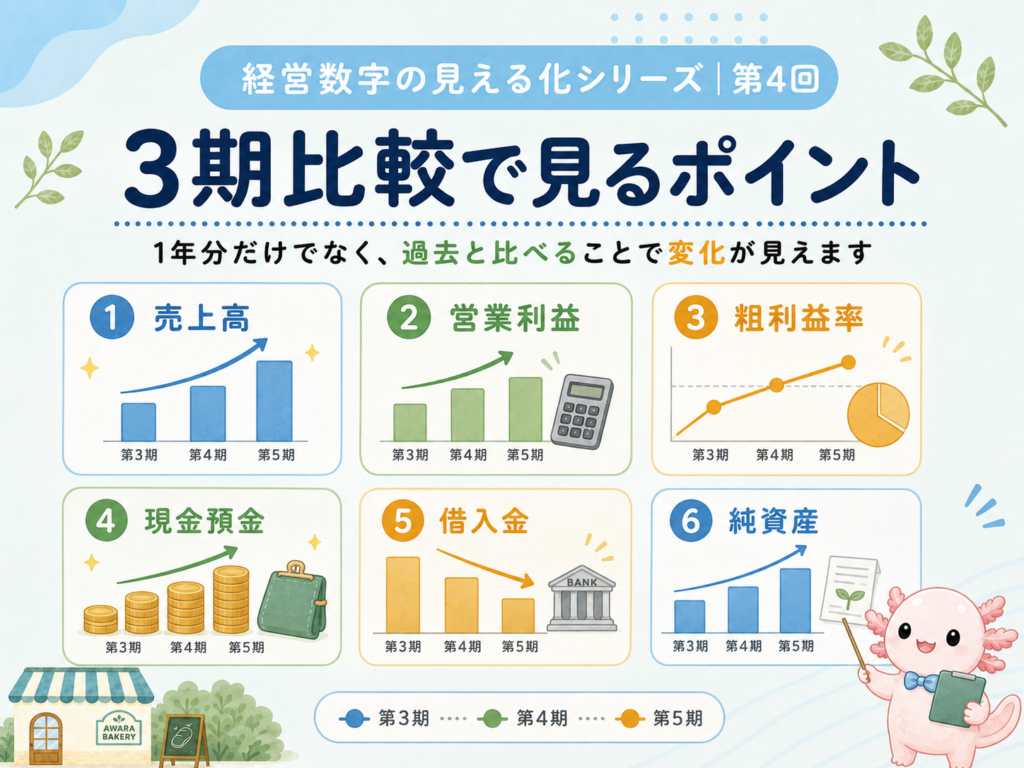
2 3期比較で確認したい6つの数字

2-1 売上高

売上高は、商品やサービスを販売した金額です。

会社の事業規模や販売状況を確認するための基本的な数字ですが、売上が増えているだけで経営が良くなったとは限りません。

売上が増えたときは、営業利益や粗利益率、現金預金も増えているかをあわせて確認しましょう。

2-2 営業利益

営業利益は、本業でどれだけ利益を出せたかを見る数字です。

営業利益 = 売上総利益 − 販売費及び一般管理費

売上が増えていても、人件費や水道光熱費、広告宣伝費などが大きく増えていれば、営業利益は増えないことがあります。

そのため、売上高と営業利益はセットで確認することが大切です。

2-3 粗利益率

粗利益率は、売上高に対して売上総利益がどれくらい残っているかを見る割合です。

粗利益率 = 売上総利益 ÷ 売上高 × 100

粗利益率が下がっている場合は、仕入価格や材料費の上昇、利益率の低い商品の増加、販売価格の見直し不足などが考えられます。

2-4 現金預金

現金預金は、会社が現在保有しているお金です。

利益が出ていても、売掛金の増加、在庫の増加、設備投資、借入金の返済などによって、現金預金が減る場合があります。

利益とお金は同じではないため、現金預金の変化も必ず確認しましょう。

2-5 借入金

借入金は、金融機関などから借りているお金です。

設備投資や運転資金のために借入金が増えること自体が、必ずしも悪いわけではありません。

大切なのは、借入金が増えた理由と、今後返済できる利益や資金が確保できているかを確認することです。

2-6 純資産

純資産は、会社の資産から負債を差し引いた、会社に蓄積された財産を表します。

利益を毎年積み重ねることで純資産は増え、財務体質も安定しやすくなります。

3 売上・利益・お金を一緒に確認する

3期比較では、売上高だけを見るのではなく、利益とお金の変化をあわせて確認します。

たとえば、売上高が毎年増えていても、営業利益が増えていなければ、原価や経費が増えている可能性があります。

また、営業利益が増えていても、現金預金が減っている場合は、設備投資や借入金の返済、売掛金の増加などが影響している可能性があります。

売上が増えている

商品やサービスの販売は伸びています。

利益が増えている

増えた売上から利益も残っています。

現金預金が増えている

利益が実際のお金として会社に残っています。

この3つがそろって増えていれば、会社は比較的健全に成長していると考えやすくなります。

一方で、どれか1つだけが増えている場合は、その原因をさらに確認する必要があります。

4 決算書の具体例|株式会社あわらベーカリーの場合

ここからは、架空の会社「株式会社あわらベーカリー」の第3期から第5期までの数字を使って、3期比較をしていきます。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

4-1 売上と利益の変化

最初に、売上高・営業利益・当期純利益の変化を確認します。

売上高

第3期:24,000,000円

第4期:30,000,000円

第5期:36,000,000円

営業利益

第3期:1,160,000円

第4期:2,000,000円

第5期:2,000,000円

当期純利益

第3期:710,000円

第4期:1,270,000円

第5期:1,190,000円

売上高は、第3期の2,400万円から第5期の3,600万円まで、毎年増えています。

一方で、営業利益は第4期と第5期がどちらも200万円で、売上が増えているのに利益は増えていません。

また、当期純利益は第4期の127万円から、第5期には119万円へ少し減っています。

このことから、売上は増えているものの、原価や人件費、その他の経費も増えたことで、利益が伸びにくくなっている可能性が考えられます。

4-2 粗利益率の変化

次に、売上高に対して売上総利益がどれくらい残っているかを示す粗利益率を確認します。

第3期

60.0%

第4期

58.0%

第5期

56.0%

粗利益率は、60.0%から56.0%へ少しずつ下がっています。

売上総利益の金額自体は増えていますが、売上高に対して利益が残る割合は低下しています。

この場合、原材料費や仕入価格が上がっていないか、利益率の低い商品や販売先が増えていないか、販売価格の見直しが遅れていないかを確認する必要があります。

4-3 現金預金・借入金・純資産の変化

次に、会社のお金と財務体質の変化を確認します。

現金預金

第3期:1,800,000円

第4期:2,500,000円

第5期:2,200,000円

借入金

第3期:5,100,000円

第4期:3,980,000円

第5期:6,130,000円

純資産

第3期:2,600,000円

第4期:3,870,000円

第5期:5,060,000円

純資産は毎年増えており、利益が会社に積み上がっていることがわかります。

一方で、第5期は借入金が増え、現金預金が第4期より減っています。

設備投資などのために借入金が増えた可能性がありますが、借入によって増えた資金が将来の売上や利益につながるかを確認する必要があります。

また、現金預金が減っているため、今後の返済や資金繰りに無理がないかも確認したいところです。

4-4 財務体質を確認する

自己資本比率と借入金月商倍率も確認してみましょう。

自己資本比率

第3期:28.6%

第4期:39.5%

第5期:37.8%

借入金月商倍率

第3期:2.6か月

第4期:1.6か月

第5期:2.0か月

自己資本比率は第3期より改善していますが、第5期は借入金の増加により少し低下しています。

借入金月商倍率も第4期の1.6か月から、第5期は2.0か月へ上がっています。

この2つの数字からも、第5期は設備投資や借入金の増加による影響を注意して確認する必要があると考えられます。

5 3期比較から見える経営課題

株式会社あわらベーカリーの3期比較から、次のことがわかります。

・売上高は毎年増えている

・営業利益は第4期から増えていない

・粗利益率が少しずつ下がっている

・第5期は現金預金が減っている

・第5期は借入金が増えている

・純資産は毎年増えている

売上高だけを見ると、会社は順調に成長しているように見えます。

しかし、粗利益率の低下や借入金の増加、現金預金の減少まで確認すると、売上の増加が十分に利益やお金につながっていない可能性が見えてきます。

つまり、今後は「売上をさらに増やすこと」だけでなく、「増えた売上から利益を残すこと」と「借入金を含めた資金繰りを安定させること」が重要です。

6 まとめ|3期比較で会社の変化を確認しよう

3期比較は、過去3年分の数字を並べ、会社の変化を見る方法です。

確認したい主な数字は、売上高・営業利益・粗利益率・現金預金・借入金・純資産の6つです。

売上だけで判断せず、利益やお金、借入金、純資産まであわせて確認することで、会社の状態が見えやすくなります。

また、数字の変化を確認した後は、その原因を考え、今後の経営に活かすことが大切です。

次回は、売上が増えても利益が増えない理由について詳しく解説します。

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が会社の状態を早めに確認できる環境づくりをサポートしています。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
決算書の見方や会社の数字についてお悩みの方は、お気軽にご相談ください。

貸借対照表の見方を経営者向けに解説!会社のお金・資産・借入金を確認しよう

【経営数字の見える化シリーズ|第3回】

「利益は出ているはずなのに、手元のお金が思ったほど増えていない」

「貸借対照表を見ても、どこを確認すればよいかわからない」

「借入金や在庫が、会社のお金にどう影響しているのか知りたい」

このように感じたことはありませんか?

前回の記事では、損益計算書を使って、売上・原価・利益の流れを確認しました。

損益計算書を見ると、会社が利益を出せているかを確認できます。

しかし、利益が出ているからといって、会社のお金の状態まで十分にわかるわけではありません。

会社にどれくらい現金預金があるのか、売掛金や在庫が増えていないか、借入金がどれくらいあるのかを確認するためには、貸借対照表を見ることが大切です。

今回は、架空の会社「株式会社あわらベーカリー」の数字を使いながら、経営者様向けに貸借対照表の見方をやさしく解説します。

1 貸借対照表の見方の基本|経営者がまず確認したい会社のお金の状態

1-1 貸借対照表とは?会社のお金・資産・借入金を見る書類

貸借対照表とは、会社のお金や資産、借入金の状態を確認するための書類です。

損益計算書が「利益を見る書類」だとすると、貸借対照表は「会社のお金の状態を見る書類」です。

貸借対照表を見ると、たとえば次のようなことがわかります。

  • ・現金預金がどれくらいあるか
  • ・売掛金がどれくらいあるか
  • ・在庫がどれくらいあるか
  • ・設備などの資産がどれくらいあるか
  • ・借入金がどれくらいあるか
  • ・会社に利益がどれくらい積み上がっているか

経営者様にとって、利益が出ているかどうかはとても大切です。

しかし、経営を続けていくためには、利益だけでなく、手元のお金や借入金の状態も確認する必要があります。

1-2 資産・負債・純資産から会社の安定度を確認する

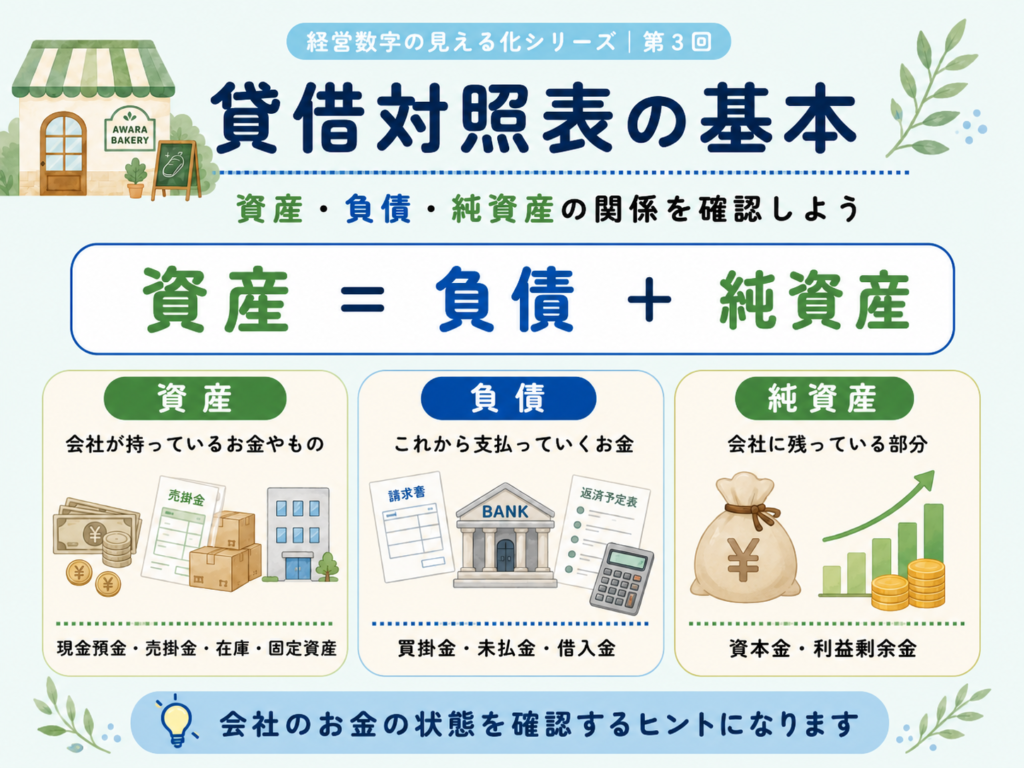
貸借対照表は、大きく分けると次の3つでできています。

  • ・資産
  • ・負債
  • ・純資産

基本の形は、次のとおりです。

資産 = 負債 + 純資産

資産とは、会社が持っているお金やもののことです。現金預金だけでなく、まだ入金されていない売掛金、商品や材料として残っている在庫、長く使う設備なども資産に含まれます。

負債とは、これから支払っていくお金のことです。たとえば、材料の仕入代金である買掛金、まだ支払っていない経費、借入金などがあります。

純資産は、資本金やこれまで会社に積み上がった利益などを表します。簡単にいうと、会社の資産のうち、借入金などではなく、会社に残っている部分です。

2 貸借対照表の見方① 資産から手元資金とお金の動きを確認する

2-1 現金預金:今すぐ使える手元のお金

現金預金は、会社が今すぐ使える手元のお金です。

日々の支払いに使う大切なお金なので、貸借対照表を見るときはまず確認したい項目です。

たとえば、材料費、人件費、家賃、水道光熱費、借入金の返済などは、実際にお金を支払う必要があります。

利益が出ていても、現金預金が少ないと支払いに不安が出ることがあります。

経営者様が会社の状態を確認するときは、損益計算書の利益だけでなく、貸借対照表の現金預金もあわせて見ることが大切です。

2-2 売掛金:まだ入金されていない売上

売掛金は、売上として計上されているけれど、まだ入金されていないお金です。

たとえば、商品を納品して、入金が翌月になるような取引がある場合、売上は立っていてもお金はまだ入ってきていません。

売掛金が増えると、損益計算書では売上が増えていても、手元のお金はすぐには増えません。

売上が伸びているときほど、売掛金が増えすぎていないかを確認することが大切です。

2-3 棚卸資産:商品や材料として残っているお金

棚卸資産は、商品や材料として会社に残っているものです。

ベーカリーであれば、小麦粉、バター、卵、砂糖、包装資材などの材料がイメージしやすいです。

在庫は、販売するために必要なものです。

しかし、在庫が増えすぎると、お金が商品や材料に変わったままになり、すぐに使える現金としては残りにくくなります。

そのため、棚卸資産を見るときは、必要な在庫か、増えすぎていないかを確認することが大切です。

2-4 固定資産:設備投資に使われているお金

固定資産は、長く使う設備や建物などです。

たとえば、店舗設備、オーブン、機械、車両、内装工事などが固定資産に該当します。

設備投資をすると、貸借対照表では固定資産が増えます。

新しい設備を導入することで、製造量が増えたり、作業効率が上がったりする可能性があります。

一方で、設備を購入するときには、現金を使ったり、借入をしたりすることがあります。

そのため、固定資産を見るときは、設備が増えたことだけでなく、そのためにお金がどのように動いたかも確認することが大切です。

3 貸借対照表の見方② 負債・純資産から借入金と会社の安定度を確認する

3-1 負債:これから支払っていくお金

負債は、これから支払っていくお金です。

たとえば、次のようなものがあります。

  • ・買掛金
  • ・未払金・未払費用
  • ・未払法人税等
  • ・借入金

買掛金は、材料などを仕入れて、まだ支払っていないお金です。

未払金や未払費用は、すでに発生しているけれど、まだ支払いが済んでいないお金です。

借入金は、金融機関などから借りているお金です。

負債を見ることで、これから支払っていくお金がどれくらいあるかを確認できます。

3-2 借入金:今後返済していくお金

借入金は、今後の返済を考えるうえで大切な数字です。

借入があること自体が悪いわけではありません。

設備投資や事業拡大のために、借入を活用することもあります。

大切なのは、毎月・毎年の返済額が、会社のお金の流れに合っているかを確認することです。

利益が出ていても、借入金の返済が多いと、手元のお金が増えにくいことがあります。

3-3 純資産:会社に積み上がった利益

純資産は、資本金やこれまで会社に積み上がった利益などを表します。

簡単にいうと、会社の資産のうち、借入金などではなく、会社に残っている部分です。

会社が利益を出し、その利益を会社に残していくと、利益剰余金が増えていきます。

純資産が少しずつ増えていると、会社の安定度が高まっていると考えられます。

ただし、純資産だけを見ればすべてわかるわけではありません。現金預金、売掛金、在庫、借入金などもあわせて確認することが大切です。

4 貸借対照表の見方を実例で解説|株式会社あわらベーカリーの場合

4-1 第5期の貸借対照表で会社のお金の状態を確認する

ここからは、架空の会社「株式会社あわらベーカリー」の第5期の貸借対照表を使って、会社のお金の状態を確認していきます。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社のサンプル数値を使用しています。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

株式会社あわらベーカリーは、福井県あわら市でパン・焼き菓子の製造販売業を営む架空の会社です。

まずは、第5期の貸借対照表を見てみましょう。

項目 第5期
現金預金 2,200,000円
売掛金 1,200,000円
棚卸資産 1,000,000円
流動資産合計 4,400,000円
建物附属設備 2,400,000円
機械装置 6,600,000円
固定資産合計 9,000,000円
資産合計 13,400,000円
買掛金 1,000,000円
未払金・未払費用 700,000円
未払法人税等 510,000円
1年以内返済長期借入金 1,200,000円
流動負債合計 3,410,000円
長期借入金 4,930,000円
固定負債合計 4,930,000円
負債合計 8,340,000円
資本金 1,000,000円
利益剰余金 4,060,000円
純資産合計 5,060,000円
負債・純資産合計 13,400,000円

この表を見ると、株式会社あわらベーカリーの第5期は、資産合計が13,400,000円、負債合計が8,340,000円、純資産合計が5,060,000円であることがわかります。

主な数字を整理すると、次のようになります。

  • 現金預金:2,200,000円
  • 売掛金:1,200,000円
  • 棚卸資産:1,000,000円
  • 固定資産合計:9,000,000円
  • 借入金合計:6,130,000円
  • 純資産合計:5,060,000円

現金預金は2,200,000円ありますが、売掛金や棚卸資産にもお金が残っています。

また、第5期は設備投資により固定資産が増え、借入金も増えている設定です。

このように貸借対照表を見ると、利益だけではわからない会社のお金の状態が見えてきます。

4-2 利益が出ていても現金が増えるとは限らない理由

損益計算書では利益が出ていても、貸借対照表を見ると、現金預金が思ったほど増えていないことがあります。

たとえば、次のような場合です。

  • ・売掛金が増えている
  • ・棚卸資産が増えている
  • ・設備投資をしている
  • ・借入金の返済がある

売掛金が増えている場合、売上は立っていても、まだ入金されていません。

棚卸資産が増えている場合、お金が商品や材料に変わっている状態です。

設備投資をした場合、大きなお金が設備に使われます。

借入金の返済がある場合、損益計算書には返済額そのものは費用として出てきませんが、現金は出ていきます。

そのため、黒字だからといって、必ず手元のお金が増えるとは限りません。

4-3 貸借対照表は資金繰りを考えるヒントになる

貸借対照表は、資金繰りを考えるうえでも役立ちます。

資金繰りというと、毎月の入金や支払いを思い浮かべる方が多いかもしれません。

もちろん、実際のお金の出入りを確認することは大切です。

ただし、その前提として、貸借対照表を見ることで、会社のお金の状態を整理できます。

たとえば、次のような数字は資金繰りに関係します。

  • ・現金預金
  • ・売掛金
  • ・棚卸資産
  • ・買掛金
  • ・借入金

現金預金が少ない、売掛金や棚卸資産が増えている、借入金の返済が多いといった状態は、資金繰りに影響することがあります。

そのため、経営判断をするときは、損益計算書だけでなく、貸借対照表もあわせて確認することが大切です。

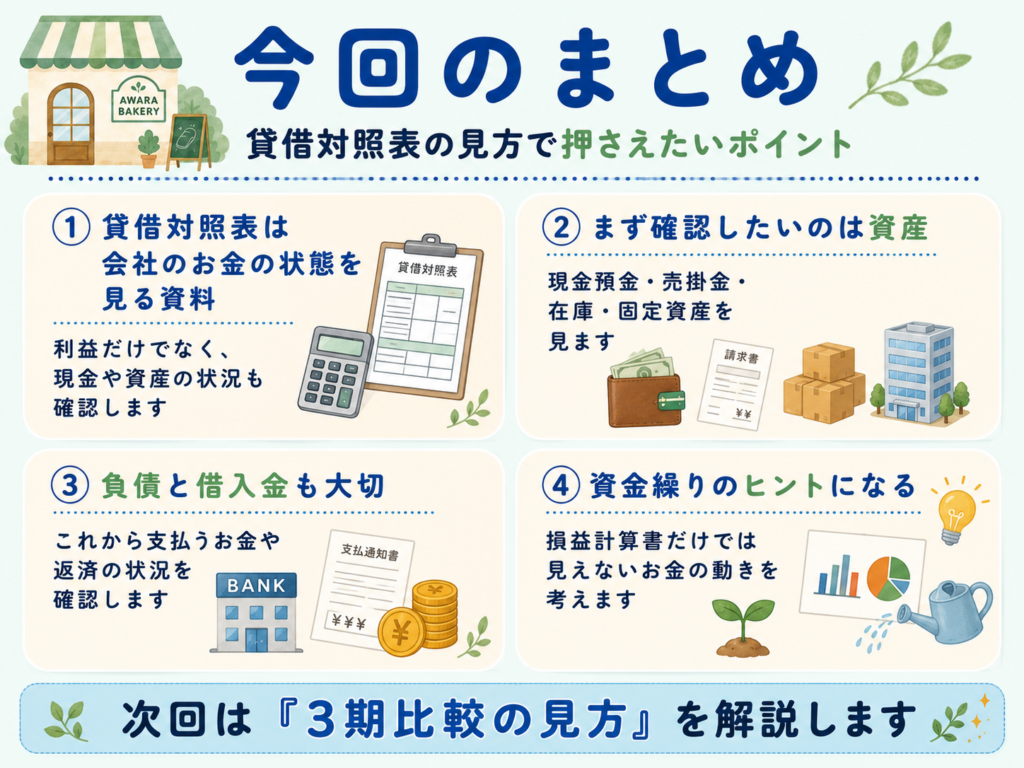
5 まとめ|貸借対照表は会社のお金・資産・借入金を見る資料です

今回は、株式会社あわらベーカリーの第5期の数字を使って、貸借対照表の見方を解説しました。

貸借対照表は、会社のお金や資産、借入金の状態を確認するための書類です。

現金預金を見ることで、今すぐ使える手元のお金を確認できます。

売掛金を見ることで、まだ入金されていない売上を確認できます。

棚卸資産を見ることで、商品や材料として残っているお金を確認できます。

固定資産を見ることで、設備などにどれくらいお金が使われているかを確認できます。

負債を見ることで、これから支払っていくお金を確認できます。

借入金を見ることで、今後返済していくお金がどれくらいあるかを確認できます。

純資産を見ることで、会社に積み上がった利益などを確認できます。

貸借対照表を見ると、損益計算書だけではわからない会社のお金の状態が見えてきます。

次回は、第3期から第5期までの数字を比べながら、会社の変化を見る3期比較について、やさしく解説します。

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が安心して判断できる環境づくりをサポートしています。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。会社の数字や資金繰りに不安がある方は、お気軽にご相談ください。

損益計算書の見方を経営者向けに解説!売上・原価・利益の流れを確認しよう

【経営数字の見える化シリーズ|第2回】


「売上は増えているのに、思ったほど利益が残らない」

「損益計算書を見ても、どこを確認すればよいかわからない」

「売上・原価・利益の流れを、経営判断に活かせるようになりたい」

このように感じたことはありませんか?

前回の記事では、決算書は税金を計算するためだけでなく、会社の状態を知るための大切な資料であることをお伝えしました。

今回は、決算書の中でも利益の流れを確認する書類である損益計算書について、架空の会社「株式会社あわらベーカリー」の数字を使いながら、経営者様向けにやさしく解説します。


1 損益計算書の見方の基本|経営者がまず知っておきたいこと


1-1 損益計算書とは?売上・費用・利益を見る書類


損益計算書とは、会社の売上・費用・利益をまとめた書類です。

簡単にいうと、

売上 − 費用 = 利益

を確認するための書類です。

会社が一定期間にどれだけ売上を上げ、どれだけ費用を使い、最終的にどれだけ利益が残ったのかを確認できます。

つまり、損益計算書は、会社の「もうけの流れ」を見るための書類です。


1-2 損益計算書で確認できる経営のポイント


損益計算書を見ると、次のようなことを確認できます。

・売上は増えているか
・原価が高くなっていないか
・人件費や家賃などの経費が増えすぎていないか
・本業で利益が出ているか
・最終的に利益が残っているか

売上が増えていることは、事業が成長しているサインのひとつです。

しかし、売上が増えていても、材料費や人件費、家賃などの費用が増えていれば、利益が思ったほど残らないことがあります。

そのため、損益計算書を見るときは、売上だけでなく、原価・経費・利益の流れをあわせて確認することが大切です。


2 損益計算書の見方① 売上・原価・売上総利益を確認する


2-1 売上高:会社の事業規模を見る数字


売上高は、会社が商品やサービスを販売して得た収入です。

株式会社あわらベーカリーの場合は、パンや焼き菓子の店舗販売、地元カフェや旅館への卸販売、イベント出店などによる売上が該当します。

売上高は、会社の事業規模や成長を見るうえで大切な数字です。

ただし、売上高だけを見ていても、会社の状態はわかりません。

売上が増えていても、原価や経費が増えていれば、利益が思ったほど残らないことがあります。


2-2 売上原価:商品やサービスを作るための費用


売上原価は、商品やサービスを作るために直接かかった費用です。

ベーカリーであれば、小麦粉、バター、卵、砂糖、包装資材などの材料費がイメージしやすいです。

売上原価が高くなると、その分だけ利益が残りにくくなります。

たとえば、材料費が上がっているのに販売価格を変えていない場合、売上は増えていても利益率が下がることがあります。

材料費の影響を受けやすい業種では、売上原価の動きはとても大切です。


2-3 売上総利益:商品そのものから残る利益


売上総利益は、売上高から売上原価を差し引いた利益です。

計算式は次のとおりです。

売上高 − 売上原価 = 売上総利益

売上総利益を見ると、商品そのものからどれだけ利益が出ているかを確認できます。

この売上総利益がしっかり残っていないと、人件費や家賃などを支払ったあとに、最終的な利益が残りにくくなります。


3 損益計算書の見方② 経費・営業利益・当期純利益を確認する


3-1 販売費及び一般管理費:会社を運営するための費用


販売費及び一般管理費とは、会社を運営するためにかかる費用です。

「販管費」と呼ばれることもあります。

たとえば、次のような費用が含まれます。

・役員報酬
・給料手当
・法定福利費
・地代家賃
・水道光熱費
・広告宣伝費
・減価償却費
・その他経費

売上総利益が出ていても、人件費や家賃、水道光熱費などの費用が大きいと、最終的に残る利益は少なくなります。


3-2 営業利益:本業でどれだけ利益が出たかを見る数字


営業利益は、本業でどれだけ利益が出たかを見る数字です。

計算式は次のとおりです。

売上総利益 − 販売費及び一般管理費 = 営業利益

営業利益は、会社の本業の力を見るうえで重要な数字です。

株式会社あわらベーカリーであれば、パンや焼き菓子の製造販売という本業で、どれだけ利益が出ているかを確認します。

売上が増えていても営業利益があまり増えていない場合は、売上原価や人件費、家賃などの費用が増えている可能性があります。


3-3 当期純利益:最終的に会社に残った利益


当期純利益は、最終的に会社に残った利益です。

営業利益から、支払利息や税金などを差し引いたあとに残る利益です。

当期純利益が黒字であれば、最終的には利益が出ているといえます。

ただし、当期純利益が出ているからといって、同じ金額の現金が増えているとは限りません。

売掛金が増えていたり、在庫が増えていたり、借入金の返済や設備投資があったりすると、利益と現金の動きはズレることがあります。


4 損益計算書の見方を実例で解説|株式会社あわらベーカリーの場合


4-1 第5期の損益計算書で利益の流れを確認する


ここからは、架空の会社「株式会社あわらベーカリー」の第5期の損益計算書を使って、利益の流れを確認していきます。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社のサンプル数値を使用しています。

実在する企業の決算数値ではありません。
また、税金や会計処理は、説明しやすいように一部簡略化しています。

株式会社あわらベーカリーは、福井県あわら市でパン・焼き菓子の製造販売業を営む架空の会社です。

まずは、第5期の損益計算書を見てみましょう。

項目 第5期
売上高 36,000,000円
売上原価 15,840,000円
売上総利益 20,160,000円
役員報酬 3,600,000円
給料手当 5,400,000円
法定福利費 1,000,000円
地代家賃 1,800,000円
水道光熱費 1,440,000円
広告宣伝費 720,000円
減価償却費 1,400,000円
その他経費 2,800,000円
販売費及び一般管理費 18,160,000円
営業利益 2,000,000円
支払利息 300,000円
税引前当期純利益 1,700,000円
法人税等 510,000円
当期純利益 1,190,000円

この表を見ると、株式会社あわらベーカリーは第5期に36,000,000円の売上があり、最終的に1,190,000円の当期純利益が残っていることがわかります。

数字の流れを整理すると、次のようになります。


売上高:36,000,000円
売上原価:15,840,000円
売上総利益:20,160,000円
販売費及び一般管理費:18,160,000円
営業利益:2,000,000円
当期純利益:1,190,000円


売上から原価を差し引き、さらに人件費や家賃などの費用を差し引くことで、本業の利益である営業利益がわかります。


4-2 売上が増えても利益が増えない理由


損益計算書を見るときに注意したいのは、売上が増えても利益が増えるとは限らないという点です。

たとえば、次のような場合です。

・材料費が上がっている
・人件費が増えている
・家賃や水道光熱費などの固定費が重い
・広告宣伝費を増やしている
・設備投資により減価償却費が増えている

このような場合、売上が増えていても、利益が思ったほど残らないことがあります。

経営者様にとって大切なのは、売上が増えているかどうかだけではありません。

売上に対して、どれだけ利益が残っているかを見ることが大切です。


4-3 損益計算書だけではわからないお金の状態


損益計算書を見ると、会社が利益を出せているかを確認できます。

しかし、損益計算書だけでは、会社のお金の状態まではわかりません。

たとえば、次のようなことは損益計算書だけでは確認しにくいです。

・現金預金がいくらあるか
・売掛金が増えていないか
・在庫が増えていないか
・借入金がどれくらいあるか
・借入金の返済が会社のお金の流れに合っているか

つまり、損益計算書は「利益」を見るためには大切ですが、資金繰りや会社のお金の余裕を見るには、貸借対照表もあわせて確認する必要があります。

会社の状態を確認するときは、損益計算書だけでなく、貸借対照表もあわせて見ることが大切です。


5 まとめ|損益計算書は売上・原価・利益の流れを見る資料です


今回は、株式会社あわらベーカリーの第5期の数字を使って、損益計算書の見方を解説しました。

損益計算書は、会社の売上・費用・利益を確認するための書類です。

売上高を見ることで、会社の事業規模を確認できます。

売上原価を見ることで、商品を作るための費用を確認できます。

売上総利益を見ることで、商品そのものからどれだけ利益が出ているかを確認できます。

販売費及び一般管理費を見ることで、人件費や家賃など、会社を運営するための費用を確認できます。

営業利益を見ることで、本業でどれだけ利益が出ているかを確認できます。

ただし、利益が出ているからといって、必ず手元のお金が増えているとは限りません。

会社のお金の状態や資金繰りを確認するためには、損益計算書だけでなく、貸借対照表も見ることが大切です。

次回は、会社のお金・資産・借入金を確認するための書類である貸借対照表について、やさしく解説します。

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が安心して判断できる環境づくりをサポートしています。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
会社の数字や資金繰りに不安がある方は、お気軽にご相談ください。