【10月15日開催】AWARA BUSINESS SALON|生前対策について

毎回ひとつのテーマをきっかけに、
みんなで話しながら、知識や経験を共有していく
「AWARA BUSINESS SALON」。

2026年10月15日(木)のテーマは、
「生前対策について」です。

今回のテーマは「生前対策について」

「相続って、いつから考えたらいいんだろう?」

「贈与って、どんなときに考えるもの?」

「家や財産のことを、家族とどう話したらいい?」

「元気なうちに準備しておいた方がいいことって?」

今回は、そんな
「将来への備え」
について、みんなで一緒に考えてみたいと思います。

「教わる」だけではなく、「一緒に考える」。

それぞれの経験や考えを持ち寄りながら、
一緒に知識を深めていく時間です。

生前対策って、何から考えればいい?

「生前対策」と聞くと、
相続税や贈与税、遺言書など、
少し難しいイメージがあるかもしれません。

でも、生前対策は税金のことだけではありません。

これから財産をどうしていきたいのか。

家族にどんな形で残したいのか。

もしものときに困らないために、今できることは何か。

そうしたことを元気なうちから考えておくことも、
大切な備えのひとつです。

みんなで話しながら、考えを深める

AWARA BUSINESS SALONは、
誰かが一方的に答えを教えるためのセミナーではありません。

ひとつのテーマを囲んで、
参加した人それぞれが感じたことや経験を話しながら、
新しい考え方や気づきを見つけていく場です。

「うちの場合はどうなんだろう?」

「こんな方法もあるんだね」

「一度、家族と話してみた方がいいかも」

詳しい方も、初めて考える方も大歓迎です。

将来のことを話すきっかけに

相続や贈与の話は、
「まだ先のことだから」
と後回しになりがちです。

でも、この場で何かを決める必要はありません。

まずは、

「こんなことを考えておいた方がいいんだ」

と知ることも、将来への備えの第一歩です。

今回は、
相続・贈与・家族・財産・遺言・これからの備え
などをきっかけに、みんなで気軽に話してみましょう。

こんな方もお気軽にどうぞ

✓ 相続について少し気になっている方

✓ 親の将来について考え始めた方

✓ 自分の財産をどうしていくか考えてみたい方

✓ 生前対策という言葉は聞くけれど、よく分からない方

✓ 他の人の考え方も聞いてみたい方

専門知識は必要ありません。

「ちょっと知っておきたい」
という方も、お気軽にご参加ください。

開催概要

開催日 2026年10月15日(木)
テーマ 生前対策について
キーワード 相続・贈与・将来への備え
時間 19時30分から
会場 佐々木美有税理士事務所

一緒に話してみませんか?

難しく考えず、
まずは将来のことを考えるきっかけとして。

仕事帰りに、ちょっと学んで、ちょっと話す。

そんな時間を一緒に過ごせればと思います。

初めての方も、お気軽にご参加ください。

AWARA BUSINESS SALON

生前対策について

2026年10月15日(木)開催


参加・お問い合わせはこちら

学びが仕事をもっとおもしろくする。
地元をもっと元気に、楽しく。

「こんなテーマについて話してみたい!」という
テーマのリクエストも大歓迎です。

2026年10月|中小企業・個人事業主向け 補助金・支援制度だより

設備投資や創業、省力化、新商品開発などを考えている事業者の方へ。

2026年10月に確認しておきたい
国・福井県・石川県・富山県・地域の補助金・支援制度
を分かりやすくまとめました。

「自分に関係する補助金はある?」という方にも見ていただきやすいよう、
対象者・期限・どんなときに使えるのかをできるだけ分かりやすくご紹介します。

📄 2026年10月号
補助金・支援制度だより

まずは、補助金名・対象者・期限を一覧で確認したい方はこちら


PDFで見る

※掲載内容は2026年9月28日時点で確認した情報です。
補助金・支援制度は、公募内容の変更や予算終了等により受付が終了する場合があります。
申請前には必ず各実施機関の最新情報をご確認ください。

まずは一覧でチェック!2026年10月の注目制度

気になる補助金名をクリックすると、詳しい説明まで移動できます。

補助金・支援制度 対象者 こんなときに 期限
中小企業省力化投資補助金(一般型)【国】 中小企業・小規模事業者等 人手不足を機械・システムで解消したい 10/16 17:00
省エネ設備等導入支援事業補助金【福井県】 福井県内の中小企業者等 空調・照明・生産設備等を更新したい 11/30
自動化設備投資準備補助金【石川県】 石川県内の中小・中堅企業 生産工程の自動化を検討したい 10/30 16:00
起業促進補助金【石川県・能登】 能登6市町へ新規参入する方等 能登地域で起業・第二創業等をしたい 10/30
中小企業成長応援ファンド【富山県】 富山県内の中小企業等 新商品・新サービス・販路開拓等 10/2 17:00
脱炭素化モデル中小企業育成事業費補助金【富山県】 富山県内の中小企業等 省エネ・脱炭素設備を導入したい 10/30
スタートアップ創出補助金【福井市】 主に35歳未満の創業予定者 福井市で創業したい 予算到達まで
事業者向け太陽光発電設備設置補助金【坂井市】 坂井市内の事業者等 太陽光発電設備等を導入したい 10/31
創業関連資金 利子補給【あわら市】 あわら市の創業者等 創業融資の利息負担を抑えたい 制度要件による

① 中小企業省力化投資補助金(一般型)【国】

どんな制度?

人手不足に悩む中小企業等が、
機械やシステムを導入して業務を省力化するための投資
を支援する補助金です。

対象となる方

中小企業・小規模事業者等

こんなときに

  • 人手が足りず、機械で作業を自動化したい
  • 製造工程を効率化したい
  • システム導入によって作業時間を減らしたい

申請期限

2026年10月16日(金)17:00

第8回公募の申請受付期間は、
2026年9月18日から10月16日までです。

なお、申請にはGビズIDプライムが必要です。
取得には一定期間がかかるため、未取得の方は早めの準備が必要です。

▲ 一覧に戻る


② 省エネ設備等導入支援事業補助金【福井県】

どんな制度?

福井県内の中小企業が、
既存設備を省エネ性能・省CO2性能に優れた設備へ更新する
場合の設備購入費を支援する制度です。

対象となる方

福井県内に事業所を有し、
製造業または商業・サービス業を営む中小企業者など。

法人の場合は「ふくい女性活躍推進企業」への登録など、
複数の要件があります。

対象となる設備の例

  • LED照明
  • 高効率空調設備
  • 高効率給湯設備
  • 高効率生産設備
  • 冷凍・冷蔵設備

補助率・上限

補助率:1/2以内
補助上限:600万円

申請期限

2026年11月30日(月)

注意
予算の範囲内で先着順です。
また、補助対象は設備購入費で、設置工事費・撤去費・廃棄費・運搬費等は対象外です。

▲ 一覧に戻る


③ 自動化設備投資準備補助金【石川県】

対象となる方

石川県内に主たる事業所を有する中小企業・中堅企業

どんなことに使える?

生産工程を自動化する設備を導入するための
準備段階を支援します。

  • 設計
  • 試作
  • 実証
  • 評価
  • 機械・システム等の賃借
  • 委託費など

補助率・上限

補助率:2/3
補助上限:100万円

申請期限

2026年10月30日(金)16:00必着

設備の購入費そのものを補助する制度ではない点に注意しましょう。

▲ 一覧に戻る


④ 起業促進補助金【石川県・能登】

対象となる方

新たな起業、第二創業、第三者承継などにより、
能登6市町へ新規参入する方が対象です。

対象地域は、
七尾市・輪島市・珠洲市・志賀町・穴水町・能登町です。

補助額・補助率

補助上限:300万円
新たな起業:2/3
第二創業・第三者承継:1/2

申請期限

第8次受付:2026年10月30日(金)

能登で5年以上事業を継続することや、
地元の商工会・商工会議所への加盟などの要件があります。

▲ 一覧に戻る


⑤ 中小企業成長応援ファンド【富山県】

⚠ 10月1日時点で締切間近です

対象となる方

富山県内の中小企業等

対象となる取組み

  • 新商品・新サービスの開発
  • ものづくり技術の開発
  • 販路開拓
  • 小規模企業の研究開発・販路開拓・人材育成
  • 事業承継に関する取組み

申請期限

2026年10月2日(金)17:00必着

10月1日時点では翌日が締切となるため、
すでに計画を進めている方は早急に確認しましょう。

▲ 一覧に戻る


⑥ 脱炭素化モデル中小企業育成事業費補助金【富山県】

対象となる方

富山県内の中小企業等

対象となる設備の例

  • 自家消費型太陽光発電設備
  • 水力発電設備
  • 地中熱利用設備
  • 高効率空調機器
  • 高効率給湯機器

申請期限

第6次締切:2026年10月30日(金)

先着順ではありませんが、予算上限に達した場合は、
募集期間中でも受付終了となる場合があります。

▲ 一覧に戻る


⑦ スタートアップ創出補助金【福井市】

主な対象者

  • 申請日に35歳未満の方
  • 福井市内に住民票を有する方
  • 福井市内に主たる事業所を設置する方
  • 特定創業支援等事業を受けた方

補助率・上限

補助率:1/2以内
上限:20万円

工事費、設備費、備品購入費、商品開発費、広告宣伝費などが対象となる場合があります。

予算状況によって受付終了となるため、
利用を考えている方は事前に確認しましょう。

▲ 一覧に戻る


⑧ 事業者向け太陽光発電設備設置補助金【坂井市】

どんな制度?

坂井市内の事業所等に太陽光発電設備や
ソーラーカーポートを導入する事業者を支援する制度です。

申請期限

2026年10月31日(土)

申請総額が予算上限に達した時点で受付終了となります。

ポイント
坂井市は、補助金の活用を検討している場合、
事前に環境推進課へ問い合わせるよう案内しています。

▲ 一覧に戻る


⑨ 創業関連資金 利子補給【あわら市】

補助金だけではなく、
創業融資の利息負担を軽くする制度もあります。

対象融資

日本政策金融公庫の
「新規開業・スタートアップ支援資金」

補給内容

補給対象融資額:上限500万円

支払利子の全額または
年1.2%の利子に相当する額のいずれか少ない額
が補給されます。

補給期間

融資実行日から5年以内

創業時には「補助金」だけではなく、
融資+利子補給制度も一緒に確認しておくことをおすすめします。

▲ 一覧に戻る


補助金を検討するときの3つのポイント

① 契約・購入する前に確認
補助金によっては、交付決定前に契約・発注・購入したものは対象になりません。
② 自己負担額も確認
補助金は原則として全額が補助されるものではありません。
対象外経費や消費税なども含め、実際に必要な資金を確認しましょう。
③ 税金・資金繰りまで一緒に考える
設備投資では、補助金だけでなく、融資・減価償却・税制・資金繰りなども関係します。
投資後まで含めて検討することが大切です。

「自分が対象になる?」という方へ

補助金は、所在地・業種・従業員数・投資内容・事業計画などによって
対象になるかどうかが変わります。


「この設備に使える補助金はある?」
「創業時に使える制度を知りたい」
「補助金を使った場合の自己負担はいくら?」
「設備投資後の税金や資金繰りまで考えたい」

という段階でも、お気軽にご相談ください。

佐々木美有税理士事務所

税務・会計を通じて、事業者の皆さまの安心と成長をサポートします。

【情報確認日:2026年9月28日】
本記事は各実施機関が公表している情報をもとに作成しています。
制度内容・受付状況・予算残額等は変更となる場合があります。
実際に申請する際は、必ず最新の公募要領・公式情報をご確認ください。

▲ 補助金一覧に戻る

【10月8日開催】AWARA BUSINESS SALON|生産管理の仕事

毎回ひとつのテーマをきっかけに、
みんなで話しながら、知識や経験を共有していく
「AWARA BUSINESS SALON」。

2026年10月8日(木)のテーマは、
「生産管理の仕事」です。

今回のテーマは「生産管理の仕事」

「生産管理って、どんな仕事?」

「実際の現場では、どんなことを考えている?」

「自分の仕事にも活かせる考え方はある?」

そんな疑問や興味をきっかけに、
みんなで話してみませんか?

詳しい人も、初めて聞く人も大歓迎です。

「教わる」だけではなく、「学び合う」。

それぞれの経験や考えを持ち寄りながら、
一緒に知識を深めていく時間です。

いろいろな仕事や考え方に触れてみる

AWARA BUSINESS SALONは、
誰かが一方的に答えを教えるためのセミナーではありません。

ひとつのテーマを囲んで、
参加した人それぞれが感じたことや経験を話しながら、
新しい考え方や気づきを見つけていく場です。

「そんな考え方もあるんだ」

「他の仕事では、そんなふうにしているんだ」

「自分の仕事にも使えるかもしれない」

そんな小さな発見を、
みんなで共有できればと思っています。

仕事帰りに、ちょっと学んで、ちょっと話す

難しい知識や事前準備は必要ありません。

「ちょっと気になる」
「他の仕事について聞いてみたい」
「いろいろな人と話してみたい」

そんな方もお気軽にご参加ください。

今回は「生産管理の仕事」をきっかけに、
みんなで一緒に話してみましょう。

開催概要

開催日 2026年10月8日(木)
テーマ 生産管理の仕事
時間 19時から
会場 福井県あわら市市姫1-14-15 佐々木美有税理士事務所

AWARA BUSINESS SALON

生産管理の仕事

2026年10月8日(木)開催


参加・お問い合わせはこちら

学びが仕事をもっとおもしろくする。
地元をもっと元気に、楽しく。

興味のあるテーマのリクエストも大歓迎です。

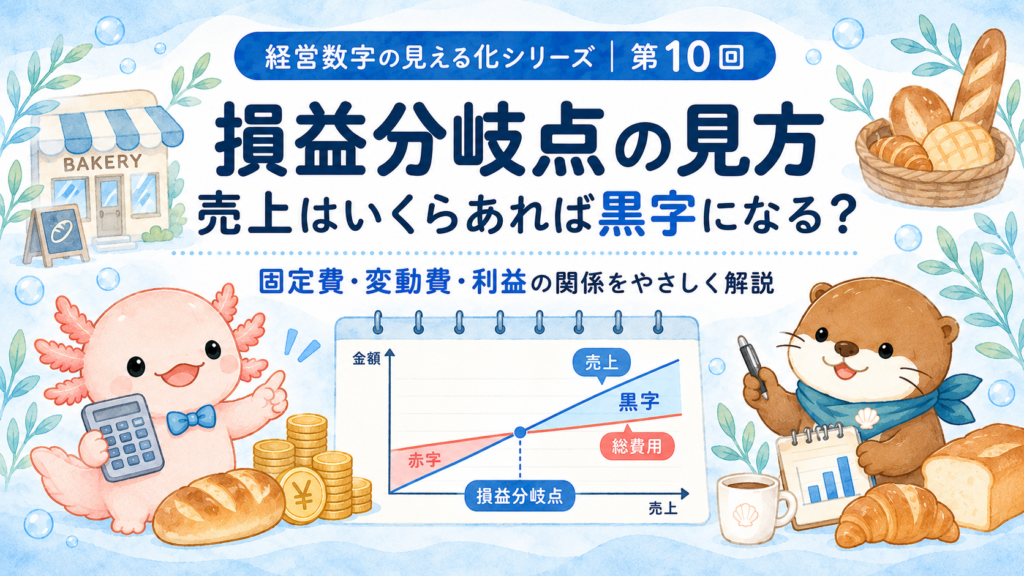
損益分岐点とは?いくら売れば利益が出るかをやさしく解説

【経営数字の見える化シリーズ|第10回】

「毎月、いくら売れば赤字にならないの?」

「売上目標を決めたいけれど、何を基準にすればいいかわからない」

「売上は増えているのに、なかなか利益が残らない」

このように感じたことはありませんか?

経営では、ただ「売上を増やそう」と考えるだけではなく、最低でもいくら売れば赤字にならないのかを知っておくことが大切です。

その目安になるのが、損益分岐点です。

損益分岐点がわかると、「今月はあといくら売れば赤字を抜けられるのか」「利益を300万円残すには、どれくらいの売上が必要なのか」といった判断がしやすくなります。

この記事では、損益分岐点とは何か、固定費・変動費とは何か、どう計算するのかを、数字が苦手な経営者様にもわかるようにやさしく解説します。

後半では、これまでのシリーズで登場してきた架空の会社「株式会社あわらベーカリー」の数字を使って、実際に損益分岐点を計算してみます。

この記事でわかること

・損益分岐点とは何か

・いくら売れば赤字にならないのか

・固定費と変動費の違い

・損益分岐点売上高の計算方法

・売上目標への使い方

・損益分岐点を下げる方法

・経営者が毎月確認したいポイント

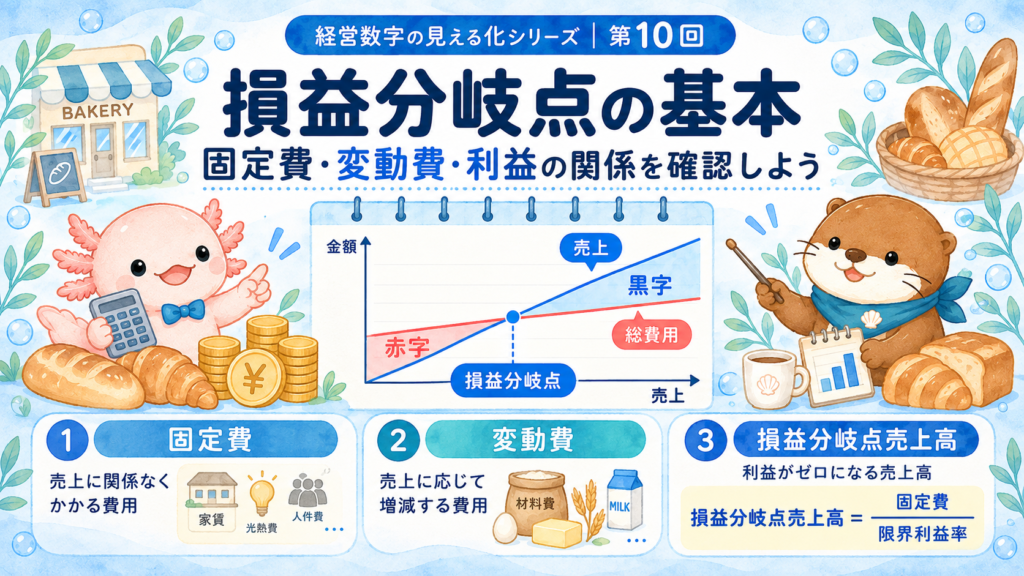
損益分岐点とは、「利益がちょうど0円になる売上高」のことです。

売上が損益分岐点より少ない → 赤字

売上が損益分岐点と同じ → 利益0円

売上が損益分岐点より多い → 利益が出る

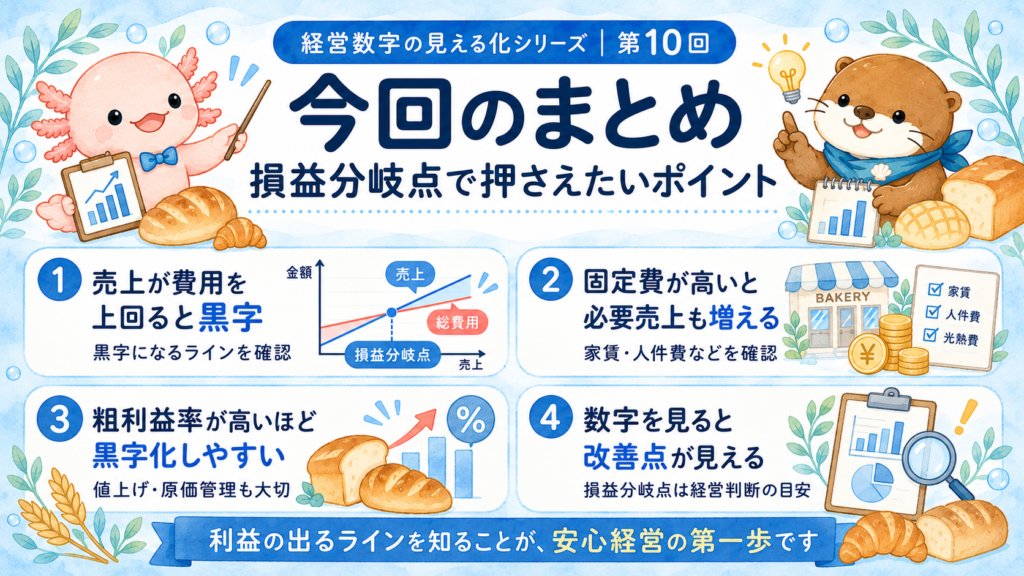
つまり損益分岐点を知ると、「最低限いくら売れば赤字にならないか」が見えるようになります。

売上目標を感覚だけで決めるのではなく、会社の費用から逆算できるようになるのが大きなメリットです。

1 損益分岐点とは?

損益分岐点とは、売上高と費用がちょうど同じになり、利益が0円になるポイントです。

たとえば、あるお店の損益分岐点が月300万円だったとします。

月売上250万円

損益分岐点を下回っているため、赤字になる可能性があります。

月売上300万円

費用をちょうどまかなえる水準で、利益はおおむね0円です。

月売上350万円

損益分岐点を上回った部分から、利益が生まれやすくなります。

もちろん実際の利益は、売上の中身や費用の増減によって変わります。

それでも、「赤字と黒字の境目」を知るだけで、売上目標はかなり立てやすくなります。

2 なぜ損益分岐点を知る必要があるの?

損益分岐点を知る一番の理由は、必要な売上を感覚ではなく数字で考えられるようになるからです。

たとえば、売上目標を「今年は去年より10%増やそう」と決めるだけでは、その売上で本当に必要な利益が残るかはわかりません。

損益分岐点がわかれば、次のような経営判断に使えます。

・最低でも必要な月商を知る

・今月あといくら売れば黒字になるか確認する

・人を1人採用しても大丈夫か考える

・家賃の高い店舗へ移転しても大丈夫か考える

・値上げや原価改善の効果を見る

・目標利益から必要な売上を逆算する

「売上が多いか少ないか」だけではなく、自社の費用をまかなうために必要な売上はいくらかという視点を持つことが大切です。

3 損益分岐点を計算する前に「固定費」と「変動費」を知ろう

固定費とは?

固定費は、売上が増えたり減ったりしても、すぐには大きく変わらない費用です。

・店舗や事務所の家賃

・正社員の給与

・リース料

・減価償却費

・毎月定額のシステム利用料など

変動費とは?

変動費は、売上や販売数量が増えると一緒に増えやすい費用です。

・商品の仕入代金

・パンやお菓子の材料費

・販売量に応じて増える包装資材

・売上に連動する販売手数料など

実際には、「この費用は必ず固定費」「必ず変動費」と機械的に分けられないものもあります。

まずは、売上が増えたとき一緒に増える費用かどうかで考えてみましょう。

4 損益分岐点売上高の計算方法

損益分岐点売上高は、次の式で計算します。

損益分岐点売上高 = 固定費 ÷ 限界利益率

限界利益とは、売上から変動費を引いたあとに残る金額です。

限界利益 = 売上高 − 変動費

限界利益率は、売上のうち何%が固定費や利益に使える金額として残るかを表します。

限界利益率 = 限界利益 ÷ 売上高

5 具体例|株式会社あわらベーカリーの損益分岐点

ここからは、架空の会社「株式会社あわらベーカリー」で確認してみましょう。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

売上高

3,600万円

粗利益率

56%

営業利益

200万円

今回は説明をわかりやすくするため、売上原価はすべて変動費、それ以外の営業費用はすべて固定費と仮定します。

粗利益率56%なので、売上原価率は44%です。

3,600万円 × 44% = 1,584万円

今回は、この1,584万円を変動費として扱います。

限界利益は、

3,600万円 − 1,584万円 = 2,016万円

限界利益率は、

2,016万円 ÷ 3,600万円 = 56%

営業利益が200万円なので、固定費は、

2,016万円 − 200万円 = 1,816万円

これを損益分岐点の式に当てはめます。

1,816万円 ÷ 56%

= 約3,243万円

つまり、年間約3,243万円売り上げると、利益がほぼ0円になる計算です。

月平均では、

約270万円/月

※これは説明用の簡易計算です。実務では、人件費・運賃・決済手数料なども実態に応じて固定費・変動費に分けます。そのため、粗利益率と限界利益率が必ず同じになるわけではありません。

6 損益分岐点が高いときはどうすればいい?

① 販売価格を見直す

価格を適正に見直し、1件あたりに残る利益を増やします。

② 原価を見直す

仕入先、材料、廃棄などを見直します。

③ 固定費を見直す

家賃、システム、保険、外注費などを確認します。

④ 利益率の高い売上を増やす

同じ売上でも、利益率が高ければ会社に残る利益は増えます。

7 目標利益から必要な売上を逆算する

目標売上高 =(固定費 + 目標利益)÷ 限界利益率

年間300万円の営業利益を目標にすると、

(1,816万円 + 300万円)÷ 56%

= 約3,779万円

このように、欲しい利益から売上目標を逆算できます。

8 損益分岐点は毎月どう使えばいい?

・売上は損益分岐点を超えているか

・原価率や粗利益率は変わっていないか

・固定費は増えていないか

・目標利益に対して売上は足りているか

9 損益分岐点だけを見ればいいわけではありません

黒字でも、お金が足りなくなることがあります。

損益分岐点 → いくら売れば利益が出るか

資金繰り表 → 会社にいくらお金が残るか

第9回で解説した資金繰り表と一緒に確認することで、より実際の経営判断に使いやすくなります。

10 あなたの会社は大丈夫?損益分岐点チェック

□ 毎月いくら売れば赤字にならないか知らない

□ 固定費が毎月いくらあるかわからない

□ 原価率・粗利益率を把握していない

□ 売上目標を前年対比だけで決めている

□ 人を採用した場合の必要売上を計算していない

□ 目標利益から必要売上を逆算したことがない

11 よくある質問

損益分岐点が低いほど良いのですか?

一般的には、少ない売上で費用をまかなえるため、利益を出しやすくなります。ただし、必要な設備や人材への投資まで削る必要はありません。

粗利益率と限界利益率は同じですか?

必ずしも同じではありません。粗利益は「売上高-売上原価」、限界利益は「売上高-変動費」で計算します。

個人事業主でも使えますか?

はい。法人だけでなく個人事業主でも、売上目標を考えるうえで活用できます。

12 まとめ|「いくら売ればいい?」を数字で答えられるようにしよう

損益分岐点とは、利益がちょうど0円になる売上高です。

・固定費はいくらか

・変動費はいくらか

・赤字にならない売上はいくらか

・目標利益にはいくら売上が必要か

売上目標を「なんとなく」で決めるのではなく、自社の費用と利益から逆算することが大切です。

経営数字の見える化シリーズは今回で第10回

ここまで、決算書の読み方、損益計算書、貸借対照表、3期比較、粗利益率、人件費率、借入金、資金繰り、そして損益分岐点まで見てきました。

数字を見て、原因を考え、次の行動を決める。

決算書を、税金を計算するためだけではなく、経営に使える資料にしていきましょう。

ご相談について

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が自社の数字を経営に使えるようサポートしています。

「毎月いくら売ればいいのかわからない」

「売上はあるのに利益が残らない」

「人を採用したいけれど、どれくらい売上が必要?」

「自社の損益分岐点を一緒に計算してほしい」

このようなお悩みがある方は、お気軽にご相談ください。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。

補助金・支援制度を、もっと身近に、わかりやすく。

補助金・支援制度を、もっと身近に、わかりやすく。

設備投資やIT導入、新しい事業などを考えたとき、「活用できる制度があるのか分からない」「何から確認すればよいのか分からない」と感じる方も多いのではないでしょうか。

佐々木美有税理士事務所では、事業内容や今後の計画をお伺いし、活用できる可能性がある補助金・支援制度と、確認すべき要件や期限を整理します。

こんな計画があるときに

🏭設備投資
💻IT・クラウド
📣販路開拓
👥人材育成
💡創業・新事業

補助金や支援制度は、事業者の規模、所在地、業種、投資内容、従業員数、実施時期などによって利用できる制度が異なります。

契約・発注・支払いの前にご確認ください。
制度によっては、申請前や交付決定前に契約・発注・支払いをすると、補助対象外になる場合があります。

現在、活用を検討できる主な補助金

2026年9月13日時点で、事業内容や計画に応じて活用を検討できる主な制度をご紹介します。

設備投資・省力化

中小企業省力化投資補助金

人手不足の解消や生産性向上につながる設備・システムの導入を支援する制度です。

中小企業庁の公式情報を確認する

IT・クラウド・AI

デジタル化・AI導入補助金2026

業務効率化や生産性向上を目的としたITツール、クラウドサービス、AIを含むソフトウェア等の導入を支援する制度です。

中小企業庁の公式情報を確認する

販路開拓・業務効率化

小規模事業者持続化補助金

小規模事業者が経営計画を作成し、商工会・商工会議所の支援を受けながら行う販路開拓や業務効率化の取組を支援する制度です。

第20回:申請受付開始は2026年11月5日、申請受付締切は2026年12月15日17時の予定です。

公式サイトで最新日程を確認する

新市場・新商品・新サービス

新事業進出・ものづくり商業サービス補助金

新市場への進出、新製品・新サービスの開発、生産性向上などにつながる取組を支援する制度です。

中小企業庁の公式情報を確認する

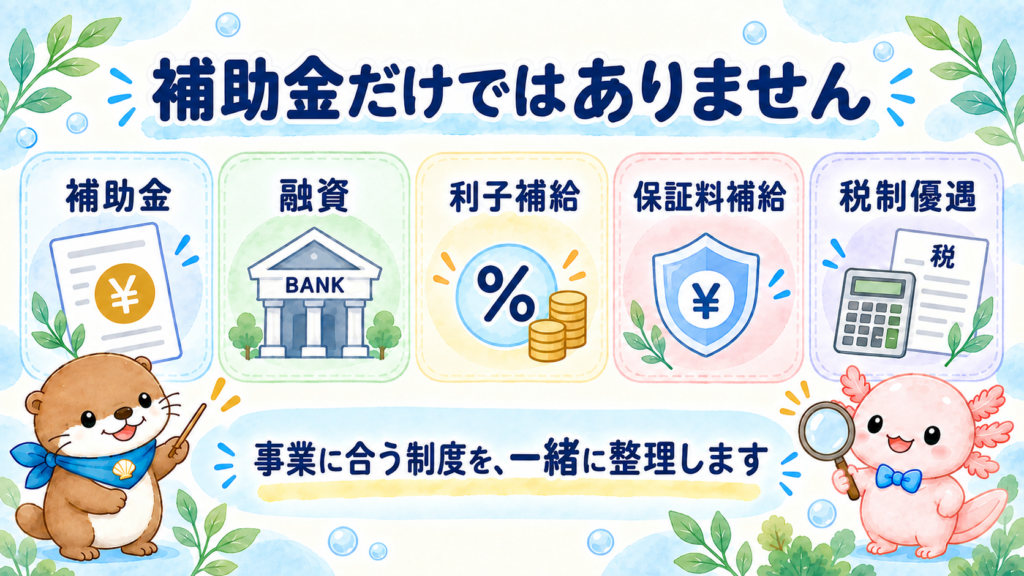
このほか、自治体や金融機関による融資、利子補給、保証料補給、税制優遇などもあります。国の制度だけでなく、福井県や市町村の制度も含めて確認することが大切です。

当事務所のサポート

📣 毎月1日の情報提供

毎月1日を基準に、補助金・支援制度の最新情報を発信します。

📋 簡易診断

事業内容や今後の計画を確認し、活用できる可能性がある制度の候補を整理します。

📅 要件と日程の整理

対象経費、申請期限、見積り、契約・発注・支払いの時期など、準備の順番を整理します。

📈 融資・資金計画

補助金の入金までに必要な資金、事業計画、収支計画、返済計画を一緒に確認します。

🧾 税務・会計

補助金を受け取った後の会計処理や税務上の取扱いを確認し、事業全体の数字を整理します。

ご相談後の流れ

  1. 事業内容と今後の計画を確認
    設備投資、新事業、IT導入、販路開拓など、予定している取組をお伺いします。
  2. 簡易診断
    活用できる可能性がある制度と、追加で確認が必要な項目を整理します。
  3. 最新の公募要領を確認
    対象要件、対象経費、期限、必要書類、実施時期を確認します。
  4. 支援内容と料金をご案内
    詳しい調査や申請準備が必要な場合は、支援範囲と料金を事前にご案内します。
発注・契約・支払いの前に、まずはご相談ください

「自社で活用できる制度があるか知りたい」という段階でも構いません。顧問契約のない方からの初回相談も承ります。

佐々木美有税理士事務所へ相談する

ご注意

掲載内容は、2026年9月13日時点の公表情報をもとに整理しています。制度の内容、対象要件、申請期限、予算状況などは変更または終了する場合があります。

本記事は、補助対象、申請資格または採択を保証するものではありません。最終的な判断は、最新の公募要領および実施機関への確認に基づいて行います。

申請書類の作成など、税理士業務以外の専門業務が必要な場合は、行政書士などの専門家と連携して対応します。

佐々木美有税理士事務所
福井県あわら市市姫1-14-15
TEL 0776-73-3340

「AWARA Business Salon|開催テーマ・日時のお知らせ」

AWARA Business Salonでは、毎週テーマを変えてセミナー・相談会を開催しています。
開催テーマ・日時はこちらのページで随時お知らせします。

資金繰り表とは?会社のお金を3か月先まで見える化

【経営数字の見える化シリーズ|第9回】

「売上はあるのに、なぜか会社にお金が残らない」

「今月の支払いは大丈夫だけど、来月も大丈夫かな?」

「税金や借入金の返済が重なる月が少し不安…」

このように感じたことはありませんか?

会社のお金を考えるとき、今、通帳にいくらあるかを見るだけでは十分ではありません。

大切なのは、3か月後、6か月後に会社へいくらお金が残るのかを先に確認することです。

そのために使うのが、資金繰り表です。

資金繰り表を作っておくと、「今は大丈夫だけれど、3か月後にはお金が少なくなりそう」ということに、実際に資金が不足する前に気づけます。

この記事では、資金繰り表とは何か、なぜ必要なのか、何を書けばよいのか、どこを見ればよいのかを、数字が苦手な方にもわかるようにやさしく解説します。

後半では、架空の会社「株式会社あわらベーカリー」を使って、3か月先のお金を実際に確認してみましょう。

この記事でわかること

・資金繰り表とは何か

・黒字なのにお金が残らない理由

・資金繰り表に何を書けばいいのか

・何か月先まで確認すればいいのか

・経営者が見るべきポイント

・資金不足が見えたときにできること

・3か月先のお金を予測する方法

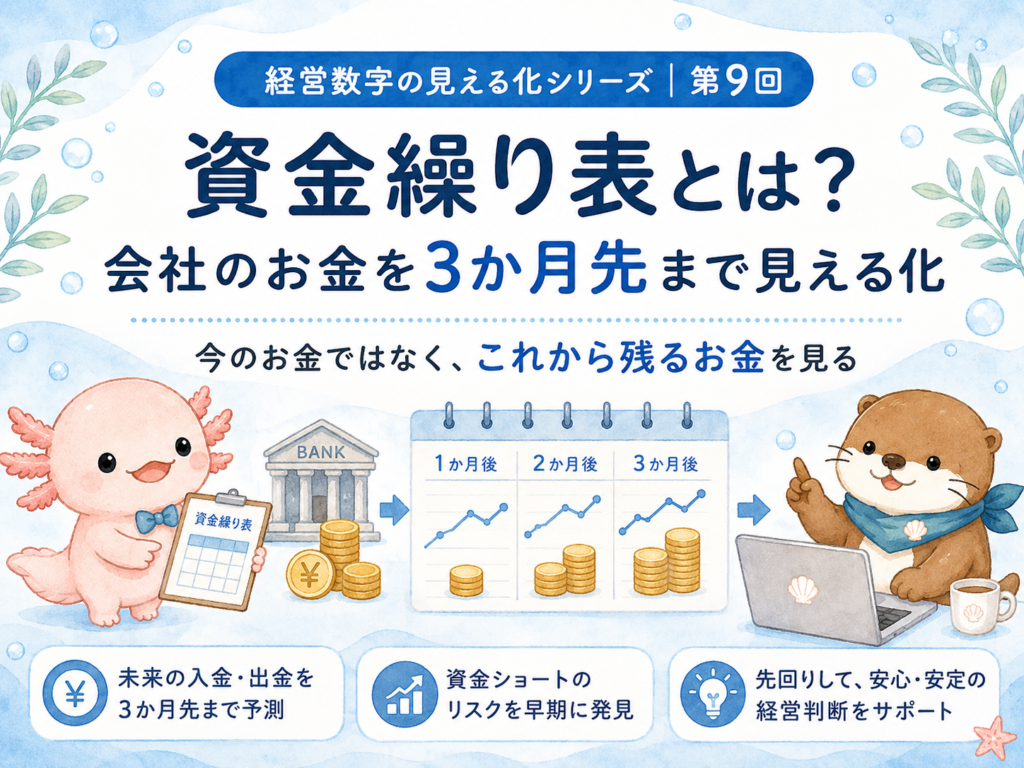
資金繰り表とは、これから会社に入ってくるお金と、出ていくお金を月ごとに予測する表です。

難しく考える必要はありません。

資金繰り表 = 「未来の通帳残高」を先に見るための表

今の預金残高が300万円あっても、来月に税金や借入金の返済、大きな仕入れが重なれば、お金は大きく減ることがあります。

「今いくらあるか」ではなく、「これからいくら残るか」を確認することが、資金繰りの基本です。

1 資金繰り表とは?

資金繰り表は、会社のお金の出入りを月ごとに整理する表です。

基本的には、次の流れで考えます。

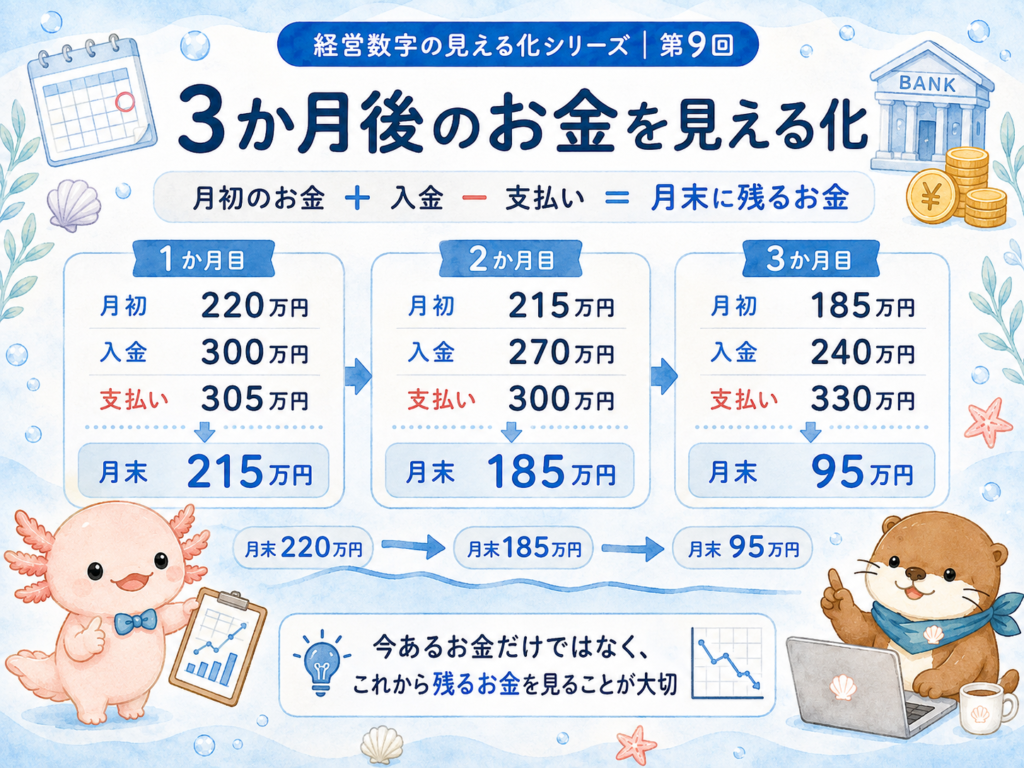
月初のお金 + 今月入るお金 − 今月出るお金 = 月末に残るお金

たとえば、月の初めに200万円あり、その月に300万円入金され、250万円支払う予定なら、月末には250万円残る計算です。

つまり資金繰り表を見ると、会社のお金が「いつ入って」「いつ出て」「最後にいくら残るのか」がわかります。

決算書がこれまでの経営成績を見る資料だとすれば、資金繰り表はこれからのお金を見るための資料です。

日本政策金融公庫でも、資金繰り計画を作成するための「資金繰り表」や簡易版、記入例が用意されています。

難しい経営分析をする前に、まずは「来月・再来月にいくら残るか」を把握するだけでも、経営判断はしやすくなります。

特にこんな会社は資金繰り表を作ってみよう

資金繰り表は、資金が苦しい会社だけが作るものではありません。

たとえば、売上が急に増えている会社も注意が必要です。売上を増やすために先に仕入や人件費が必要になり、売上代金の入金が後になると、「忙しくなったのにお金が減る」ことがあります。

また、新しい従業員を採用する、設備を購入する、新店舗を出す、大きな案件を受注するといった場合も、将来の支払いが増えます。

資金繰り表を作っておきたいタイミング

・売上が増えているのに現金が増えない

・新しく人を採用する予定がある

・設備投資や店舗出店を考えている

・借入金の返済がある

・税金や賞与など大きな支払いが控えている

・今後の通帳残高を聞かれても答えられない

資金に余裕があるうちから作っておくと、投資や採用を「できるか・できないか」ではなく、「いつなら無理なくできるか」という視点で考えられるようになります。

日本政策金融公庫では、資金繰り計画を作成するための資金繰り表・簡易版・記入例が公開されています。初めて作る場合は、こうした公的なひな形を参考にする方法もあります。

2 なぜ「黒字なのにお金がない」が起こるの?

「決算書では利益が出ているのに、なぜ通帳にはお金がないの?」

これは、経営者の方が感じやすい疑問の一つです。

理由は、利益と現金は同じではないからです。

たとえば、100万円の商品を販売して売上が計上されても、お客様からの入金が2か月後なら、今月100万円が会社に入るわけではありません。

一方で、給与、家賃、仕入代金などは先に支払うことがあります。

さらに、設備を購入したり、在庫を増やしたり、借入金を返済したりすると、会社の現金は減ります。

借入金返済も要注意

借入金の元本返済は、損益計算書上の経費にはなりません。しかし、通帳からは実際にお金が出ていきます。そのため、利益が出ていても返済後にお金が少なくなることがあります。

だからこそ、利益だけを見るのではなく、実際のお金の動きを別に確認する必要があるのです。

3 資金繰り表には何を書けばいい?

資金繰り表というと、「難しいExcelを作らないといけないのでは?」と思うかもしれません。

最初から細かく作る必要はありません。まずは次の4つを整理してみましょう。

① 月初のお金

月のスタート時点で、会社の現金預金がいくらあるかを入れます。

② 入ってくるお金

売上代金の入金、売掛金の回収、借入金など、実際に入金される月に記入します。

③ 出ていくお金

仕入、人件費、社会保険料、家賃、経費、税金、借入金返済などです。

④ 月末に残るお金

月初残高に入金を足し、支払いを引いた金額です。翌月のスタートになります。

税金も忘れずに入れておこう

資金繰りでは、税金も「将来出ていくお金」として入れておきます。

通常月は問題がなくても、税金の支払月に一気に預金が減ることがあります。

そのため、「○月に税金40万円予定」というように、わかる範囲で先に入れておきましょう。

今回は資金繰りにテーマを絞るため、税額の計算方法そのものは深掘りしません。

4 資金繰り表は何か月先まで作ればいい?

まずは、3か月先まで確認してみましょう。

慣れてきたら、6か月先まで見るのがおすすめです。

1か月先だけでは、税金、賞与、設備投資、繁忙期の大量仕入れなどが見えないことがあります。

見るべきなのは「今月払えるか」だけではありません

3か月後、6か月後も会社にお金が残るかを見ることで、設備投資や採用、借入などの判断もしやすくなります。

5 経営者が資金繰り表で見る5つのポイント

① 月末残高が減り続けていないか
毎月少しずつ預金が減っている場合は、原因を確認します。

② 入金は予定どおりか
売上があっても、売掛金の回収が遅ければ会社のお金は増えません。

③ 税金を入れ忘れていないか
税金の支払月と予定額を早めに入れておきます。

④ 借入金返済を入れているか
利益が出ていても、毎月の返済額が大きければ現金は増えにくくなります。

⑤ 大きな支出が予定されていないか
賞与、設備投資、修理、大量仕入れなども先に入れておきます。

資金繰り表では、月末残高を見るだけではなく、「なぜ増えたのか」「なぜ減ったのか」まで確認することが大切です。

6 お金が足りなくなりそうだと分かったらどうする?

資金繰り表を作る本当の目的は、「お金が足りない」と確認することではありません。

一番の目的は、お金が足りなくなる前に気づくことです。

3か月後に資金不足になりそうだとわかった場合は、次のような対策を検討できます。

・売掛金の回収を早められないか

・仕入の時期や量を調整できないか

・不要な支出を見直せないか

・設備投資の時期を変更できないか

・借入が必要か

・金融機関へ早めに相談する必要がないか

実際に支払いができなくなってから気づくのと、3か月前に気づくのでは、取れる対策が大きく変わります。

7 具体例|あわらベーカリーの3か月先のお金を確認

ここからは、架空の会社「株式会社あわらベーカリー」を使って確認してみましょう。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

第5期末の現金預金は、220万円でした。

220万円だけを見ると、「まだ大丈夫そう」と感じるかもしれません。

では、3か月先まで見てみます。

1か月目

月初:220万円

入金:300万円

通常支払:255万円

返済:20万円

その他:30万円

月末:215万円

2か月目

月初:215万円

入金:270万円

通常支払:280万円

返済:20万円

月末:185万円

3か月目

月初:185万円

入金:240万円

通常支払:270万円

返済:20万円

税金等:40万円

月末:95万円

8 この数字から何がわかる?

最初は220万円あった現金預金が、

220万円 → 215万円 → 185万円 → 95万円

まで減ることがわかりました。

今の通帳だけを見ていれば、「220万円あるから大丈夫」と思っていたかもしれません。

しかし、3か月先まで見ることで、「今は大丈夫だけれど、3か月後は注意した方がいい」と早めに気づけます。

ここから、入金が減る理由、仕入の増加、粗利益率、人件費、税金、設備投資などを確認します。

これが、数字を経営に使うということです。

9 資金繰り表は毎月更新しよう

資金繰り表は、一度作ったら終わりではありません。

毎月、予定と実績を比較することが大切です。

たとえば、「300万円入金予定だったけれど実際は280万円だった」「仕入が予定より20万円増えた」ということがあります。

予定と実績にズレが出たら、翌月以降の数字を修正します。

毎月続けるうちに、「この時期は仕入が増える」「この月は税金で現金が減る」といった自社のお金のクセも見えてきます。資金繰り表は、単なる計算表ではなく、経営の予定を立てるための道具として使うことができます。

これを繰り返すことで、少しずつ会社のお金の動きを予測しやすくなります。

10 あなたの会社は大丈夫?資金繰りチェック

□ 来月の入金予定額がわからない

□ 来月の支払予定額がわからない

□ 毎月の借入金返済額を把握していない

□ 税金の支払月や予定額を把握していない

□ 賞与や設備投資を資金繰りに入れていない

□ 3か月後の現金預金を予測できない

□ 売掛金の入金時期を把握していない

□ 予定と実績を比較していない

特に、「3か月後、会社にいくらお金が残っている予定ですか?」と聞かれて答えられない場合は、一度資金繰り表を作ってみることをおすすめします。

11 よくある質問

黒字の会社でも資金繰り表は必要ですか?

はい。黒字でも、売掛金、在庫、設備投資、借入金返済などによって現金が不足することがあります。

利益と資金繰りは別に確認することが大切です。

資金繰り表は何か月先まで作ればいいですか?

まずは3か月先までで大丈夫です。慣れてきたら6か月先まで確認すると、税金や賞与、設備投資なども含めて判断しやすくなります。

資金不足が見えたら、いつ相談すればいいですか?

できるだけ早い段階がおすすめです。

「来月支払えない」となってからではなく、3か月後、6か月後に不足しそうだとわかった段階で対策を考えることが大切です。

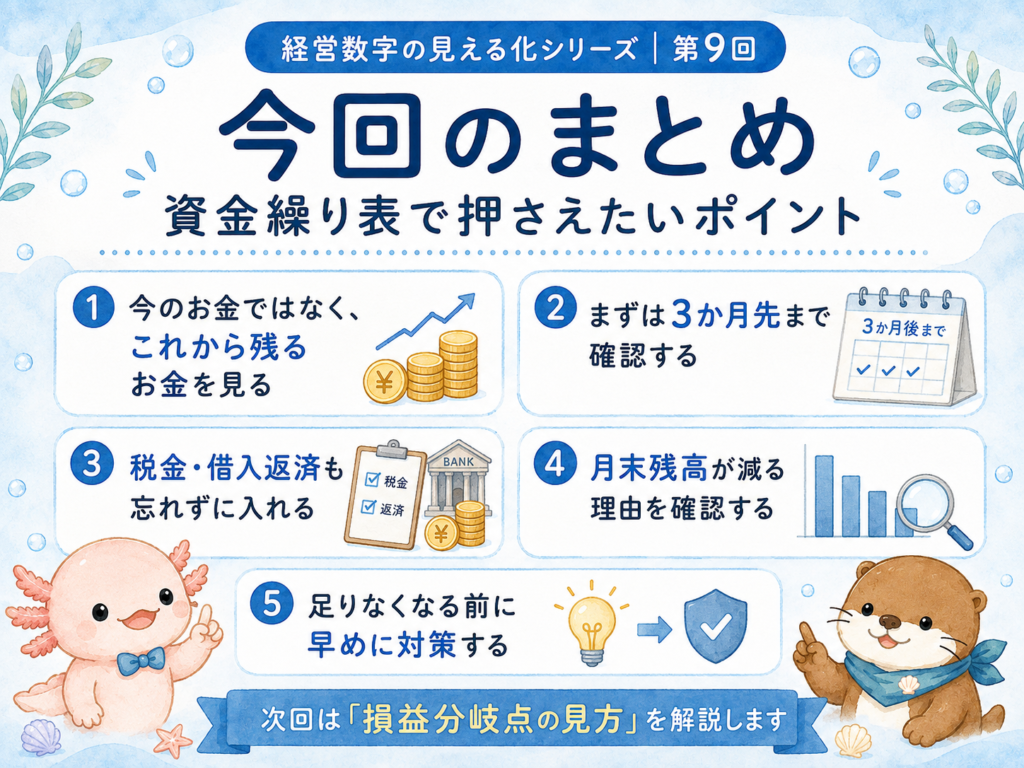
12 まとめ|今のお金ではなく「3か月後のお金」を見よう

資金繰り表とは、これから入ってくるお金と、出ていくお金を予測する表です。

経営で大切なのは、今の通帳残高を見ることだけではありません。

3か月後、6か月後に会社へいくらお金が残るのかを確認することです。

・現在の現金預金

・売上代金の入金

・仕入や人件費などの支払い

・税金

・借入金返済

・月末に残るお金

資金繰り表を作る一番の目的は、資金不足を早めに発見することです。

早く気づけば、できる対策も増えます。

「今払えるから大丈夫」ではなく、「3か月後も会社にお金が残っているか?」という視点を持ってみましょう。

次回、第10回は、「損益分岐点とは?いくら売れば利益が出る?」をテーマに、経営者様向けにやさしく解説します。

<

ご相談について

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が会社の状態を早めに確認できる環境づくりをサポートしています。

「売上はあるのに、なぜお金が残らないのかわからない」

「3か月後の資金が心配」

「借入や設備投資をする前に資金繰りを確認したい」

「自社の資金繰り表を一緒に作ってほしい」

このようなお悩みがある方は、お気軽にご相談ください。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。
令和8年8月の大雨により被災された皆さまへ|福井県の支援制度・税務相談のご案内

このたびの大雨により被災された皆さまに、心よりお見舞い申し上げます。

福井県内においても、浸水等により住宅や事業所、店舗、設備などへの被害が発生しています。

2026年8月31日、福井県から今回の大雨により被害を受けた中小企業・小規模事業者の皆さまに対する特別相談窓口の設置および支援措置が公表されています。

主な支援制度

主な支援として、

  • 災害復旧貸付
  • セーフティネット保証4号
  • 既存の借入金に関する返済条件の緩和等
  • 小規模企業共済の災害時貸付

などがあります。

また、災害により被害を受けた場合には、状況に応じて、
雑損控除や申告・納付期限の延長、納税の猶予
など、税務上の措置を受けられる場合があります。

佐々木美有税理士事務所でお手伝いできること

今回の大雨により被害を受けられた事業者の皆さまについて、

  • 利用できる可能性のある支援制度の整理
  • 被災した店舗、設備、商品等の会計・税務上の取扱い
  • 災害に関する税務上の措置の確認
  • 今後の資金繰りについてのご相談

などをお受けしています。

「自分が利用できる制度があるのかわからない」
「税金や会計上、どのように対応すればよいかわからない」
「まず何から確認すればよいかわからない」

といった場合でも構いません。

まずは現在の状況をお聞かせください。

利用できる制度や必要となる対応を一緒に整理し、必要に応じて適切な支援窓口をご案内いたします。

一日も早い復旧と、皆さまの生活・事業が平穏を取り戻されることを心よりお祈り申し上げます。

佐々木美有税理士事務所


関連する公的支援情報

経済産業省
令和8年8月の大雨に伴う被災中小企業・小規模事業者への支援措置


▶ 経済産業省の支援情報を見る

福井県(2026年8月31日公表)
令和8年8月の大雨に伴う災害に関する中小企業・小規模事業者を支援するための特別相談窓口


▶ 福井県の支援情報を見る

国税庁
災害により被害を受けた場合の申告・納税等に関する情報


▶ 国税庁「災害関連情報」を見る

※各支援制度および税務上の措置の適用については、被害状況や事業者ごとの状況により異なります。

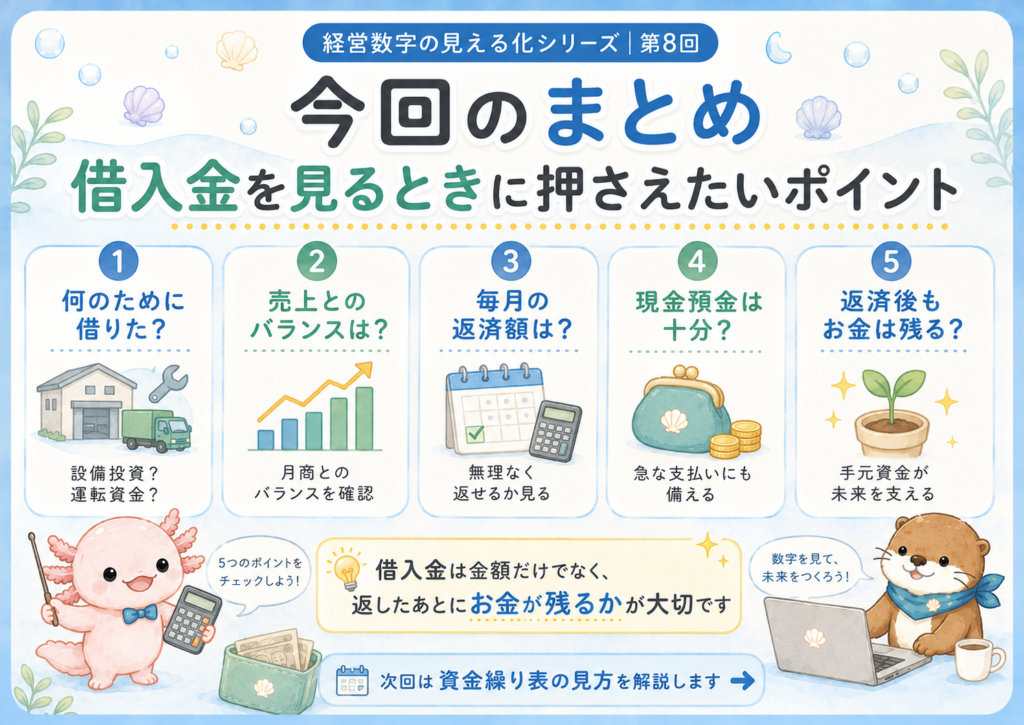
借入金はどれくらいなら大丈夫?返済と会社に残るお金の見方を税理士がやさしく解説

【経営数字の見える化シリーズ|第8回】

「借入金が増えてきたけれど、このままで大丈夫なのかな」

「銀行から借りられると言われたけれど、本当に借りても大丈夫?」

「利益は出ているはずなのに、毎月返済するとお金が残らない」

このように感じたことはありませんか?

会社を経営していると、設備投資や仕入れ、人材採用、新店舗の出店など、まとまったお金が必要になることがあります。

そんなときに活用されるのが、金融機関からの借入です。

しかし、借入金があること自体が悪いわけではありません。

大切なのは、「いくら借りているか」ではなく、「何のために借りて、無理なく返せて、返したあとも会社にお金が残るか」を見ることです。

この記事では、借入金はいくらまでなら大丈夫なのか、返済で確認したいこと、会社にお金を残すための考え方を、経営者様向けにやさしく解説します。

後半では、架空の会社「株式会社あわらベーカリー」の数字を使って、具体的に確認していきます。

この記事でわかること

・借入金はいくらまでなら大丈夫なのか

・借入金を金額だけで判断してはいけない理由

・毎月の返済で確認したいこと

・利益が出ていてもお金が減る理由

・売上規模と借入金のバランスを見る方法

・借入前に確認したいポイント

・借入後に毎月確認したい数字

先に結論

借入金に「○万円までなら大丈夫」という一律の答えはありません。

同じ1,000万円の借入金でも、会社の売上規模や利益、毎月の返済額、現金預金によって負担の大きさは違います。

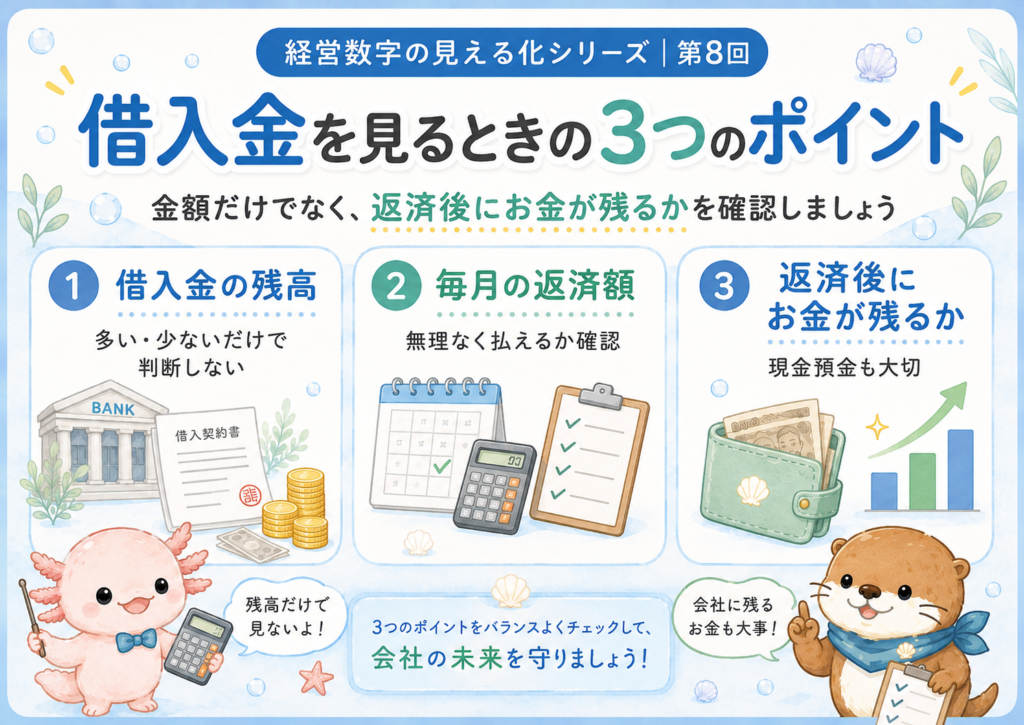
借入金を見るときに大切なこと

・何のために借りたのか

・毎月いくら返済するのか

・返済したあとも会社にお金が残るか

・借入によって売上や利益が増えるのか

借入金は、「金額」だけではなく、「返済後にお金が残るか」まで確認することが大切です。

1 借入金は悪いものではありません

借入金という言葉を聞くと、「できるだけ借りない方がいい」と思う方もいるかもしれません。

しかし、会社経営では、借入を上手に活用することで成長につながる場合があります。

・新しい機械を購入する

・店舗を増やす

・新しい従業員を採用する

・大量の仕入れが必要になる

・新規事業を始める

手元資金だけでこれらを行うと、会社のお金が大きく減ってしまうことがあります。

そこで、必要な資金の一部を借入で調達し、手元のお金を残しながら事業を進める方法があります。

借りないことが正解なのではなく、返せる範囲で目的を持って借りることが大切です。

2 借入金を見るときは「何のために借りたか」を確認する

借入金が増えたときに、最初に確認したいのは借入の目的です。

設備投資のための借入

新しい機械を購入し、製造量を増やす、作業時間を短縮する、新しい商品を作るための借入です。

この場合は、設備投資によって今後の売上や利益が増えるかを確認します。

運転資金のための借入

仕入れ、人件費、家賃など、日々の事業を運営するためのお金です。

大切なのは、借りたお金が何に使われ、その結果、会社がどう良くなるのかを説明できることです。

3 借入金を見るときに確認したい5つの数字

① 売上高

会社の売上規模を確認します。同じ借入額でも、売上規模によって負担感は変わります。

② 利益

本業から返済のためのお金を生み出せているかを確認します。

③ 現金預金

利益があっても現金がなければ返済はできません。手元資金も重要です。

④ 毎月・年間の返済額

借入残高だけでなく、毎月いくら返すのかを確認します。

⑤ 借入金残高

現在いくら借入金が残っているのかを、他の数字と一緒に確認します。

4 「売上規模に対して借入金は多い?」を確認する方法

借入金の金額だけでは、多いか少ないか判断しにくいですよね。

そこで、売上規模とのバランスを見るために、借入金が1か月分の売上の何か月分あるかを確認する方法があります。

この指標を「借入金月商倍率」といいます。

借入金月商倍率 = 借入金残高 ÷ 1か月の平均売上

たとえば、年間売上高が3,600万円、借入金が600万円の場合。

計算例

1か月の平均売上:3,600万円 ÷ 12 = 300万円

600万円 ÷ 300万円 = 2.0か月分

何か月なら大丈夫?

ここで「2か月なら安全なの?」と思いますよね。

しかし、○か月以下なら安全、と一律には判断できません。

会社の利益率や現金預金、返済期間によっても状況は変わります。

前年・前々年と比較し、借入金が増えた理由や、借入後に売上・利益が増えているかを確認することが大切です。

5 利益が出ているのに「返済が苦しい」のはなぜ?

「決算書では利益が出ているのに、なぜ銀行返済をするとお金が残らないの?」

その理由は、利益とお金は同じではないからです。

売上が計上されてもまだ入金されていない場合や、設備投資、在庫の増加、借入返済などによって会社のお金は減ります。

ここが大切

「利益が出ているから大丈夫」ではなく、返済したあとに現金が残るかまで確認しましょう。

6 借入金で注意したい5つのサイン

6-1 借入金が増えているのに利益が増えていない

設備投資などのために借入をしたのであれば、その投資によって売上や利益が増えているか確認します。

6-2 毎月返済すると現金預金が減る

返済後に毎月のお金が減り続けている場合は注意が必要です。

6-3 返済のために新しい借入をしている

設備投資や成長のためではなく、「今月の返済をするために借りる」という状態が続く場合は、資金繰り全体を見直しましょう。

6-4 売掛金や在庫が増えている

売上が増えても、売掛金の回収前や在庫のままでは、現金は会社に戻ってきません。

6-5 利息負担が増えている

借入金には利息がかかります。借入額、金利、返済期間、毎月返済額まで確認しましょう。

7 借入する前に確認したいこと

「金融機関から借りられる」ことと、「会社が無理なく返せる」ことは同じではありません。

・何のために借りるのか

・必要額はいくらか

・毎月の返済額はいくらか

・年間返済額はいくらか

・借入後も現金預金を確保できるか

・投資によって売上や利益はいくら増える予定か

・計画より売上が少なかった場合でも返済できるか

特に設備投資では、「設備を買えるか」ではなく、「設備を買ったあとも経営を続けられるか」まで確認することが重要です。

8 借入後は「資金繰り表」で確認する

借入金がある会社にぜひ作っていただきたいのが、資金繰り表です。

資金繰り表では、月ごとに売上代金の入金、仕入・人件費・税金・設備投資・借入・返済などを整理します。

これにより、3か月後、6か月後に会社にいくらお金が残る予定なのかを確認できます。

9 具体例|株式会社あわらベーカリーの場合

ここからは、架空の会社「株式会社あわらベーカリー」の数字を使って確認してみましょう。

本記事では、決算書の読み方をわかりやすく説明するため、架空の会社「株式会社あわらベーカリー」のサンプル数値を使用します。実在する企業の決算数値ではありません。また、税金や会計処理は、説明しやすいように一部簡略化しています。

9-1 3期分の数字

第3期

売上高:24,000,000円

営業利益:1,160,000円

現金預金:1,800,000円

借入金:5,100,000円

純資産:2,600,000円

第4期

売上高:30,000,000円

営業利益:2,000,000円

現金預金:2,500,000円

借入金:3,980,000円

純資産:3,870,000円

第5期

売上高:36,000,000円

営業利益:2,000,000円

現金預金:2,200,000円

借入金:6,130,000円

純資産:5,060,000円

9-2 売上規模と借入金を比べてみる

第3期

5,100,000円 ÷ 2,000,000円

約2.6か月

第4期

3,980,000円 ÷ 2,500,000円

約1.6か月

第5期

6,130,000円 ÷ 3,000,000円

約2.0か月

第4期までは借入金の負担が小さくなっていましたが、第5期に再び増えています。

9-3 第5期は「なぜ借入金が増えたのか」を確認する

第4期から第5期にかけて、借入金は398万円から613万円へ増えています。

しかし、借入金が増えたからといって、すぐに悪い状態とは判断しません。

たとえば、新しい製造設備を購入したのであれば、将来の売上を増やすための投資かもしれません。

9-4 現金預金も一緒に見る

第4期から第5期では、現金預金が250万円から220万円へ減っています。

一方で、借入金は増えています。

さらに、営業利益は200万円から200万円で増えていません。

ここから、「売上は増えているけれど、利益やお金が十分に増えていない」可能性が見えてきます。

9-5 純資産は増えている

一方、純資産は260万円、387万円、506万円と毎年増えています。

このように、借入金だけで会社を判断しないことが重要です。

売上・利益・現金預金・借入金・純資産を一緒に見ることで、会社の状態がよりわかりやすくなります。

10 あなたの会社は大丈夫?借入金チェックリスト

□ 現在の借入金残高を把握していない

□ 毎月の返済額を把握していない

□ 年間でいくら返済しているかわからない

□ 借入した理由を説明できない

□ 借入後の売上や利益を確認していない

□ 利益は出ているのに現金預金が減っている

□ 返済すると毎月ほとんどお金が残らない

□ 売掛金や在庫が増えている

□ 半年後の現金残高を予測していない

□ 設備投資前に資金繰りを確認していない

11 よくある質問

借入金は少ない方がいいですか?

必ずしもそうとは限りません。必要な設備投資や成長投資をすべて自己資金で行うことで、かえって会社の現金が少なくなる場合もあります。

借入できる金額なら借りても大丈夫ですか?

「借りられる金額」と「無理なく返せる金額」は同じではありません。毎月の返済額、利益、現金預金、今後の投資予定などを確認して判断することが大切です。

利益が出ていれば借入金は返せますか?

利益が出ていても、現金が不足する場合があります。返済可能かどうかは、資金繰りまで確認しましょう。

設備投資で借入する前に何を見ればいいですか?

設備投資額、借入額、毎月返済額、現在の現金預金、投資後の売上予測、投資後の利益予測を確認しましょう。

12 まとめ|借入金は「返したあとにお金が残るか」まで確認しよう

借入金は、会社の成長を支える大切な資金調達手段です。

借入金があること自体が問題なのではありません。

・何のために借りたのか

・現在いくら残っているか

・毎月いくら返済しているか

・年間でいくら返済するのか

・利益はいくら出ているか

・返済後に現金が残るか

「借入金はいくらまでなら大丈夫?」という質問に対する答えは、会社によって違います。

だからこそ、借入金の金額だけではなく、売上・利益・返済額・会社に残るお金を一緒に見ることが大切です。

次回は、「資金繰り表って何?会社のお金を先読みする方法」について、経営者様向けにやさしく解説します。

佐々木美有税理士事務所では、月次決算や数字の見える化を通じて、経営者様が会社の状態を早めに確認できる環境づくりをサポートしています。

「借入しても大丈夫か確認したい」

「毎月返済しているのに、なぜお金が残らないのかわからない」

「設備投資をする前に、会社のお金を確認したい」

「金融機関へ相談する前に数字を整理したい」

このようなお悩みがある方は、お気軽にご相談ください。

あわら市・坂井市を中心に、オンラインでのご相談にも対応しております。